
Bezpłatny fragment - Finansowy reset
30 dni do uporządkowania pieniędzy, wydatków i oszczędności
Wstęp. Zanim zaczniesz reset
Jak korzystać z tej książki
Ta książka nie powstała po to, żebyś po jej przeczytaniu wiedział więcej o finansach. Powstała po to, żebyś po trzydziestu dniach miał swoje finanse bardziej uporządkowane niż przed rozpoczęciem. To istotna różnica. Możesz przeczytać dziesiątki artykułów o budżetowaniu, oszczędzaniu, inwestowaniu czy zarządzaniu pieniędzmi, a mimo to nadal nie wiedzieć, ile pieniędzy możesz bezpiecznie wydać w tym miesiącu. Możesz znać zasady budżetu domowego, ale nie mieć pojęcia, ile naprawdę kosztuje cię życie. Możesz wiedzieć, że warto mieć poduszkę finansową, ale wciąż odkładać pieniądze dopiero wtedy, gdy pod koniec miesiąca coś zostanie. Samo zdobywanie wiedzy nie zmienia jeszcze sposobu, w jaki funkcjonują twoje finanse. Zmianę powodują dopiero konkretne decyzje i działania.
Dlatego ta książka została zbudowana jak trzydziestodniowy program działania. Każdy dzień oznacza jedno zadanie związane z twoimi pieniędzmi. Nie musisz wykonywać kilku ćwiczeń naraz, nadrabiać kolejnych rozdziałów ani poświęcać całego weekendu na analizowanie swojego budżetu. W większości przypadków wystarczy kilkanaście lub kilkadziesiąt minut. Niektóre zadania zajmą ci więcej czasu, szczególnie te związane z analizowaniem historii rachunku, zobowiązań czy rzeczywistych kosztów życia. Nie traktuj jednak czasu spędzonego nad książką jako celu samego w sobie. Jeżeli wykonasz konkretne zadanie w dwadzieścia minut, nie musisz siedzieć nad nim przez godzinę tylko dlatego, że to poradnik finansowy. Liczy się rezultat.
Najważniejsza zasada brzmi: jednego dnia wykonujesz jedno zadanie i dopiero potem przechodzisz dalej. Możesz oczywiście przeczytać kilka kolejnych dni wcześniej, żeby wiedzieć, dokąd zmierzasz, ale nie ma potrzeby wykonywania wszystkich ćwiczeń jednocześnie. Taki sposób pracy ma znaczenie, ponieważ część informacji, które znajdziesz w książce, stanie się użyteczna dopiero po wykonaniu wcześniejszych zadań. Najpierw musisz wiedzieć, ile wydajesz, żeby ustalić realny budżet. Musisz znać koszt swojego życia, żeby sensownie określić wysokość poduszki finansowej. Musisz wiedzieć, ile możesz regularnie odkładać, żeby wyznaczyć realistyczny termin osiągnięcia konkretnego celu. Jeżeli zaczniesz od końca, będziesz opierać decyzje na przypuszczeniach zamiast na własnych danych.
W trakcie resetu zapisuj wyniki. Nie polegaj wyłącznie na pamięci. Jeżeli książka pyta o wysokość miesięcznych wydatków, wpisz konkretną kwotę. Jeżeli masz określić miesięczną kwotę oszczędzania, zapisz ją. Jeżeli znajdziesz niepotrzebną subskrypcję, zanotuj jej koszt. Jeżeli ustalisz cel poduszki finansowej, zapisz zarówno kwotę docelową, jak i sposób jej osiągnięcia. Pod koniec trzydziestu dni te pojedyncze liczby i decyzje złożą się w jeden system. Bez zapisywania wyników łatwo wrócić do ogólników: „chyba wydaję około tyle”, „powinienem coś odkładać”, „mam kilka niepotrzebnych abonamentów”. Celem resetu jest zastąpienie takich przypuszczeń konkretnymi informacjami.
Nie musisz też przygotowywać się do tej książki poprzez studiowanie teorii finansowej. Nie musisz znać różnicy między wszystkimi rodzajami produktów finansowych, rozumieć mechanizmów inwestowania ani znać specjalistycznego słownictwa. Na tym etapie nie jest ci to potrzebne. Jeżeli nie wiesz, czym jest konkretne pojęcie, możesz je sprawdzić, ale nie odkładaj wykonania prostego zadania dlatego, że nie czujesz się ekspertem. Większość problemów, które będziemy porządkować, nie wynika z braku zaawansowanej wiedzy. Wynika raczej z tego, że pieniądze wpływają, są wydawane, część zostaje, część znika, a cały proces odbywa się bez jasnego planu.
Właśnie dlatego w tej książce teoria jest podporządkowana działaniu. Informacje pojawiają się wtedy, gdy są potrzebne do wykonania konkretnego zadania. Nie musisz najpierw przeczytać kilkudziesięciu stron o budżetowaniu, żeby stworzyć swój pierwszy budżet. Najpierw poznasz swoje liczby, a następnie wykorzystasz je do jego zbudowania. Nie musisz znać wszystkich możliwych sposobów oszczędzania, żeby zacząć odkładać pieniądze. Najpierw ustalisz, ile realnie możesz odkładać i po co to robisz. Nie musisz znać wszystkich dostępnych produktów oszczędnościowych, żeby uporządkować sposób przechowywania swojej rezerwy. Najpierw określisz, jaką funkcję mają pełnić te pieniądze.
Warto też przyjąć jedną zasadę dotyczącą dokładności. Nie szukaj idealnych liczb, jeżeli wystarczą ci liczby wystarczająco dokładne do podjęcia decyzji. Jeżeli nie pamiętasz, ile średnio wydajesz na drobne zakupy, sprawdź historię rachunku. Jeżeli część wydatków jest nieregularna, policz ich roczną wartość i podziel ją przez dwanaście. Jeżeli nie możesz dokładnie przewidzieć przyszłego wydatku, przyjmij rozsądne założenie i później je skoryguj. Celem nie jest stworzenie księgowości własnego życia z dokładnością do każdej złotówki. Celem jest uzyskanie obrazu finansów wystarczająco dobrego, żeby podejmować lepsze decyzje.
Jeżeli twoja sytuacja finansowa jest wspólna z partnerem lub partnerką, część zadań warto wykonać razem. Szczególnie dotyczy to wspólnych dochodów, kosztów mieszkania, zobowiązań, oszczędności i większych planowanych wydatków. Jeżeli natomiast zarządzasz własnymi pieniędzmi samodzielnie, nie musisz dopasowywać swojego systemu do modelu gospodarstwa domowego złożonego z kilku osób. Ta książka ma ci pomóc stworzyć system odpowiadający twojej sytuacji, a nie odtworzyć jeden uniwersalny wzór.
Nie przejmuj się również tym, jeżeli po kilku pierwszych dniach okaże się, że twoje finanse wyglądają gorzej, niż zakładałeś. To nie oznacza, że reset się nie udał. Wręcz przeciwnie. Jednym z jego pierwszych celów jest właśnie zobaczenie rzeczywistego obrazu sytuacji. Jeżeli odkryjesz, że wydajesz więcej na jedzenie, transport, zakupy internetowe czy subskrypcje, niż ci się wydawało, nie jest to porażka. Jest to informacja, której wcześniej nie miałeś. Dopiero mając taką informację, możesz zdecydować, co z nią zrobić.
Co właściwie chcemy osiągnąć w 30 dni?
W ciągu trzydziestu dni nie staniesz się bogaty. Nie taki jest cel tego programu. Nie obiecuję ci również, że po miesiącu będziesz zarabiać więcej, wszystkie wydatki spadną o połowę, a oszczędności zaczną rosnąć w zawrotnym tempie. Finanse osobiste nie działają w ten sposób. Możesz natomiast w ciągu miesiąca zrobić coś znacznie bardziej praktycznego: uporządkować sposób, w jaki pieniądze przepływają przez twoje życie.
Na początku chcemy przede wszystkim odpowiedzieć na kilka prostych pytań. Ile pieniędzy naprawdę masz? Ile kosztuje cię utrzymanie? Ile wydajesz miesięcznie? Na co wydajesz najwięcej? Które wydatki są stałe, a które zmienne? Jakie koszty pojawiają się tylko raz na jakiś czas? Ile możesz wydać bez naruszania pieniędzy przeznaczonych na inne cele? Ile możesz regularnie odkładać? Jakiej wysokości poduszki finansowej potrzebujesz? Co stanie się z pieniędzmi, kiedy otrzymasz wypłatę?
Jeżeli dzisiaj nie potrafisz odpowiedzieć na te pytania bez sprawdzania historii konta, nie oznacza to, że masz złe finanse. Oznacza to tylko, że nie masz jeszcze pełnego systemu kontroli nad nimi. To bardzo częsta sytuacja. Możesz terminowo opłacać rachunki, nie mieć żadnych poważnych długów i zarabiać wystarczająco dużo, a jednocześnie mieć wrażenie, że pieniądze rozpływają się między wypłatą a końcem miesiąca. Problemem nie musi być więc wysokość dochodów. Czasami problemem jest brak jasnego podziału pieniędzy.
Właśnie ten podział będziemy stopniowo budować. Po trzydziestu dniach powinieneś wiedzieć, jaka część twoich dochodów jest potrzebna na podstawowe koszty życia, jaka może zostać przeznaczona na bieżące wydatki, jaka powinna trafiać do oszczędności i jakie kwoty trzeba odkładać z wyprzedzeniem na większe wydatki. Nie chodzi o to, żeby każda złotówka miała przypisaną sztywną funkcję i żebyś przestał spontanicznie wydawać pieniądze. Chodzi o to, żebyś wiedział, na co możesz sobie pozwolić bez zastanawiania się pod koniec miesiąca, czy wystarczy ci środków.
Drugim celem jest znalezienie pieniędzy, które już teraz są w twoim budżecie, ale nie są wykorzystywane w sposób, który ma dla ciebie znaczenie. Mogą to być zapomniane subskrypcje, zbyt drogie usługi, powtarzające się zakupy, których właściwie nie potrzebujesz, opłaty wynikające z wygody albo drobne wydatki, które pojedynczo wydają się nieistotne. Nie zakładamy z góry, że wszystkie takie wydatki trzeba usunąć. Niektóre mogą być dla ciebie warte swojej ceny. Chodzi o to, żebyś podejmował decyzję świadomie, zamiast płacić za coś wyłącznie dlatego, że płatność została kiedyś ustawiona automatycznie.
Trzecim celem jest stworzenie podstawowego zabezpieczenia. Poduszka finansowa nie ma być abstrakcyjnym celem w rodzaju „kiedyś uzbieram kilkadziesiąt tysięcy”. Powinna wynikać z twojego rzeczywistego kosztu życia i sytuacji. Jeżeli wiesz, ile pieniędzy potrzebujesz na podstawowe funkcjonowanie, możesz określić, jaką rezerwę chcesz zbudować i w jakim tempie możesz to zrobić. Co ważne, rozpoczęcie budowania poduszki nie wymaga posiadania dużej kwoty. Jeżeli obecnie możesz odkładać niewiele, zaczynasz od tego, co jest realne. System regularnego odkładania pieniędzy jest ważniejszy niż jednorazowa deklaracja, że kiedyś odłożysz dużą sumę.
Czwartym celem jest przewidywanie wydatków, które obecnie mogą cię zaskakiwać. Ubezpieczenie samochodu, przegląd, prezenty, wakacje, święta, zakup sprzętu, naprawa urządzenia czy inne większe wydatki nie muszą być finansową katastrofą tylko dlatego, że pojawiają się raz na kilka miesięcy. Jeżeli wiesz, że dany koszt wystąpi, możesz wcześniej uwzględnić go w swoim planie. Zamiast szukać pieniędzy w momencie, kiedy rachunek już czeka, odkładasz je stopniowo. To jedna z najważniejszych zmian, jakie możesz wprowadzić w codziennym zarządzaniu pieniędzmi: część przyszłych wydatków zaczynasz finansować jeszcze zanim nadejdą.
Piątym celem jest stworzenie systemu, który nie wymaga ciągłego pilnowania. Jeżeli każdego miesiąca musisz od nowa zastanawiać się, czy tym razem uda ci się coś odłożyć, istnieje duża szansa, że oszczędzanie będzie zależało od twojej aktualnej motywacji. Jeżeli natomiast po otrzymaniu dochodu określona kwota automatycznie trafia na konto oszczędnościowe lub konto przeznaczone na konkretny cel, część decyzji znika z twojej głowy. Nie oznacza to pełnej automatyzacji całego życia finansowego. Chodzi o to, żeby najważniejsze działania wykonywały się możliwie bezobsługowo.
Po trzydziestu dniach nie musisz mieć idealnych finansów. Powinieneś jednak mieć coś znacznie bardziej użytecznego: własny punkt odniesienia i sposób działania. Powinieneś wiedzieć, ile kosztuje cię życie, ile pieniędzy potrzebujesz na bieżące funkcjonowanie, jakie wydatki możesz ograniczyć, ile chcesz odkładać, jak wygląda twoja poduszka i co zamierzasz zrobić z pieniędzmi w kolejnych miesiącach. To wystarczy, żeby zamiast reagować na kolejne wydatki, zacząć nimi zarządzać.
Zasada finansowego resetu
Największym błędem byłaby próba naprawienia wszystkiego jednocześnie. Możesz w jeden wieczór postanowić, że od jutra będziesz prowadzić szczegółowy budżet, ograniczysz zakupy, zrezygnujesz z restauracji, zaczniesz biegać, przeczytasz książkę o inwestowaniu, otworzysz konto oszczędnościowe, spłacisz kredyt wcześniej i odłożysz kilka tysięcy złotych. Taki plan może wyglądać dobrze na papierze, ale im więcej zmian próbujesz wprowadzić jednocześnie, tym trudniej utrzymać je przez dłuższy czas. Finansowy reset ma działać odwrotnie. Najpierw rozpoznajesz sytuację, później podejmujesz decyzje, a dopiero na końcu budujesz automatyczny system.
Pierwsza zasada brzmi więc: najpierw poznaj, potem zmieniaj. Nie zaczynaj od cięcia wydatków tylko dlatego, że wydaje ci się, że wydajesz za dużo. Najpierw sprawdź, na co rzeczywiście wydajesz pieniądze. Nie zakładaj, że problemem są drobne zakupy, jeżeli największą część budżetu pochłaniają koszty stałe. Nie ustalaj wysokości poduszki na podstawie przypadkowej kwoty znalezionej w internecie, jeżeli nie znasz swojego miesięcznego kosztu życia. Nie ustalaj miesięcznej kwoty oszczędzania na poziomie, którego nie będziesz w stanie utrzymać. Najpierw zbierz dane, a później wyciągaj z nich wnioski.
Druga zasada brzmi: najpierw usuwaj problemy, które rzeczywiście mają znaczenie. Kiedy poznasz swoje wydatki, prawdopodobnie zobaczysz kilka rzeczy, które możesz poprawić. Nie wszystkie będą równie ważne. Oszczędność 20 zł miesięcznie może być sensowna, ale jeżeli jednocześnie masz koszt, który pochłania kilkaset złotych miesięcznie i nie daje ci większej wartości, to właśnie tam znajduje się większa możliwość zmiany. Dlatego nie chodzi o obsesyjne szukanie każdej pojedynczej złotówki. Chodzi o rozpoznanie miejsc, w których niewielka decyzja może przynieść trwały efekt.
Trzecia zasada brzmi: najpierw zbuduj bezpieczeństwo, potem myśl o dalszych celach. Oszczędności mogą mieć różne funkcje i nie wszystkie powinny być traktowane tak samo. Pieniądze na wakacje, zakup samochodu czy inwestowanie mają inne zadanie niż środki przeznaczone na sytuację awaryjną. Poduszka finansowa ma zapewnić ci dostęp do pieniędzy wtedy, kiedy wydarzy się coś, czego nie planowałeś. Dlatego jednym z etapów resetu będzie oddzielenie pieniędzy przeznaczonych na bezpieczeństwo od pieniędzy, które mają finansować konkretne zachcianki lub plany.
Czwarta zasada brzmi: dopiero po uporządkowaniu systemu zacznij go automatyzować. Automatyzowanie chaosu nie rozwiązuje problemu. Jeżeli nie wiesz, ile powinieneś odkładać, automatyczny przelew nie stworzy nagle właściwej kwoty. Jeżeli masz zbyt wiele niepotrzebnych opłat, automatyczne płacenie rachunków tylko sprawi, że będą pobierane regularnie. Najpierw musisz wiedzieć, jak powinien wyglądać przepływ pieniędzy. Dopiero wtedy możesz ustawić automatyczne przelewy, terminy i inne rozwiązania, które ograniczą liczbę decyzji podejmowanych co miesiąc.
Cały reset można więc sprowadzić do prostego ciągu:
poznaj swoją sytuację → znajdź problemy → uporządkuj wydatki → określ kwoty bezpieczeństwa → zacznij regularnie odkładać → przygotuj się na większe wydatki → zautomatyzuj system.
Nie przeskakuj tych etapów tylko dlatego, że któryś z późniejszych wydaje się bardziej interesujący. Jeżeli nie wiesz, ile kosztuje cię życie, trudno będzie dobrze ustalić wysokość poduszki. Jeżeli nie wiesz, ile możesz odkładać, trudno będzie stworzyć realistyczny plan oszczędzania. Jeżeli nie uporządkujesz wydatków, automatyzacja może jedynie utrwalić obecny sposób zarządzania pieniędzmi.
Finansowy reset nie oznacza też, że od pierwszego dnia musisz zacząć żyć znacznie skromniej. Nie chodzi o karanie się za dotychczasowe decyzje ani o stworzenie budżetu, w którym nie ma miejsca na przyjemności. Jeżeli po analizie okaże się, że wydajesz pieniądze na coś, co naprawdę jest dla ciebie ważne, nie ma powodu usuwać tego wydatku tylko dlatego, że można byłoby znaleźć tańszą alternatywę. Dobrze uporządkowane finanse nie polegają na tym, że wydajesz jak najmniej. Polegają na tym, że wiesz, na co wydajesz, dlaczego to robisz i jakie konsekwencje ma dana decyzja dla pozostałych celów.
To samo dotyczy oszczędzania. Nie musisz od razu odkładać ogromnej części dochodu. Kwota, której nie jesteś w stanie regularnie utrzymać, nie jest dobrym punktem wyjścia. Lepiej ustalić poziom, który pasuje do twojej sytuacji, a następnie zwiększać go wtedy, gdy pozwolą na to dochody lub zmniejszenie innych kosztów. System powinien być możliwy do utrzymania również po zakończeniu książki. Trzydzieści dni ma być początkiem zmiany sposobu zarządzania pieniędzmi, a nie krótkim okresem finansowej mobilizacji.
Warto również pamiętać, że twoja sytuacja może się zmieniać. Dochód może wzrosnąć albo spaść. Mogą pojawić się nowe zobowiązania, zmienić się koszty mieszkania, samochodu czy utrzymania. Możesz przeprowadzić się, zmienić pracę, rozpocząć działalność gospodarczą albo po prostu zacząć planować większy zakup. Dlatego system, który stworzysz, nie powinien być traktowany jak zestaw niezmiennych reguł. Ma być narzędziem, które możesz aktualizować. Właśnie dlatego ostatnim etapem książki będzie stworzenie planu na kolejne dwanaście miesięcy, a nie zakończenie pracy wraz z wykonaniem trzydziestego zadania.
Najważniejsze jest jednak to, żebyś nie próbował przewidzieć wszystkiego przed rozpoczęciem. Nie musisz dzisiaj wiedzieć, jaka będzie twoja idealna wysokość oszczędności, jak powinien wyglądać cały przyszłoroczny budżet ani co zrobisz z każdą dodatkową złotówką. Te odpowiedzi pojawią się w kolejnych dniach, kiedy poznasz swoje liczby.
Zacznij więc od tego, co wiesz dzisiaj. Nie oceniaj swojej sytuacji, zanim jej nie sprawdzisz. Nie próbuj jej poprawiać, zanim nie poznasz przyczyn problemu. I nie wymagaj od siebie perfekcji. Przez najbliższe trzydzieści dni nie chodzi o to, żebyś stał się innym człowiekiem. Chodzi o to, żeby twoje pieniądze przestały być czymś, co po prostu pojawia się na koncie i znika, a zaczęły mieć konkretne miejsce, zadanie i plan.
Reset zaczyna się od liczb. Dzień pierwszy zaczyna się teraz.
ETAP I ZOBACZ, GDZIE JESTEŚ
Dzień 1. Ile naprawdę masz pieniędzy?
Pierwszy dzień finansowego resetu zaczynamy od czegoś, co wydaje się banalnie proste: sprawdzenia, ile masz pieniędzy. W praktyce odpowiedź wcale nie musi być oczywista. Jeżeli dzisiaj spojrzysz na konto i zobaczysz 6500 zł, możesz pomyśleć: „Mam 6500 zł”. Tyle że ta kwota niekoniecznie oznacza, że możesz wydać 6500 zł. Część tych pieniędzy może być potrzebna na czynsz, rachunki, ratę kredytu, ubezpieczenie, zaplanowany zakup albo inne zobowiązania, które pojawią się za kilka dni. Możesz też mieć pieniądze na kilku kontach, trochę gotówki, konto oszczędnościowe albo lokatę. Z drugiej strony możesz mieć już wykonane płatności, które nie zostały jeszcze zaksięgowane. Samo saldo rachunku jest więc tylko jednym elementem całego obrazu.
Dzisiaj nie próbujesz jeszcze niczego ograniczać, oszczędzać ani naprawiać. Nie analizujesz, czy wydajesz za dużo. Nie rezygnujesz z subskrypcji i nie ustalasz budżetu. Najpierw musisz wiedzieć, z jakiego punktu startujesz. Pierwszym zadaniem jest stworzenie aktualnego bilansu pieniędzy, którymi rzeczywiście dysponujesz. To będzie twoje finansowe zdjęcie sytuacji na początku resetu. Za kilka tygodni będziesz mógł do niego wrócić i zobaczyć, co się zmieniło.
Saldo konta to nie to samo co pieniądze do wydania
Najłatwiej popełnić błąd, utożsamiając saldo konta z kwotą, którą możesz swobodnie wydać. Załóżmy, że w dniu otrzymania wynagrodzenia na rachunku pojawiło się 8000 zł. Jeżeli 1500 zł musisz przeznaczyć na mieszkanie, 500 zł na ratę, 300 zł na rachunki, a 700 zł chcesz odłożyć na zaplanowany wydatek, twoja rzeczywista kwota swobodnego wydawania nie wynosi 8000 zł. Pieniądze są na rachunku, ale część z nich ma już określone zadanie.
To właśnie rozróżnienie będzie jednym z fundamentów całej książki. Pieniądze, które masz i pieniądze, które możesz wydać, nie zawsze są tą samą kwotą. Możesz mieć wysokie saldo i jednocześnie niewielką kwotę faktycznie dostępną. Możesz również mieć stosunkowo niskie saldo na koncie osobistym, ale sporą poduszkę na rachunku oszczędnościowym. Dlatego podczas dzisiejszego ćwiczenia nie interesuje nas wyłącznie jedna liczba widoczna w aplikacji bankowej.
Dobrym sposobem myślenia jest podzielenie pieniędzy na kilka grup. Pierwsza to środki, które są dostępne i nie mają jeszcze konkretnego przeznaczenia. Druga to pieniądze, które są już potrzebne na znane zobowiązania lub zaplanowane wydatki. Trzecia to oszczędności i rezerwy, których nie chcesz traktować jako pieniędzy do codziennego wydawania. Czwarta może obejmować środki ulokowane w sposób, który nie jest przeznaczony do bieżących płatności, na przykład pieniądze znajdujące się na lokacie.
Nie chodzi o stworzenie skomplikowanego systemu księgowego. Chodzi o to, żebyś przestał patrzeć na wszystkie środki jak na jedną wspólną pulę. Jeżeli masz 10 000 zł na rachunkach, ale 4000 zł jest przeznaczone na czynsz, rachunki i inne zaplanowane płatności, a 3000 zł stanowi twoją poduszkę finansową, to twoja sytuacja wygląda zupełnie inaczej niż w przypadku osoby, która ma 10 000 zł i nie ma żadnych najbliższych zobowiązań ani odłożonej rezerwy.
Sprawdź wszystkie miejsca, w których trzymasz pieniądze
Zanim zapiszesz jakąkolwiek kwotę, sprawdź wszystkie miejsca, w których możesz mieć pieniądze. Zacznij od rachunku lub rachunków, z których korzystasz na co dzień. Jeżeli masz więcej niż jedno konto osobiste, uwzględnij każde z nich. Następnie sprawdź konta oszczędnościowe, rachunki wspólne, subkonta i inne miejsca, na których przechowujesz środki.
Nie zapominaj o gotówce. Jeżeli masz w domu 500 zł, w portfelu 200 zł i jeszcze 100 zł odłożone w innym miejscu, wszystkie te pieniądze należą do twojego majątku finansowego. Nie musisz jednak traktować gotówki tak samo jak pieniędzy na rachunku. Istotne jest po prostu to, żeby uwzględnić ją w bilansie, zamiast tworzyć obraz sytuacji wyłącznie na podstawie bankowych aplikacji.
Sprawdź również lokaty i inne bezpieczne formy przechowywania oszczędności, jeśli z nich korzystasz. Zapisz aktualną wartość środków oraz informację, kiedy pieniądze będą dostępne, jeżeli dostęp do nich jest ograniczony do określonego terminu. To ważne rozróżnienie. 5000 zł na zwykłym koncie oszczędnościowym i 5000 zł na lokacie kończącej się za kilka miesięcy mają tę samą wartość nominalną, ale niekoniecznie taką samą dostępność w codziennym budżecie.
Jeżeli posiadasz środki w różnych walutach, również je uwzględnij, ale nie musisz na tym etapie komplikować rachunków. Możesz zapisać każdą walutę osobno. Jeżeli chcesz policzyć łączną wartość wszystkich środków w złotówkach, zastosuj aktualny kurs, ale pamiętaj, że jest to wartość orientacyjna, ponieważ kurs walut zmienia się w czasie. Najważniejsze jest kompletne zebranie informacji, a nie uzyskanie księgowej dokładności co do ostatniego grosza.
Jeżeli korzystasz z aplikacji finansowych, portfeli elektronicznych lub innych miejsc, w których przechowujesz pieniądze, również je sprawdź. W przypadku pieniędzy znajdujących się poza zwykłym rachunkiem bankowym szczególnie ważne jest jednak rozróżnienie między wartością aktywów a kwotą, którą możesz szybko wykorzystać do opłacenia rachunków. Na tym etapie nie musisz przeprowadzać pełnej analizy inwestycji. Jeżeli masz takie aktywa, możesz je zapisać osobno, zamiast wrzucać do jednej kategorii z pieniędzmi przeznaczonymi na codzienne wydatki.
Nie pomyl pieniędzy zarezerwowanych z pieniędzmi wolnymi
Teraz dochodzimy do najważniejszej części dzisiejszego zadania. Załóżmy, że na wszystkich twoich rachunkach i w gotówce znajduje się łącznie 12 000 zł. To jeszcze nie jest odpowiedź na pytanie, ile możesz wydać.
Sprawdź, jakie płatności czekają cię do kolejnego wpływu pieniędzy. Może to być czynsz, rata, rachunek za prąd, telefon, internet, ubezpieczenie, rata za sprzęt, opłata za przedszkole, paliwo, zaplanowany bilet albo inny wydatek, o którym już wiesz. Nie musisz uwzględniać każdego przyszłego wydatku, którego jeszcze nie potrafisz przewidzieć. Na tym etapie interesują cię przede wszystkim pieniądze, które już teraz mają określone przeznaczenie.
Jeżeli masz 12 000 zł, a w najbliższych dniach musisz zapłacić 3500 zł, nie powinieneś patrzeć na całe 12 000 zł jak na pieniądze dostępne do swobodnego wydawania. Po uwzględnieniu tych zobowiązań pozostaje 8500 zł. Jeżeli dodatkowo 3000 zł stanowi twoją poduszkę finansową, którą chcesz zachować nietkniętą, kwota przeznaczona na bieżące decyzje jest jeszcze niższa.
Możesz więc zastosować prosty schemat:
Wszystkie dostępne środki — najbliższe zobowiązania — pieniądze zarezerwowane na konkretne cele = środki, które pozostają do dyspozycji.
Nie jest to formalna definicja majątku ani sposób prowadzenia księgowości. To praktyczne narzędzie pomagające odpowiedzieć na pytanie: ile pieniędzy mogę obecnie traktować jako wolne?
Ważne jest również to, żeby nie odejmować pieniędzy dwa razy. Jeżeli przykładowo na koncie oszczędnościowym masz 5000 zł i te 5000 zł już wyraźnie traktujesz jako poduszkę finansową, nie musisz dodatkowo odejmować ich od sumy dostępnych środków, jeśli wcześniej w bilansie zaklasyfikowałeś je jako osobną rezerwę. Chodzi o uporządkowanie pieniędzy według ich funkcji, a nie o sztuczne zmniejszanie wartości tego, co posiadasz.
Pieniądze na rachunku, oszczędności i lokaty
Warto już pierwszego dnia rozdzielić trzy pojęcia: pieniądze bieżące, oszczędności i rezerwa finansowa. W praktyce mogą znajdować się nawet na tym samym rachunku, ale pełnią różne funkcje.
Pieniądze bieżące to środki, z których finansujesz codzienne życie. Kupujesz za nie jedzenie, paliwo, płacisz rachunki, robisz zakupy i pokrywasz inne zwykłe koszty. Nie oznacza to, że cała kwota znajdująca się na koncie bieżącym jest automatycznie dostępna. Część może być już przeznaczona na przyszłe rachunki.
Oszczędności to pieniądze odłożone na konkretny cel albo zgromadzone bez określonego terminu wydania. Może to być kwota na wakacje, samochód, remont, wkład własny, większy zakup albo po prostu środki odkładane z myślą o przyszłości. Ich charakter jest inny niż pieniędzy potrzebnych na codzienne zakupy, dlatego warto widzieć je jako osobną kategorię.
Rezerwa finansowa, czyli poduszka bezpieczeństwa, ma jeszcze inne zadanie. Jej rolą jest pomóc ci poradzić sobie z sytuacją, której nie planowałeś. Nie jest funduszem na spontaniczne zakupy ani sposobem na finansowanie regularnych wydatków. Właśnie dlatego w kolejnych dniach będziemy osobno zajmować się jej wysokością i sposobem budowania.
Lokaty również warto zapisać oddzielnie, szczególnie jeśli nie masz do nich swobodnego dostępu przed terminem zakończenia. Nie oznacza to, że pieniądze na lokacie są „gorsze” albo nie należy ich uwzględniać. Po prostu nie powinieneś traktować ich tak samo jak pieniędzy, które możesz wykorzystać dzisiaj do zapłacenia rachunku. W finansach osobistych liczy się nie tylko wartość pieniędzy, ale również ich dostępność i przeznaczenie.
Jeżeli masz inwestycje, możesz w dzisiejszym bilansie zapisać je w osobnej kategorii. Nie traktuj jednak aktualnej wartości inwestycji jako pieniędzy przeznaczonych na bieżące wydatki tylko dlatego, że aplikacja pokazuje określoną kwotę. Wartość aktywów może się zmieniać, a ich zamiana na gotówkę może wymagać czasu i wiązać się z kosztami lub podatkami. Na tym etapie interesuje nas przede wszystkim płynność finansowa, czyli to, czym rzeczywiście możesz dysponować w codziennym życiu.
Sprawdź zobowiązania, które już czekają
Kolejny krok polega na spojrzeniu kilka lub kilkanaście dni do przodu. Nie interesuje nas jeszcze cały roczny kalendarz wydatków. Chcemy ustalić, jakie pieniądze z obecnego salda są już w praktyce zajęte.
Otwórz historię rachunku, sprawdź zaplanowane przelewy i przypomnij sobie o płatnościach, które wykonujesz regularnie. Jeżeli masz ustawione zlecenia stałe, przejrzyj ich listę. Jeżeli rachunki są pobierane automatycznie, sprawdź ich najbliższe terminy. Zwróć uwagę również na raty i płatności kartą, które już zostały wykonane, ale jeszcze nie zostały ostatecznie rozliczone.
Dobrym rozwiązaniem jest stworzenie krótkiej listy:
Co muszę zapłacić, zanim otrzymam kolejne pieniądze?
Nie wpisuj tutaj wszystkich wydatków, które być może pojawią się w przyszłości. Jeżeli wiesz, że w sobotę robisz zakupy spożywcze, nie musisz od razu znać ich dokładnej wartości. Jeżeli natomiast wiesz, że za trzy dni pobrana zostanie rata w wysokości 1200 zł, ta kwota powinna znaleźć się na liście.
Możesz również uwzględnić wydatki, które już zostały poniesione, ale nie zostały jeszcze pobrane z rachunku. Przykładem może być zakup dokonany kartą, który oczekuje na rozliczenie. Jeżeli będziesz patrzeć wyłącznie na aktualne saldo, możesz uznać te pieniądze za dostępne, mimo że w praktyce zostały już wydane.
Nie chodzi o to, żeby przewidywać każdą transakcję. Chodzi o uniknięcie sytuacji, w której patrzysz na saldo konta, widzisz wysoką kwotę i podejmujesz decyzję zakupową, a kilka dni później okazuje się, że część tych pieniędzy była już potrzebna na wcześniej zaplanowane płatności.
Stwórz swoje pierwsze finansowe zdjęcie
Masz już wszystkie potrzebne informacje. Teraz trzeba je zebrać w jednym miejscu. Możesz wykorzystać tabelę w książce, arkusz kalkulacyjny, notatnik albo zwykłą kartkę. Narzędzie nie ma większego znaczenia. Ważne, żebyś zrobił to w sposób, do którego będziesz mógł wrócić.
Najprostsza wersja może wyglądać tak:
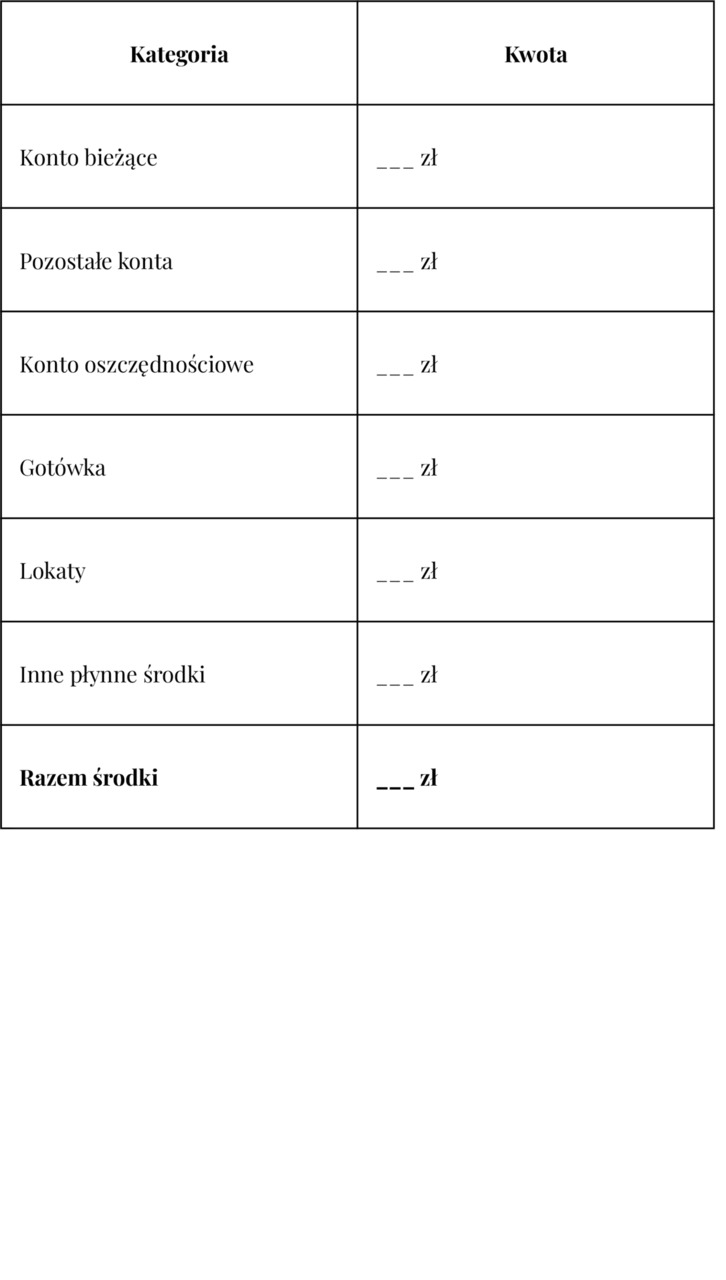
Następnie utwórz drugą część:
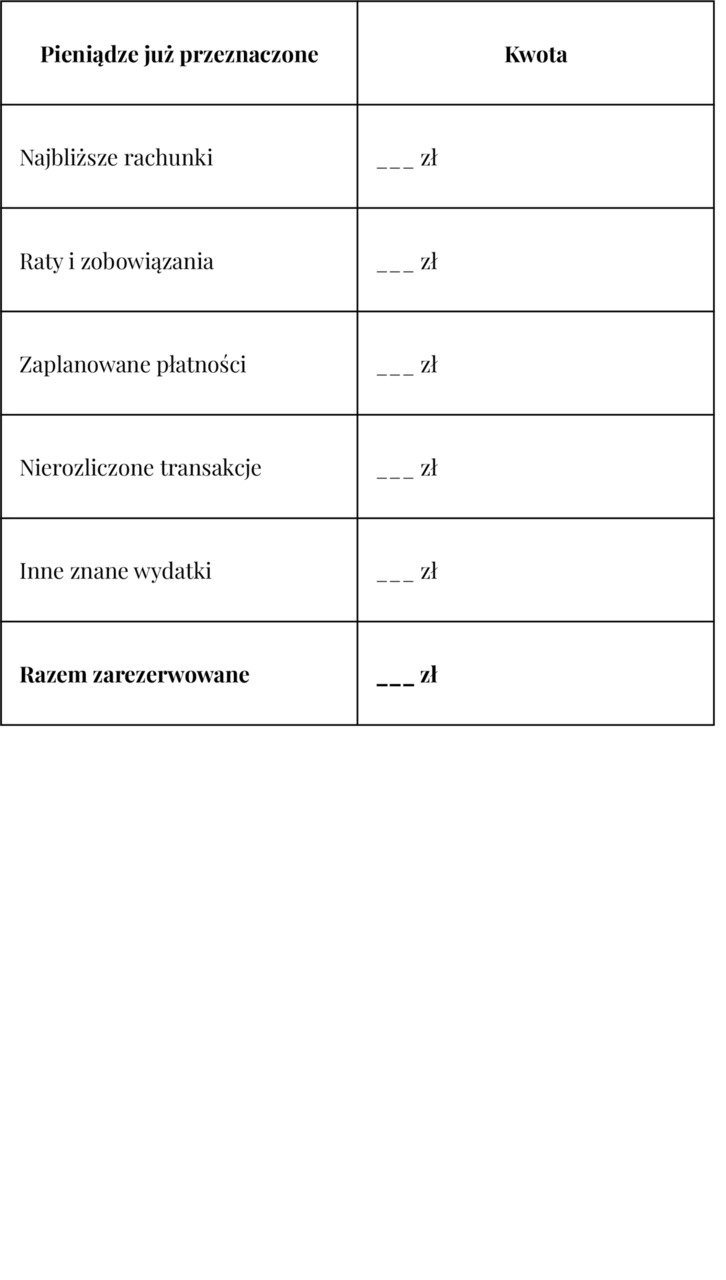
Na końcu możesz zapisać:
Środki pozostające do dyspozycji = wszystkie środki — pieniądze już zarezerwowane.
Jeżeli masz oszczędności lub poduszkę finansową, oznacz je dodatkowo. Nie dlatego, że nie są twoimi pieniędzmi, ale dlatego, że nie powinny być automatycznie traktowane jako pieniądze do codziennego wydawania.
Przykładowo możesz otrzymać taki obraz:
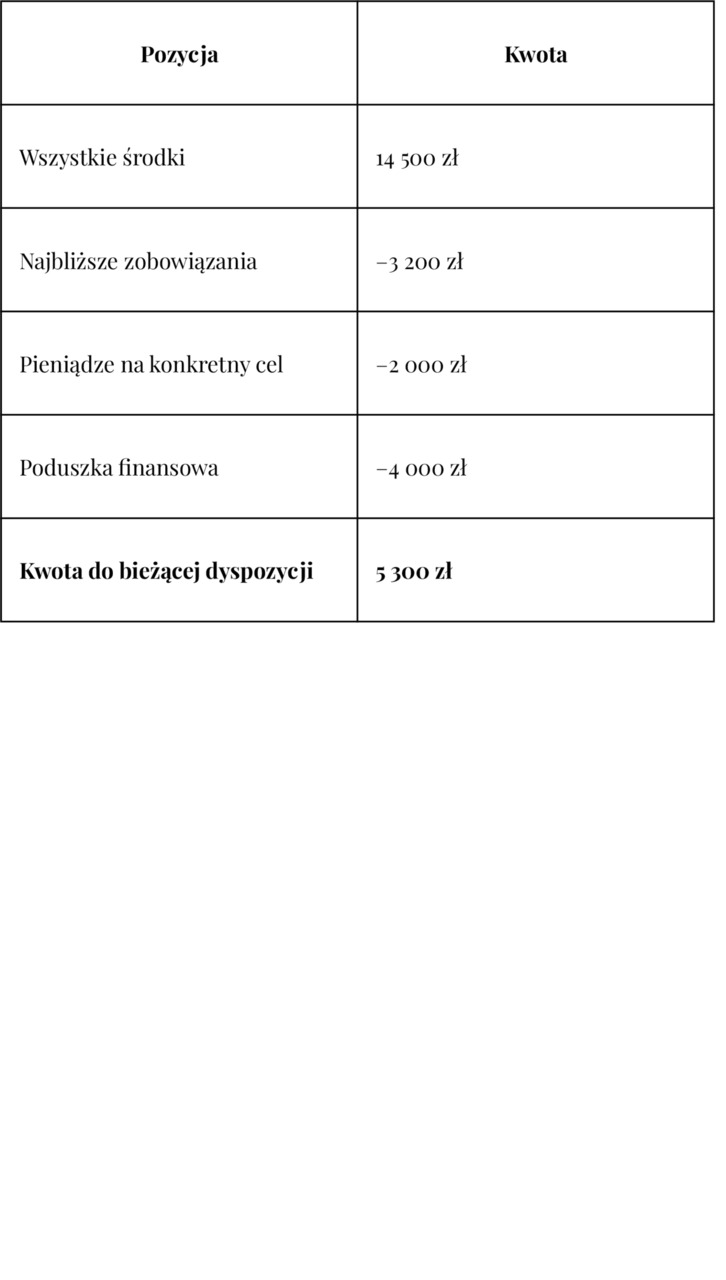
W tym przykładzie osoba posiada 14 500 zł, ale nie oznacza to, że ma 14 500 zł do swobodnego wydania. Część środków ma już określone zadanie. Taki sposób patrzenia na pieniądze jest znacznie bardziej użyteczny niż samo sprawdzanie salda rachunku.
Co zrobić z debetem, kartą kredytową i limitem?
Jeżeli korzystasz z debetu lub limitu kredytowego, nie traktuj dostępnego limitu jak własnych pieniędzy. Jeżeli aplikacja pokazuje, że możesz wydać jeszcze 5000 zł dzięki limitowi, nie oznacza to, że posiadasz dodatkowe 5000 zł. To dostęp do finansowania, które później trzeba będzie spłacić.
Podobnie należy patrzeć na kartę kredytową. Jeżeli wykorzystałeś już część przyznanego limitu, uwzględnij tę kwotę jako zobowiązanie, nawet jeśli rachunek karty nie został jeszcze rozliczony. Dzięki temu nie zawyżysz obrazu swoich rzeczywiście dostępnych środków.
Jeżeli masz już zadłużenie, nie musisz dzisiaj rozwiązywać całego problemu. Zapisz jego istnienie i najbliższe wymagane płatności. Szczegółową mapą zobowiązań zajmiemy się później. Dzisiaj chodzi przede wszystkim o to, żeby twoje saldo nie dawało fałszywego poczucia, że masz więcej pieniędzy, niż faktycznie możesz wykorzystać.
A jeśli wynik nie wygląda dobrze?
Możliwe, że po wykonaniu tego ćwiczenia odkryjesz, że masz znacznie mniej pieniędzy, niż myślałeś. Być może większość salda pochłoną najbliższe rachunki. Być może nie masz jeszcze żadnych oszczędności. Być może korzystasz z limitu albo masz więcej zobowiązań, niż chciałeś sobie uświadomić.
Nie próbuj teraz tego naprawiać na siłę. Dzisiejszym zadaniem nie jest poprawienie wyniku. Jest nim poznanie wyniku.
To bardzo ważne rozróżnienie, ponieważ finansowy reset zaczyna się od rzeczywistości, a nie od życzeń. Jeżeli masz 800 zł dostępnych środków, nie pomoże ci zapisanie w budżecie, że powinieneś mieć 3000 zł. Jeżeli masz 5000 zł oszczędności, nie ma sensu udawać, że masz 10 000 zł, bo taka kwota wydaje ci się odpowiedniejsza. Wpisz rzeczywiste wartości. Dopiero na podstawie prawdziwych danych będziemy mogli zaplanować kolejne kroki.
Jeżeli natomiast wynik jest dobry, również nie kończ na stwierdzeniu „wszystko jest w porządku”. Zobacz, dlaczego jest w porządku. Czy masz odpowiednio dużo płynnych środków? Czy część pieniędzy jest już odłożona? Czy masz znane zobowiązania pokryte? Czy wiesz, ile pieniędzy możesz swobodnie wydać? Samo wysokie saldo nie gwarantuje uporządkowanych finansów. Równie ważne jest to, czy rozumiesz, co się za nim kryje.
Zadanie na dziś: sporządź swój bilans
Poświęć dzisiaj czas wyłącznie na stworzenie aktualnego obrazu swojej sytuacji. Otwórz wszystkie rachunki, sprawdź gotówkę, konta oszczędnościowe, lokaty i inne płynne środki. Następnie sprawdź najbliższe zobowiązania i płatności, które zostały już poniesione, ale mogą nie być jeszcze widoczne jako pobrana kwota. Zapisz wszystko w jednym miejscu.
Następnie odpowiedz sobie na cztery pytania:
Ile pieniędzy mam łącznie?
Ile z tej kwoty jest już przeznaczone na konkretne płatności lub cele?
Ile stanowi moja rezerwa lub oszczędności, których nie chcę wykorzystywać na codzienne wydatki?
Ile pieniędzy pozostaje mi rzeczywiście do swobodnej dyspozycji?
Nie musisz jeszcze oceniać, czy ta ostatnia kwota jest wystarczająca. Nie musisz porównywać jej z dochodami znajomych ani z żadną „idealną” wartością. Nie musisz również podejmować decyzji o cięciu wydatków. Na tym etapie wystarczy, że znasz odpowiedź.
Jeżeli chcesz, zapisz również datę wykonania bilansu. To drobny szczegół, który później okaże się przydatny. Będziesz mógł wrócić do tej kartki lub tabeli po tygodniu, po zakończeniu całego resetu i po kilku miesiącach. Zobaczysz wtedy nie tylko pojedyncze saldo, ale zmianę całego systemu.
Rezultat dnia 1
Po wykonaniu pierwszego zadania powinieneś mieć przed sobą jedną, konkretną liczbę określającą środki, które rzeczywiście pozostają ci do dyspozycji oraz osobno zapisane oszczędności, rezerwy i pieniądze przeznaczone na znane zobowiązania.
To jest twój punkt startowy.
Nie jest jeszcze budżetem. Nie jest planem oszczędzania. Nie jest również oceną twojej sytuacji finansowej. Jest po prostu aktualnym zdjęciem tego, gdzie znajdujesz się dzisiaj.
I właśnie tego potrzebujemy przed wykonaniem kolejnych kroków. Jutro nie będziemy już zgadywać, gdzie są twoje pieniądze. Zaczniemy sprawdzać, ile kosztuje cię życie każdego miesiąca.
Dzień 1 zakończony: wiesz już nie tylko, ile widzisz na kontach, ale ile pieniędzy naprawdę masz do dyspozycji.
Dzień 2. Ile kosztuje Cię każdy miesiąc?
Wczoraj sprawdziłeś, ile pieniędzy naprawdę masz. Dzisiaj zrobisz kolejny krok: ustalisz, ile pieniędzy potrzebujesz, żeby przeżyć jeden zwykły miesiąc. To pozornie proste pytanie, ale wiele osób potrafi bez problemu podać wysokość swoich dochodów, a znacznie trudniej przychodzi im odpowiedź na pytanie, ile kosztuje ich życie. Możesz wiedzieć, że co miesiąc otrzymujesz 6000, 8000 czy 12 000 zł, a mimo to nie wiedzieć, ile z tej kwoty jest potrzebne na podstawowe funkcjonowanie. Bez tej informacji trudno określić, ile naprawdę możesz oszczędzać, jak duża powinna być poduszka finansowa albo jaką kwotą możesz swobodnie dysponować.
Dzisiaj nie będziemy jeszcze analizować, czy któryś z wydatków jest za wysoki. Nie będziemy szukać oszczędności ani zastanawiać się, z czego zrezygnować. Najpierw potrzebujemy ustalić minimalny miesięczny koszt utrzymania, czyli kwotę, która jest potrzebna do opłacenia regularnych kosztów życia. Dopiero kiedy poznasz tę wartość, będziesz mógł świadomie zdecydować, co zrobić z pieniędzmi, które pozostają ponad nią.
Zarobki mówią, ile otrzymujesz. Koszt życia mówi, ile potrzebujesz
Dochód i koszt życia to dwie zupełnie różne informacje. Jeżeli zarabiasz 8000 zł miesięcznie, ta liczba sama w sobie niewiele mówi o twojej sytuacji. Jeżeli koszt twojego podstawowego utrzymania wynosi 4500 zł, pozostaje ci potencjalnie 3500 zł na oszczędności, większe wydatki, rozrywkę, inwestowanie czy inne cele. Jeżeli natomiast koszt utrzymania wynosi 7500 zł, sytuacja wygląda zupełnie inaczej, mimo że dochód jest dokładnie taki sam.
Dlatego nie zaczynaj od pytania: „Ile powinienem oszczędzać?”. Najpierw odpowiedz na pytanie: „Ile pieniędzy potrzebuję, żeby normalnie funkcjonować?”. Ta kwota stanie się jednym z najważniejszych punktów odniesienia w całym finansowym resecie. Na jej podstawie będziesz później określać wysokość poduszki finansowej, planować większe wydatki i oceniać, czy twój obecny poziom dochodów zapewnia wystarczający margines bezpieczeństwa.
Nie szukamy jednak jednej uniwersalnej kwoty, która byłaby odpowiednia dla każdego. Koszt życia zależy od miejsca zamieszkania, liczby osób w gospodarstwie domowym, sposobu przemieszczania się, sytuacji mieszkaniowej, zobowiązań i wielu innych czynników. Dla jednej osoby podstawowe koszty mogą wynosić 3000 zł miesięcznie, dla innej 6000 zł, a dla jeszcze innej 10 000 zł. Sama wysokość tej kwoty nie mówi, czy ktoś zarządza pieniędzmi dobrze lub źle. Na tym etapie interesuje nas wyłącznie to, jaka kwota jest prawdziwa w twoim przypadku.
Zacznij od mieszkania
Największą pozycją w budżecie wielu gospodarstw domowych jest mieszkanie. Dlatego właśnie od niego zacznij. Jeżeli wynajmujesz mieszkanie, uwzględnij czynsz najmu oraz inne regularne opłaty związane z lokalem. Jeżeli jesteś właścicielem mieszkania i spłacasz kredyt, uwzględnij miesięczną ratę, ale również pozostałe koszty związane z utrzymaniem nieruchomości. Jeżeli mieszkasz we własnym mieszkaniu bez kredytu, nie oznacza to, że mieszkanie nic cię nie kosztuje.
W zależności od sytuacji mogą pojawić się opłaty administracyjne, fundusz remontowy, podatek od nieruchomości, opłaty za wywóz odpadów czy inne koszty związane z lokalem. Jeżeli część opłat jest zmienna, możesz przyjąć średnią z kilku ostatnich miesięcy. Nie próbuj przewidzieć dokładnej kwoty każdego rachunku. Chodzi o uzyskanie realistycznego miesięcznego poziomu wydatków.
Jeżeli wynajmujesz mieszkanie i dodatkowo płacisz kaucję, nie traktuj jej jako miesięcznego kosztu utrzymania, ponieważ jest to zwykle jednorazowa kwota związana z zawarciem umowy, a nie regularny wydatek. Jeżeli jednak płacisz co miesiąc określoną kwotę za miejsce parkingowe, garaż lub komórkę lokatorską, uwzględnij ją w kosztach mieszkania.
Jeżeli dzielisz koszty mieszkania z drugą osobą, licz tylko tę część, którą rzeczywiście finansujesz ze swojego budżetu, albo — jeśli książka jest wykorzystywana do planowania finansów całego gospodarstwa domowego — uwzględnij pełny koszt i wspólne dochody. Najważniejsze jest zachowanie konsekwencji. Nie możesz zestawić pełnego kosztu mieszkania z połową dochodów i oczekiwać, że wynik będzie miarodajny.
Media i rachunki, których nie widać w czynszu
Czynsz lub rata mieszkania to dopiero początek. Teraz sprawdź wszystkie media i regularne opłaty związane z funkcjonowaniem domu. W zależności od miejsca zamieszkania mogą to być między innymi prąd, gaz, ogrzewanie, woda, ścieki, wywóz odpadów oraz inne opłaty administracyjne.
Problem z mediami polega na tym, że nie zawsze otrzymujesz identyczny rachunek każdego miesiąca. Jeżeli w jednym miesiącu płacisz 150 zł za prąd, a w kolejnym 300 zł, nie oznacza to, że powinieneś wybrać jedną z tych wartości i uznać ją za „miesięczny koszt”. Jeżeli rachunki są zmienne, wykorzystaj dane z dłuższego okresu. Najprościej zsumować koszty z ostatnich dwunastu miesięcy i podzielić je przez dwanaście. Otrzymasz w ten sposób średni miesięczny koszt.
To rozwiązanie jest szczególnie przydatne w przypadku ogrzewania, energii elektrycznej czy innych wydatków zależnych od pory roku. Zimą rachunki mogą być znacznie wyższe, latem niższe, ale dla planowania finansowego ważne jest to, ile średnio potrzebujesz w całym roku. Dzięki temu nie będziesz budował budżetu na podstawie wyjątkowo taniego miesiąca.
Jeżeli nie masz jeszcze pełnych danych z dwunastu miesięcy, możesz wykorzystać krótszy okres i później skorygować wartość. Nie odkładaj zadania tylko dlatego, że nie masz idealnych danych. Przybliżenie oparte na rzeczywistych rachunkach jest znacznie lepsze niż zgadywanie.
Jedzenie: nie zgaduj, sprawdź
Jedzenie jest jednym z wydatków, które bardzo łatwo niedoszacować. Powodem jest jego częstotliwość. Nie płacisz za żywność raz w miesiącu, tak jak za niektóre rachunki. Robisz wiele mniejszych zakupów: supermarket, piekarnia, sklep osiedlowy, warzywniak, restauracja, dostawa jedzenia, kawa po drodze. Każdy z tych wydatków może wyglądać niepozornie, ale dopiero suma pokazuje rzeczywisty koszt.
Na tym etapie nie próbuj jeszcze ograniczać wydatków na jedzenie. Sprawdź, ile rzeczywiście wydajesz. Najlepszym źródłem będzie historia rachunku z ostatnich kilku miesięcy. Jeżeli część zakupów robisz za gotówkę, postaraj się uwzględnić również tę część wydatków. Nie musisz przypisywać każdego produktu do osobnej kategorii. Potrzebujesz przede wszystkim miesięcznej kwoty.
Warto również zdecydować, czy do kosztu jedzenia zaliczasz posiłki kupowane poza domem. Z punktu widzenia budżetu nie ma większego znaczenia, czy wydajesz 100 zł w sklepie, czy 100 zł w restauracji. W obu przypadkach pieniądze opuszczają twój budżet. Możesz oczywiście prowadzić bardziej szczegółowy podział na żywność, restauracje i dostawy, ale dzisiaj najważniejsze jest ustalenie pełnego kosztu żywienia.
Jeżeli w twoim gospodarstwie domowym mieszkają inne osoby, ustal, czy analizujesz wyłącznie własne wydatki, czy wspólny budżet. Nie ma jednej poprawnej metody. Istotne jest, żeby wszystkie kolejne obliczenia opierały się na tej samej zasadzie.
Transport to więcej niż paliwo
Kolejną kategorią jest transport. Jeżeli masz samochód, łatwo ograniczyć analizę do paliwa. To jednak tylko jedna część kosztów. Samochód może generować również ubezpieczenie, przeglądy, serwis, wymianę opon, naprawy, parking, opłaty drogowe i inne wydatki.
Nie wszystkie z nich pojawiają się co miesiąc. Właśnie dlatego możesz mieć wrażenie, że samochód kosztuje cię niewiele. W jednym miesiącu płacisz wyłącznie za paliwo, a kilka miesięcy później pojawia się ubezpieczenie albo większa naprawa. Jeżeli chcesz poznać rzeczywisty miesięczny koszt transportu, powinieneś uwzględnić także te wydatki, które występują raz lub kilka razy w roku.
Najprostsza metoda polega na zsumowaniu kosztów transportu z całego roku i podzieleniu ich przez dwanaście. Jeżeli jeszcze nie masz pełnych danych, możesz wykorzystać ostatnie miesiące i później poprawić wynik. W przypadku nowego samochodu albo zmiany sposobu dojazdu możesz również stworzyć szacunek na podstawie przewidywanych kosztów.
Nie zapominaj o transporcie publicznym. Jeżeli kupujesz bilet miesięczny, sprawa jest prosta. Jeżeli jednak korzystasz z komunikacji nieregularnie, sprawdź historię płatności. To samo dotyczy taksówek, aplikacji przewozowych, wynajmu samochodów czy innych środków transportu. Nie musisz tworzyć kilkunastu kategorii. Potrzebujesz wiedzieć, ile pieniędzy transport pochłania w przeciętnym miesiącu.
Ubezpieczenia: koszt, który pojawia się raz, ale trwa cały rok
Ubezpieczenia są dobrym przykładem wydatku, którego nie powinieneś pomijać tylko dlatego, że nie płacisz go co miesiąc. OC samochodu może być płatne raz w roku, podobnie jak niektóre polisy mieszkaniowe czy inne ubezpieczenia. Jeżeli podczas liczenia miesięcznych kosztów uwzględnisz tylko rachunki pobierane co miesiąc, obraz twoich finansów będzie niepełny.
Rozwiązanie jest proste: przelicz wydatki roczne na miesięczne. Jeżeli za ubezpieczenie płacisz 1200 zł raz w roku, w miesięcznym koszcie życia możesz uwzględnić 100 zł. Nie oznacza to, że co miesiąc faktycznie zapłacisz 100 zł ubezpieczycielowi. Oznacza to, że w każdym miesiącu warto uwzględnić część przyszłego wydatku, aby roczna płatność nie pojawiła się nagle jako niespodziewane obciążenie.
Ta sama zasada będzie przydatna przy wielu innych kosztach. Jeśli coś kosztuje 600 zł raz na pół roku, miesięczny koszt wynosi średnio 100 zł. Jeżeli kosztuje 2400 zł raz w roku, średnia miesięczna wynosi 200 zł. Dzięki takiemu przeliczeniu możesz zobaczyć rzeczywisty koszt utrzymania, nawet jeżeli część rachunków pojawia się tylko kilka razy w roku.
Telefon i internet
Następnie sprawdź wszystkie regularne usługi telekomunikacyjne. Telefon, internet domowy, dodatkowe karty SIM, pakiety danych, internet mobilny czy inne podobne usługi mogą stanowić niewielkie kwoty, ale właśnie dlatego łatwo przestać zwracać na nie uwagę.
Zapisz rzeczywistą kwotę, którą płacisz. Jeżeli korzystasz z promocji czasowej i wiesz, że po kilku miesiącach abonament wzrośnie, uwzględnij przyszłą zmianę w swoich planach. Jeżeli natomiast koszt zależy od zużycia, możesz wykorzystać średnią z kilku miesięcy.
W tym miejscu warto również zwrócić uwagę na sprzęt kupowany w ramach abonamentu lub na raty. Jeżeli część miesięcznej opłaty wynika ze spłaty urządzenia, nadal jest to realny koszt twojego budżetu. Nie ma znaczenia, czy pieniądze trafiają bezpośrednio do operatora, banku czy innej firmy. Jeżeli regularnie opuszczają twój budżet, muszą znaleźć się w analizie.
Raty i inne zobowiązania
Jeżeli masz kredyt, pożyczkę, zakup na raty, leasing lub inne regularne zobowiązanie, zapisz miesięczną kwotę wymaganej płatności. Na tym etapie nie musisz jeszcze analizować oprocentowania, całkowitego kosztu kredytu ani zastanawiać się, czy warto go nadpłacić. To będzie temat dalszej części finansowego resetu. Teraz interesuje nas po prostu kwota, która co miesiąc musi znaleźć się w twoim budżecie.
Nie pomijaj również zobowiązań, które nie są formalnie kredytami. Jeżeli regularnie płacisz komuś określoną kwotę, masz obowiązkową opłatę członkowską albo inne stałe zobowiązanie, również powinno znaleźć się na liście.
Warto przy tym rozróżnić ratę od całkowitego kosztu posiadania rzeczy. Przykładowo rata samochodu może wynosić 1500 zł, ale samochód generuje jeszcze paliwo, ubezpieczenie, serwis i inne koszty. Rata jest więc tylko jedną kategorią. Nie pozwól, żeby jej wysokość stworzyła wrażenie, że znasz już cały koszt danego zobowiązania czy przedmiotu.
Inne regularne koszty
Teraz przejrzyj swój budżet pod kątem wszystkich wydatków, które powtarzają się regularnie, ale nie pasują do poprzednich kategorii. Mogą to być opłaty za siłownię, zajęcia sportowe, szkołę językową, opiekę nad zwierzęciem, regularne wizyty, składki, członkostwa, usługi księgowe, oprogramowanie czy inne cykliczne płatności.
Nie próbuj z góry decydować, czy dany wydatek jest potrzebny. Zapisz go. Ocena przyjdzie później. Dzisiaj tworzysz możliwie kompletną mapę kosztów, a nie listę rzeczy, z których zamierzasz zrezygnować.
Dobrym sposobem na znalezienie takich wydatków jest przejrzenie historii rachunku z ostatnich kilku miesięcy. Nie polegaj wyłącznie na tym, co przychodzi ci do głowy. Regularne płatności są właśnie tymi, o których najłatwiej zapomnieć, ponieważ po pewnym czasie przestajesz je zauważać. Jeżeli co miesiąc pobierane jest 39 zł za usługę, po kilku miesiącach możesz nawet nie pamiętać, kiedy ją uruchomiłeś.
Stały wydatek nie zawsze oznacza taką samą kwotę
Warto zatrzymać się na chwilę przy pojęciu „stałego wydatku”. Nie musisz rozumieć go jako kosztu, który każdego miesiąca wynosi dokładnie tyle samo. Dla potrzeb budżetu stałym kosztem może być również wydatek, który występuje regularnie, ale jego wysokość się zmienia.
Prąd jest dobrym przykładem. Płacisz go regularnie, ale rachunek może być różny. Podobnie wygląda kwestia paliwa, jeżeli twoje zapotrzebowanie jest stosunkowo przewidywalne, ale zmienia się w zależności od miesiąca. W takim przypadku możesz zastosować średnią.
W tym zadaniu bardziej interesuje nas odpowiedź na pytanie „jakie koszty muszę uwzględnić w każdym miesiącu?” niż stworzenie listy identycznych rachunków. Dzięki temu unikniesz sytuacji, w której uznasz, że miesięczny koszt życia wynosi tylko sumę rachunków o stałej wysokości, a wszystkie zmienne lub okresowe koszty pojawią się później jako niespodzianka.
Roczne koszty przelicz na miesiące
To jedna z najważniejszych rzeczy w całym dzisiejszym zadaniu. Jeżeli chcesz wiedzieć, ile kosztuje cię każdy miesiąc, musisz uwzględnić również wydatki, które występują rzadziej niż raz w miesiącu.
Wyobraź sobie, że w ciągu roku płacisz:
— 1200 zł za ubezpieczenie samochodu,
— 600 zł za ubezpieczenie mieszkania,
— 1200 zł za przeglądy i serwis,
— 1200 zł na prezenty i okazjonalne wydatki,
— 1800 zł na wakacje lub inne zaplanowane wydatki.
Łącznie daje to 6000 zł w ciągu roku. Podzielone przez dwanaście miesięcy oznacza średnio 500 zł miesięcznie. Jeżeli nie uwzględnisz tej kwoty w swoim planie, możesz dojść do wniosku, że masz co miesiąc 500 zł więcej, niż faktycznie możesz przeznaczyć na inne cele.
To właśnie jeden z powodów, dla których wiele budżetów wygląda dobrze przez kilka miesięcy, a później nagle się rozpada. Wydatki nie znikają tylko dlatego, że nie występują co miesiąc. Jeżeli wiesz, że się pojawią, powinieneś uwzględnić je w swoim planie wcześniej.
Minimalny miesięczny koszt utrzymania
Po zebraniu wszystkich danych możesz obliczyć najważniejszą liczbę dzisiejszego dnia: minimalny miesięczny koszt utrzymania.
Nie oznacza to kwoty, którą przeciętnie wydajesz na wszystko. To kwota potrzebna do pokrycia podstawowych i regularnych kosztów funkcjonowania, po uwzględnieniu także tych wydatków, które występują rzadziej.
W praktyce możesz podzielić swoje wydatki na dwie warstwy. Pierwsza to koszty podstawowe: mieszkanie, media, jedzenie, transport potrzebny do funkcjonowania, telefon, internet, obowiązkowe ubezpieczenia, raty i inne zobowiązania. Druga to wydatki, które są częścią twojego stylu życia, ale można je ograniczyć lub czasowo wyłączyć, takie jak część rozrywki, restauracji, zakupów czy dodatkowych usług.
Na tym etapie nie musisz jeszcze dokonywać ostatecznego podziału. Ważne jest jednak, żebyś zaczął widzieć różnicę między kosztem niezbędnego funkcjonowania a pełnym kosztem obecnego stylu życia. Jeżeli wydajesz 6000 zł miesięcznie, nie oznacza to automatycznie, że 6000 zł jest twoim minimalnym kosztem utrzymania. Część tej kwoty może wynikać z wyborów, które w razie potrzeby możesz zmienić.
To rozróżnienie będzie później szczególnie ważne przy budowaniu poduszki finansowej. Jeżeli chcesz zabezpieczyć się na wypadek utraty dochodu, musisz wiedzieć zarówno, ile kosztuje cię obecne życie, jak i ile potrzebujesz do utrzymania podstawowego poziomu funkcjonowania.
Zadanie na dziś: wypisz wszystkie stałe wydatki
Teraz wykonaj najważniejszą część dzisiejszego dnia. Otwórz historię rachunku i przygotuj listę wszystkich regularnych kosztów. Nie próbuj ich jeszcze ograniczać. Nie oceniaj ich. Nie zastanawiaj się, czy są „dobre” albo „złe”. Po prostu je znajdź i zapisz.
Możesz wykorzystać taki schemat:
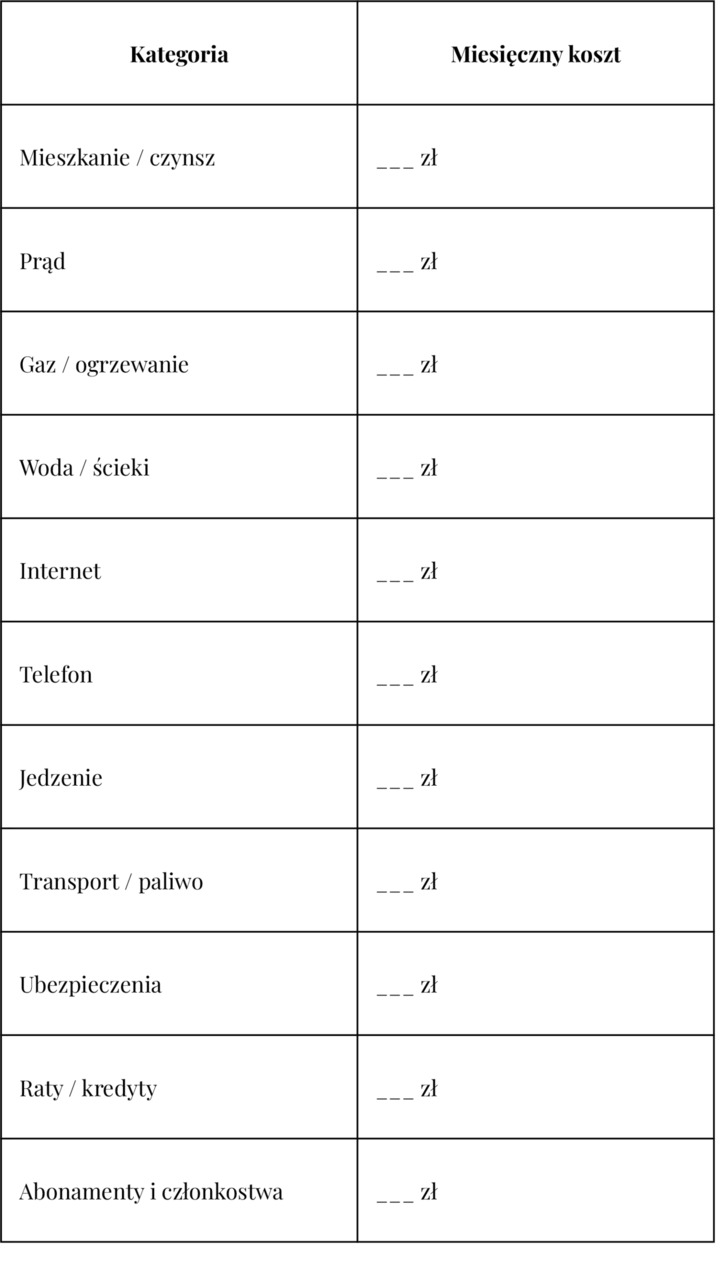
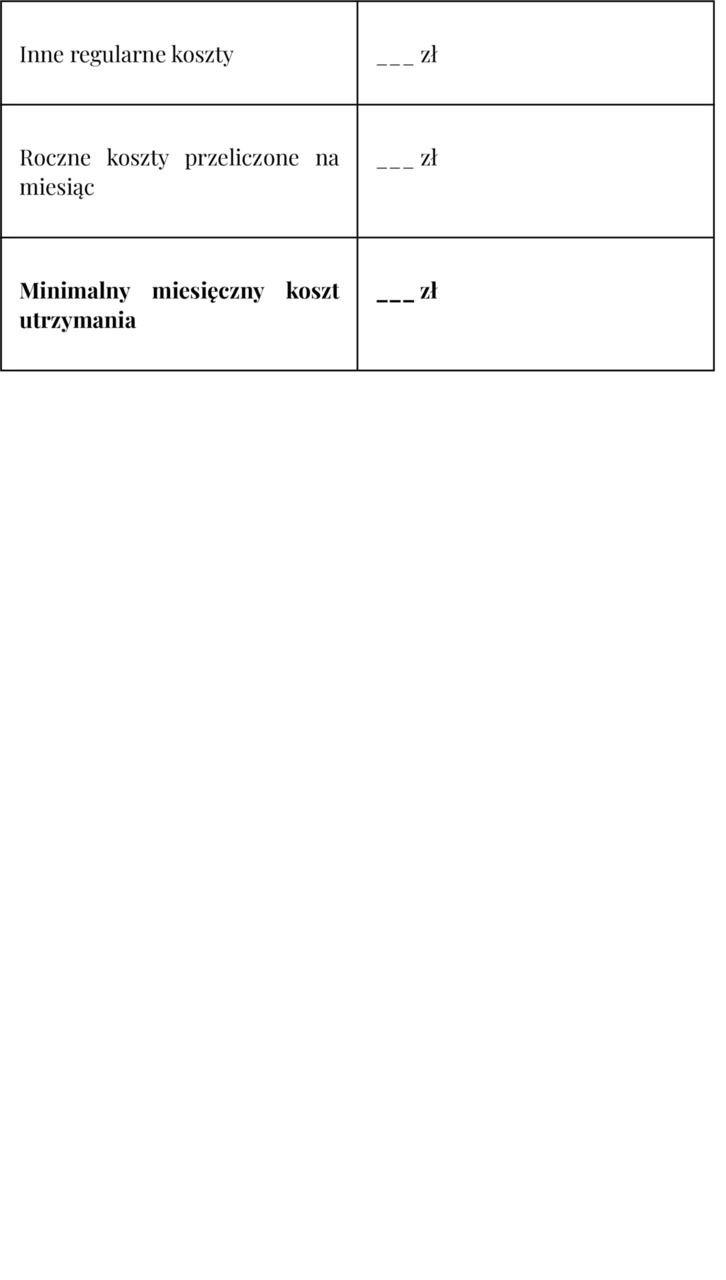
Jeżeli dana kategoria jest zmienna, wpisz średnią. Jeżeli płacisz coś raz na rok, podziel kwotę przez dwanaście. Jeżeli wydatek pojawia się co pół roku, podziel go przez sześć. Jeżeli nie znasz dokładnej wartości, przyjmij rozsądne przybliżenie i oznacz je jako szacunek. Później możesz je poprawić.
Nie wpisuj natomiast do minimalnego kosztu utrzymania wszystkich pieniędzy, które chciałbyś wydawać. Wakacje, nowe ubrania, elektronika, restauracje, hobby czy rozrywka mogą być ważną częścią twojego życia i nie ma potrzeby udawać, że nie istnieją. Chodzi jednak o to, żeby rozdzielić koszty konieczne od kosztów, które możesz regulować. Za chwilę będziemy potrzebować obu tych informacji, ale do różnych celów.
Nie zaniżaj kosztu życia tylko po to, żeby lepiej wyglądał
Podczas tego ćwiczenia może pojawić się pokusa, żeby niektóre wydatki pominąć. Jeżeli średnio wydajesz 1200 zł na jedzenie, możesz pomyśleć, że „powinno być 800 zł”. Jeżeli na transport przeznaczasz 700 zł, możesz wpisać 500 zł, bo tyle chciałbyś wydawać. Jeżeli rachunki są wysokie, możesz uznać, że w przyszłym miesiącu na pewno będą niższe.
Nie rób tego. Budżet powinien opisywać rzeczywistość, a nie życzenia.
Jeżeli dziś wydajesz 1200 zł na jedzenie, wpisz 1200 zł. Jeżeli okaże się później, że możesz zejść do 1000 zł, będzie to efekt konkretnej decyzji, a nie założenie przyjęte na początku. Jeżeli od razu wpiszesz 1000 zł, mimo że regularnie wydajesz 1200 zł, twoje dalsze obliczenia będą oparte na błędnych danych.
To jedna z najważniejszych zasad całego finansowego resetu: najpierw mierzysz rzeczywistość, potem ją zmieniasz.
Rezultat dnia 2
Po wykonaniu dzisiejszego zadania powinieneś znać miesięczny koszt swojego podstawowego funkcjonowania. Powinieneś również wiedzieć, jakie pozycje składają się na tę kwotę i które z nich są stałe, zmienne, roczne lub zależne od zużycia.
Ta liczba będzie potrzebna w kolejnych dniach. Dzięki niej będziesz mógł ocenić, jaka część dochodu pozostaje po opłaceniu podstawowych kosztów, jaką kwotę możesz przeznaczyć na oszczędności i jak dużej rezerwy potrzebujesz, żeby przez określony czas poradzić sobie bez dochodu.
Nie oceniaj jeszcze swojego wyniku. Nie porównuj go z kosztami życia innych osób. Jeżeli wyszło ci 3500 zł, 6000 zł albo 10 000 zł, sama liczba nie mówi jeszcze, czy masz problem. Liczy się jej relacja do twoich dochodów, zobowiązań i sposobu życia. Na razie potrzebujemy po prostu prawdziwej wartości.
Dzień 2 zakończony: wiesz już, ile pieniędzy potrzebujesz, żeby pokryć regularne koszty swojego życia.
Jutro zajmiemy się tym, czego nie widać tak łatwo w miesięcznych rachunkach: wydatkami, które znikają po trochu i dlatego często uchodzą uwadze.
Dzień 3. Gdzie znikają pieniądze?
Możesz mieć całkiem niezłą kontrolę nad dużymi wydatkami, a mimo to pod koniec miesiąca zastanawiać się, gdzie podziała się spora część pieniędzy. Nie zawsze problemem jest jeden zakup za kilkaset złotych. Częściej pieniądze rozchodzą się w wielu mniejszych transakcjach, które pojedynczo wydają się zbyt małe, żeby się nimi przejmować. Kawa kupiona po drodze, coś do jedzenia zamówione wieczorem, drobne zakupy w sklepie, dodatkowa rzecz dorzucona do koszyka, opłata za dostawę, kilka przejazdów, przekąska na stacji czy zakup internetowy za kilkadziesiąt złotych. Każdy z tych wydatków można łatwo uznać za nieistotny. Problem zaczyna się wtedy, gdy takich decyzji jest kilkanaście albo kilkadziesiąt w ciągu miesiąca.
Dlatego dzisiaj nie będziesz zastanawiać się, na co wydaje ci się, że wydajesz pieniądze. Sprawdzisz, na co faktycznie je wydałeś. To ważna różnica. Pamięć jest bardzo kiepskim narzędziem do analizowania finansów. Duże zakupy zwykle pamiętasz, natomiast kilkanaście płatności po 15, 25 czy 40 zł może całkowicie zniknąć z pamięci. Jeżeli chcesz uporządkować swoje pieniądze, musisz na chwilę przestać polegać na odczuciach i zajrzeć do danych.
Historia rachunku mówi więcej niż pamięć
Otwórz historię transakcji na swoim koncie i przeanalizuj ostatnie 30 dni. Jeżeli korzystasz z więcej niż jednego rachunku, sprawdź każdy z nich. Nie ograniczaj się również do głównego konta, jeżeli część zakupów opłacasz kartą podpiętą do innego rachunku, korzystasz z dodatkowej karty albo regularnie przelewasz pieniądze do innego banku. W przeciwnym razie otrzymasz tylko fragment obrazu i możesz dojść do błędnych wniosków.
Nie analizuj wyłącznie przelewów wychodzących. Zwróć uwagę również na płatności kartą, BLIK, zakupy internetowe oraz inne transakcje, które pojawiają się w historii rachunku. Jeżeli korzystasz z gotówki, uwzględnij również wypłaty z bankomatu. Sama wypłata nie mówi jeszcze, na co zostały wydane pieniądze, dlatego jeśli w ostatnim miesiącu wypłaciłeś 300 zł i nie jesteś w stanie powiedzieć, gdzie te pieniądze trafiły, zaznacz tę kwotę jako wydatek wymagający wyjaśnienia. Gotówka jest jednym z miejsc, w których kontrola nad pieniędzmi bardzo łatwo się rozmywa.
Najlepiej przeanalizować pełne 30 dni, a nie tylko ostatni tydzień. Jeden tydzień może być nietypowy. Mogłeś mieć wtedy większe zakupy, wyjazd, wizytę u lekarza albo przeciwnie — wyjątkowo mało wydawać. Miesiąc daje znacznie lepszy obraz codziennych zachowań. Nie musisz natomiast od razu analizować całego roku. Dzisiejszym celem nie jest przygotowanie kompletnego raportu finansowego, tylko znalezienie pierwszych miejsc, w których pieniądze regularnie uciekają.
Nie oceniaj transakcji, zanim ich nie zobaczysz
Podczas pierwszego przeglądania historii rachunku nie próbuj od razu dzielić wydatków na „dobre” i „złe”. To może utrudnić analizę, ponieważ zaczniesz szukać uzasadnienia dla swoich decyzji zamiast sprawdzać, co rzeczywiście się wydarzyło. Dzisiejsze zadanie jest prostsze: zobacz, gdzie poszły pieniądze i ile ich tam trafiło.
Możesz przy każdym wydatku zadać sobie trzy pytania: co kupiłem, ile to kosztowało i dlaczego to kupiłem? To ostatnie pytanie jest szczególnie ważne. Nie chodzi o to, żeby robić sobie wyrzuty z powodu każdej kawy czy obiadu w restauracji. Chodzi o rozpoznanie różnicy między wydatkiem zaplanowanym, potrzebnym, świadomym i takim, który pojawił się właściwie bez zastanowienia.
Przykładowo, wydatek 35 zł na obiad może być całkowicie świadomą decyzją. Jeżeli wiedziałeś, że tego dnia nie będziesz gotować, uwzględniłeś ten koszt w swoim budżecie i rzeczywiście chciałeś zjeść na mieście, nie ma powodu traktować go jako finansowego przecieku. Zupełnie inaczej wygląda sytuacja, w której wydajesz 35 zł na dostawę jedzenia, ponieważ nie chciało ci się przygotować czegoś, co miałeś w lodówce, a następnego dnia robisz kolejny zakup spożywczy, ponieważ część produktów się zmarnowała. Kwota pojedynczej transakcji może być taka sama, ale charakter wydatku jest zupełnie inny.
Najpierw znajdź wydatki, których nie pamiętasz
Jednym z najważniejszych elementów dzisiejszej analizy są płatności, których po prostu nie pamiętasz. Przejrzyj historię rachunku i zaznacz transakcje, przy których musisz przez chwilę zastanawiać się, czego właściwie dotyczyły. Nie oznacza to automatycznie, że każda taka płatność była niepotrzebna. Jeżeli jednak regularnie znajdujesz wydatki, których nie jesteś w stanie odtworzyć z pamięci, jest to sygnał, że pieniądze opuszczają twoje konto bez wystarczającej uwagi.
Szczególnie łatwo tracimy kontrolę nad płatnościami kartą. Sam moment zapłaty jest szybki i często nie wymaga żadnego dodatkowego działania. Nie musisz wyciągać portfela, liczyć gotówki ani obserwować, ile banknotów zostało ci w kieszeni. W przypadku telefonu wystarczy czasem jedno przyłożenie urządzenia do terminala. Ta wygoda jest oczywiście zaletą, ale sprawia również, że psychologicznie łatwiej wykonać kolejną małą transakcję.
Zwróć uwagę, czy w historii nie pojawiają się serie podobnych płatności. Jedna płatność za 18 zł może nie mieć żadnego znaczenia. Jeśli jednak w ciągu miesiąca takich transakcji jest dziesięć, masz już 180 zł. Jeśli podobnych wydatków jest kilkadziesiąt, miesięczna suma może być wielokrotnie większa. To właśnie dlatego nie powinieneś patrzeć wyłącznie na wysokość pojedynczej transakcji. Liczy się również częstotliwość.
Zakupy impulsywne
Zakup impulsywny nie musi oznaczać drogiego gadżetu kupionego pod wpływem reklamy. Często jest znacznie bardziej banalny. Wchodzisz do sklepu po jedną rzecz i wychodzisz z trzema dodatkowymi. Otwierasz sklep internetowy, ponieważ czegoś potrzebujesz, a przy okazji dodajesz do koszyka kilka produktów. Widzisz promocję i kupujesz coś dlatego, że „szkoda nie skorzystać”. Zamawiasz rzecz, która kosztuje 29 zł, ponieważ kwota wydaje się niewielka, mimo że kilka podobnych zakupów w tym miesiącu nie było wcześniej planowanych.
Podczas analizy ostatnich 30 dni zaznacz wszystkie wydatki, które nie były zaplanowane przed rozpoczęciem dnia, tygodnia albo miesiąca. Nie oznacza to, że masz je automatycznie usunąć ze swojego życia. Chodzi o to, żeby zobaczyć, ile takich decyzji podejmujesz i ile pieniędzy cię kosztują.
Warto również sprawdzić, czy impulsywne zakupy mają określony schemat. Być może częściej kupujesz coś po pracy, podczas przeglądania internetu, w drodze na stację, podczas robienia zakupów spożywczych albo wtedy, gdy jesteś zmęczony i nie masz ochoty przygotowywać posiłku. Samo zauważenie takiego schematu jest już przydatną informacją, ponieważ później łatwiej będzie zmienić nie konkretny zakup, lecz sytuację, która do niego prowadzi.
Jedzenie na mieście
Jedzenie jest jednym z wydatków, przy których szczególnie łatwo pomylić pojedyncze kwoty z całkowitym kosztem. 30 czy 40 zł za jeden posiłek może wydawać się rozsądną kwotą. Problem pojawia się wtedy, gdy podobne wydatki powtarzają się kilka razy w tygodniu.
Dlatego nie zapisuj tylko największych rachunków. Zsumuj wszystkie wydatki związane z jedzeniem poza domem. Uwzględnij restauracje, bary, piekarnie, kawiarnie, przekąski, stacje benzynowe i inne miejsca, w których kupujesz jedzenie lub napoje. Jeżeli korzystasz z dostaw, potraktuj je jako osobną kategorię albo wyodrębnij je w ramach wydatków na jedzenie. Dzięki temu zobaczysz, czy problemem jest samo jedzenie poza domem, czy przede wszystkim wygoda związana z zamawianiem.
Warto też spojrzeć na częstotliwość. Jeżeli w ciągu miesiąca wydałeś 600 zł na jedzenie poza domem, sama kwota niewiele jeszcze mówi. Jeżeli okaże się, że były to trzy większe wyjścia po 100 zł oraz sześć drobnych zakupów po 50 zł, masz zupełnie inny obraz niż wtedy, gdy 600 zł powstało przez kilkadziesiąt niewielkich transakcji. W pierwszym przypadku możesz mieć po prostu zaplanowaną kategorię rozrywkową. W drugim możesz mieć nawyk codziennego kupowania czegoś po drodze.
Dostawy mają własny koszt
Dostawa jedzenia jest dobrym przykładem wydatku, którego rzeczywisty koszt łatwo przeoczyć. Patrząc tylko na cenę posiłku, możesz uznać, że zamówienie kosztowało 35 zł. Tymczasem do tej kwoty mogą dojść opłaty za dostawę, opłaty serwisowe, dodatkowe produkty, napiwek czy minimalna wartość zamówienia. W efekcie koszt całej decyzji jest wyższy niż cena samego jedzenia.
Jeszcze ważniejsze jest to, że dostawa często nie zastępuje wyłącznie gotowania. Może również prowadzić do dodatkowych zakupów. Jeżeli zamawiasz jedzenie, mimo że masz w domu produkty, które później się psują, faktyczny koszt takiej decyzji obejmuje nie tylko rachunek za dostawę, ale również część wcześniej kupionej żywności.
Przejrzyj więc ostatnie 30 dni i policz nie tylko to, ile wydałeś na dostawy, ale także ile razy z nich korzystałeś. Jeżeli zamówienia pojawiają się regularnie, nie traktuj każdego z nich jako osobnego wydarzenia. Zobacz miesięczną sumę. Dopiero ona pokazuje skalę zjawiska.
Drobne zakupy są ważne właśnie dlatego, że są drobne
Najłatwiej przeoczyć wydatki, których wysokość nie powoduje żadnego dyskomfortu przy zakupie. 8 zł, 12 zł, 19 zł czy 27 zł nie wygląda groźnie. Problem polega na tym, że mózg ocenia każdą z tych transakcji osobno, podczas gdy twoje konto ponosi ich łączny koszt.
Zaznacz więc w historii wszystkie niewielkie wydatki, które powtarzają się regularnie. Nie chodzi o ustanowienie jednej magicznej granicy, powyżej której zakup jest duży, a poniżej której mały. Dla jednej osoby 20 zł będzie drobnym wydatkiem, dla innej będzie istotną kwotą. Ważniejsza od wartości pojedynczej transakcji jest jej powtarzalność i to, czy wydatek był zaplanowany.
Dobrym sposobem jest policzenie nie tylko sumy, ale również liczby transakcji. Załóżmy, że w ciągu miesiąca 15 razy wydałeś średnio 20 zł na drobne zakupy. To 300 zł. Jeżeli podobna sytuacja powtarza się co miesiąc, mówimy już o 3600 zł w skali roku. Nie oznacza to, że musisz całkowicie zrezygnować z tych zakupów. Oznacza tylko, że od tej chwili wiesz, ile faktycznie kosztuje cię ten nawyk.
Szukaj powtarzalności, a nie pojedynczych winowajców
Podczas analizy historii rachunku możesz znaleźć jeden większy wydatek, który od razu przyciągnie twoją uwagę. Nie pozwól jednak, żeby przesłonił resztę obrazu. Jeżeli raz w miesiącu kupiłeś coś za 300 zł, ale przez cały miesiąc codziennie wydawałeś po 20 zł na drobne zakupy, to właśnie te małe transakcje mogą mieć większe znaczenie dla twojego budżetu.
Dlatego przy każdej kategorii zwróć uwagę na trzy rzeczy: ile wydałeś łącznie, ile razy dokonałeś zakupu i czy wydatki były planowane. Możesz również dodać czwarte pytanie: czy ten wydatek rzeczywiście dawał ci wartość odpowiadającą jego cenie? Nie chodzi tutaj o ocenianie, czy restauracja była dobra albo czy kawa była smaczna. Chodzi o twoją własną ocenę tego, czy z perspektywy całego miesiąca chcesz nadal przeznaczać na tę kategorię podobną kwotę.
Zrób pierwszą listę finansowych przecieków
Po przeanalizowaniu wszystkich transakcji utwórz pierwszą listę finansowych przecieków. Nie musi być długa. Nie próbuj na siłę znaleźć kilkudziesięciu problemów. Wybierz te wydatki, które rzeczywiście powtarzają się, są nieplanowane albo których skala okazała się dla ciebie zaskoczeniem.
Możesz zapisać je w prostej tabeli:
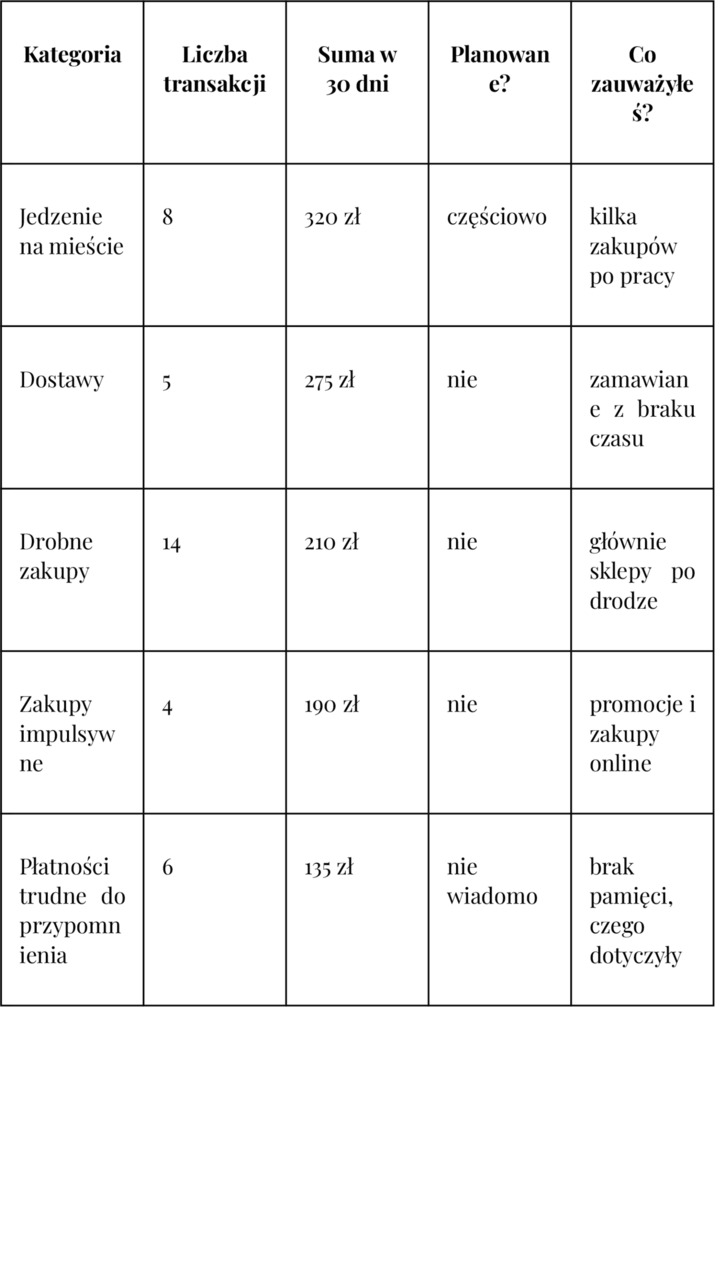
Kwoty w tabeli są oczywiście tylko przykładem. Twoje mogą wyglądać zupełnie inaczej. Istotne jest, żebyś oparł tabelę na rzeczywistych transakcjach z ostatnich 30 dni, a nie na szacunkach.
Możesz również podzielić wydatki na trzy grupy. Pierwsza to wydatki świadome i potrzebne — rzeczy, które chcesz nadal finansować. Druga to wydatki świadome, ale warte ograniczenia — na przykład jedzenie na mieście, rozrywka czy zakupy, na które chcesz przeznaczać mniej. Trzecia to wydatki przypadkowe lub niepotrzebne — zakupy, których właściwie nie planowałeś i których brak nie wpłynąłby istotnie na twoje życie. Ta klasyfikacja będzie znacznie bardziej użyteczna niż proste dzielenie wydatków na „dobre” i „złe”.
Nie próbuj dzisiaj naprawić wszystkiego
To ważne, ponieważ łatwo wpaść w pułapkę reakcji typu: „Od jutra nie jem na mieście, nie kupuję kawy, nie zamawiam dostaw i nie kupuję niczego poza absolutnymi potrzebami”. Taki plan może wyglądać dobrze na papierze, ale nie jest celem tego dnia. Dzisiaj masz przede wszystkim zobaczyć rzeczywistość.
Jeżeli po analizie okaże się, że wydajesz 500 zł miesięcznie na jedzenie na mieście, nie musisz jeszcze ustalać, że od przyszłego miesiąca będzie to dokładnie 100 zł. Jeżeli odkryjesz 250 zł drobnych zakupów, nie musisz natychmiast obcinać ich do zera. Najpierw musisz wiedzieć, z czego składa się twoje wydawanie pieniędzy. Dopiero kolejne dni resetu będą służyć podejmowaniu konkretnych decyzji o ograniczaniu wydatków.
Dzisiejsza analiza ma również pomóc ci odróżnić realne problemy od wydatków, które tylko wyglądają na problematyczne. Jeżeli wydajesz 200 zł miesięcznie na coś, co jest dla ciebie ważne i świadomie uwzględniasz tę kwotę w swoim budżecie, nie musi to być przeciek. Przeciekiem może być natomiast 150 zł wydawane na rzeczy, których nawet nie pamiętasz. Celem nie jest więc wydawanie jak najmniej, ale odzyskanie kontroli nad tym, gdzie trafiają twoje pieniądze.
Zadanie na dziś
Przeanalizuj ostatnie 30 dni wszystkich transakcji. Przejrzyj historię rachunków, płatności kartą, BLIK, zakupy internetowe oraz wypłaty gotówki. Przy każdej transakcji zastanów się, czego dotyczyła, czy była zaplanowana i czy rzeczywiście ją pamiętasz. Następnie połącz podobne wydatki w kategorie i policz ich miesięczne sumy. Szczególną uwagę zwróć na jedzenie na mieście, dostawy, drobne zakupy, zakupy impulsywne oraz płatności, których nie potrafisz łatwo odtworzyć.
Na końcu wybierz kilka kategorii, które najbardziej cię zaskoczyły. Nie muszą być największymi wydatkami. Wystarczy, że są częste, nieplanowane albo okazało się, że miesięcznie kosztują znacznie więcej, niż sądziłeś. To będzie twoja pierwsza lista finansowych przecieków.
Rezultat: wiesz, gdzie naprawdę uciekają pieniądze
Po wykonaniu dzisiejszego zadania powinieneś mieć coś, czego wcześniej prawdopodobnie nie miałeś: konkretny obraz swoich codziennych wydatków. Wiesz już nie tylko, ile kosztuje cię podstawowe utrzymanie, co analizowałeś wczoraj, ale również co dzieje się z pieniędzmi poza tymi podstawowymi kosztami. Widzisz, ile razy płacisz za jedzenie poza domem, jak często korzystasz z dostaw, ile kosztują cię drobne zakupy i czy na rachunku pojawiają się transakcje, których właściwie nie pamiętasz.
Nie chodzi jeszcze o to, żebyś znalazł każdą możliwą złotówkę do zaoszczędzenia. Najważniejsze jest rozdzielenie wydawania pieniędzy od świadomego decydowania o wydawaniu pieniędzy. Te dwie rzeczy nie zawsze są tym samym. Możesz wydawać dużo i mieć nad tym pełną kontrolę. Możesz też wydawać stosunkowo niewiele, ale nie wiedzieć, gdzie właściwie trafiają pieniądze. Dopiero druga sytuacja utrudnia skuteczne zarządzanie budżetem.
Masz już więc trzy ważne elementy obrazu swojej sytuacji: wiesz, ile pieniędzy faktycznie posiadasz, znasz podstawowy miesięczny koszt życia i zaczynasz widzieć, co dzieje się z resztą środków. Kolejny krok będzie jeszcze bardziej konkretny. Zamiast patrzeć na pojedyncze transakcje, przyjrzysz się wydatkom, które powtarzają się automatycznie i pobierają pieniądze z twojego budżetu niezależnie od tego, czy w danym miesiącu naprawdę ich potrzebujesz.
Dzień 4. Polowanie na subskrypcje i opłaty
Subskrypcje są szczególnym rodzajem wydatków, ponieważ bardzo łatwo przestajesz je zauważać. Przy zwykłym zakupie podejmujesz decyzję: potrzebuję tego, wybieram produkt, płacę i otrzymuję towar lub usługę. Przy subskrypcji decyzja została podjęta wcześniej, a później płatność może odbywać się automatycznie przez wiele miesięcy. Jeżeli w momencie uruchamiania usługi koszt wynosił kilkanaście lub kilkadziesiąt złotych miesięcznie, prawdopodobnie nie robiło to na tobie dużego wrażenia. Po roku okazuje się jednak, że zapłaciłeś za nią kilkaset złotych, a być może nawet nie korzystasz z niej od kilku miesięcy.
Dlatego dzisiaj nie szukasz kolejnych pojedynczych wydatków. Polujesz na koszty, które powtarzają się automatycznie. Mogą to być usługi cyfrowe, abonamenty, członkostwa, aplikacje, płatne wersje programów, opłaty bankowe albo inne cykliczne obciążenia. Część z nich będzie ci potrzebna i powinna zostać. Część okaże się zbędna. Przy kolejnych znajdziesz tańszy wariant. Najważniejsze jest jednak to, żebyś po raz pierwszy zobaczył ich pełną listę i wiedział, ile kosztują cię w miesiącu oraz w skali roku.
Subskrypcja nie jest problemem sama w sobie
Samo korzystanie z płatnych usług nie oznacza, że źle zarządzasz pieniędzmi. Jeżeli regularnie korzystasz z określonej usługi i daje ci ona wartość odpowiadającą cenie, jej koszt może być całkowicie uzasadniony. Problem pojawia się wtedy, gdy płacisz za coś tylko dlatego, że kiedyś uznałeś, że może ci się przydać, zapomniałeś anulować usługę albo nawet nie wiesz już, że nadal jest aktywna.
Właśnie dlatego nie stosuj zasady „każdą subskrypcję trzeba usunąć”. Celem finansowego resetu nie jest stworzenie życia bez płatnych usług. Chodzi o to, żeby każda regularna opłata miała swoje uzasadnienie. Jeżeli płacisz za platformę streamingową, z której korzystasz kilka razy w tygodniu, nie musi być ona finansowym przeciekiem. Jeżeli natomiast masz trzy podobne usługi, a z dwóch prawie nie korzystasz, sytuacja wygląda inaczej.
To samo dotyczy aplikacji. Program za 20 zł miesięcznie może wydawać się nieistotnym kosztem, ale jeżeli masz pięć podobnych aplikacji, miesięczna suma wynosi już 100 zł, a roczna 1200 zł. Dlatego dzisiaj patrzysz nie na pojedynczą cenę, lecz na cały system cyklicznych płatności.
Zacznij od historii rachunku
Najłatwiejszym miejscem do rozpoczęcia poszukiwań jest historia rachunku z ostatnich kilku miesięcy. Wczorajsza analiza 30 dni może być wystarczająca do znalezienia części subskrypcji, ale nie wszystkie płatności muszą pojawić się w każdym miesiącu. Niektóre usługi są rozliczane kwartalnie, półrocznie albo raz w roku. Jeżeli chcesz przeprowadzić dokładne polowanie, warto przejrzeć historię przynajmniej z ostatnich 12 miesięcy, jeśli bank lub operator pozwala ci na wygodne filtrowanie transakcji.
Szukaj przede wszystkim powtarzających się nazw odbiorców i podobnych kwot. Nie zawsze będą one identyczne, ponieważ cena usługi mogła się zmienić, mogła zostać doliczona podwyżka albo poszczególne płatności mogą obejmować różne okresy. Nie zakładaj więc, że brak dwóch identycznych kwot oznacza brak subskrypcji.
Sprawdź również wyciągi z kart. Niektóre usługi są przypisane do karty, a nie do konkretnego rachunku. Jeżeli masz kilka kart lub rachunków, analiza tylko jednego konta może pozostawić sporą część regularnych wydatków poza kontrolą.
Streaming
Streaming jest jednym z najbardziej oczywistych miejsc do sprawdzenia. Wiele osób zaczyna od jednej platformy, później dokłada kolejną ze względu na konkretny serial, jeszcze inną ze względu na sport lub filmy, a po kilku miesiącach nadal opłaca wszystkie jednocześnie. Każda pojedyncza opłata może wyglądać niewinnie, ale ich suma już niekoniecznie.
Sprawdź wszystkie platformy, które regularnie pobierają pieniądze z twojego konta. Nie pytaj wyłącznie „czy oglądam tę platformę?”. Zadaj sobie bardziej konkretne pytanie: jak często faktycznie z niej korzystam i czy chcę płacić za nią przez cały rok? Jeżeli korzystasz z danej usługi tylko przez kilka tygodni w roku, całoroczna subskrypcja może być mniej sensowna niż wykupienie jej tylko na czas, kiedy rzeczywiście jej potrzebujesz.
To samo dotyczy pakietów rodzinnych, dodatkowych użytkowników i wyższych planów. Być może płacisz za wariant przeznaczony dla większej liczby osób lub urządzeń, mimo że obecnie nie wykorzystujesz wszystkich dostępnych możliwości. Warto sprawdzić aktualny plan, a nie tylko sam fakt posiadania subskrypcji.
Aplikacje i programy
Aplikacje mobilne oraz programy komputerowe są jeszcze łatwiejsze do przeoczenia, ponieważ ich subskrypcje często uruchamia się bezpośrednio w sklepie z aplikacjami albo na stronie producenta. Jeżeli pamiętasz nazwę aplikacji, nie oznacza to jeszcze, że pamiętasz, czy nadal pobierana jest za nią opłata.
Przejrzyj listę aktywnych subskrypcji na urządzeniach, z których korzystasz oraz historię płatności. Zwróć uwagę na aplikacje do edycji zdjęć i filmów, narzędzia produktywności, programy biurowe, przechowywanie danych, aplikacje treningowe, edukacyjne, językowe, muzyczne czy inne narzędzia, które kiedyś testowałeś.
Szczególnie dokładnie sprawdź okresy próbne. Część usług oferuje bezpłatny lub bardzo tani okres początkowy, po którym następuje automatyczne przejście na płatny plan. Jeżeli uruchomiłeś taki dostęp kilka miesięcy temu i później przestałeś korzystać z aplikacji, możesz nadal płacić za usługę, której praktycznie nie używasz.
Abonamenty i członkostwa
Nie wszystkie cykliczne koszty mają formę klasycznej subskrypcji internetowej. Mogą to być abonamenty telefoniczne, członkostwa w klubach, siłowniach, programach lojalnościowych, płatnych społecznościach, serwisach internetowych czy innych organizacjach. Czasami nawet nie nazywasz ich subskrypcjami, choć z punktu widzenia budżetu działają dokładnie tak samo.
Zastanów się, za jakie usługi płacisz dlatego, że kiedyś uznałeś je za przydatne. Jeżeli masz członkostwo, z którego korzystasz regularnie, nie ma powodu rezygnować z niego tylko po to, żeby obniżyć wydatki. Jeżeli jednak płacisz za możliwość korzystania z czegoś, czego od dawna nie używasz, sytuacja jest inna.
W przypadku członkostw warto policzyć również koszt pojedynczego wykorzystania. Jeżeli płacisz 100 zł miesięcznie za usługę, z której korzystasz dziesięć razy, koszt jednego użycia wynosi średnio 10 zł. Jeżeli korzystasz z niej raz, miesięczny koszt jednego wykorzystania wynosi 100 zł. Nie jest to automatycznie dowód, że usługa jest nieopłacalna, ale pozwala spojrzeć na nią z innej perspektywy.
Płatne wersje usług
Często nie musisz całkowicie rezygnować z usługi, żeby obniżyć jej koszt. Wystarczy sprawdzić, czy rzeczywiście potrzebujesz obecnego planu. Wiele usług występuje w kilku wariantach, które różnią się zakresem funkcji, limitem danych, liczbą użytkowników, przestrzenią dyskową czy innymi dodatkami.
Jeżeli wykorzystujesz tylko podstawowe funkcje, płacenie za wersję premium może być niepotrzebne. Z drugiej strony nie warto obniżać planu tylko dlatego, że jest tańszy. Jeżeli dodatkowe funkcje realnie oszczędzają ci czas albo są potrzebne do pracy, pozorna oszczędność może nie być warta utraty wygody czy możliwości.
Sprawdź również, czy usługa nie oferuje tańszego rozliczenia rocznego, planu dla większej grupy użytkowników albo innego wariantu odpowiadającego twojemu sposobowi korzystania. Nie zakładaj jednak automatycznie, że płatność roczna jest tańsza w sensie finansowym dla ciebie. Jeżeli kupisz roczny plan, a po dwóch miesiącach przestaniesz korzystać z usługi, zapłacisz za pozostały okres. Cena jednostkowa to tylko jeden element decyzji.
Opłaty bankowe też są regularnym wydatkiem
Przy polowaniu na subskrypcje łatwo skupić się na Netflixie, aplikacjach czy abonamentach i całkowicie pominąć bank. Tymczasem opłaty związane z prowadzeniem konta, kartą, wypłatami z bankomatów, przelewami czy innymi usługami bankowymi również mogą regularnie obciążać twój budżet.
Sprawdź tabelę opłat i prowizji swojego banku oraz faktyczne koszty widoczne na rachunku. Nie wystarczy założyć, że konto jest „darmowe”. Darmowe może być pod warunkiem spełnienia określonych wymagań, na przykład wykonania określonej liczby transakcji kartą albo zapewnienia odpowiednich wpływów. Jeżeli warunku nie spełnisz, pojawia się opłata.
Ważne jest również sprawdzenie kosztów, które nie pojawiają się co miesiąc. Jeżeli płacisz prowizję tylko w określonej sytuacji, na przykład za konkretny rodzaj wypłaty lub przelewu, możesz nie zauważyć jej w codziennym budżecie. W skali roku również takie opłaty mogą jednak stanowić konkretną kwotę.
Nie chodzi o to, żeby zmieniać bank przy każdej opłacie wynoszącej kilka złotych. Najpierw sprawdź, czy możesz uniknąć jej w ramach obecnej oferty. Jeżeli nie, dopiero wtedy możesz porównać dostępne warianty rachunku lub inne rozwiązania.
Automatyczne płatności są najłatwiejsze do przeoczenia
Automatyczna płatność rozwiązuje jeden problem: nie musisz pamiętać o terminie. Jednocześnie tworzy inny problem — możesz przestać pamiętać, że w ogóle płacisz. Jeżeli usługa jest odnawiana automatycznie, pieniądze mogą schodzić z konta miesiącami bez żadnego dodatkowego działania z twojej strony.
Dlatego przy każdej znalezionej płatności cyklicznej sprawdź nie tylko jej nazwę i kwotę, ale również sposób rozliczenia. Czy pieniądze są pobierane automatycznie? Z jakiego konta lub karty? Jak często? Kiedy następuje odnowienie? Czy usługa nadal jest ci potrzebna? Czy wiesz, jak ją anulować lub zmienić jej wariant?
Warto też sprawdzić pocztę elektroniczną. Wyszukaj wiadomości zawierające takie określenia jak „subskrypcja”, „abonament”, „odnowienie”, „płatność”, „rachunek”, „membership”, „subscription” czy „renewal”. Możesz w ten sposób znaleźć usługi, których nazwa w historii bankowej jest skrócona albo wygląda zupełnie inaczej niż nazwa produktu, z którego korzystasz.
Policz koszt miesięczny i roczny
Samo znalezienie subskrypcji to jeszcze nie koniec. Każdy koszt przelicz na miesięczny i roczny. Dzięki temu zobaczysz pełną skalę.
Jeżeli masz cztery usługi kosztujące odpowiednio 25, 35, 40 i 50 zł miesięcznie, razem wydajesz na nie 150 zł miesięcznie. W skali roku daje to 1800 zł. Żadna pojedyncza opłata nie wygląda szczególnie poważnie, ale suma już pozwala podjąć świadomą decyzję.
Przy płatnościach rocznych wykonaj odwrotne przeliczenie. Jeżeli dana usługa kosztuje 360 zł raz w roku, zapisz ją jako 30 zł miesięcznie na potrzeby budżetu. Dzięki temu nie będziesz miał złudzenia, że w miesiącu, w którym nie pobrano opłaty, usługa jest darmowa. Koszt po prostu został pobrany wcześniej.
Możesz przygotować prostą tabelę:
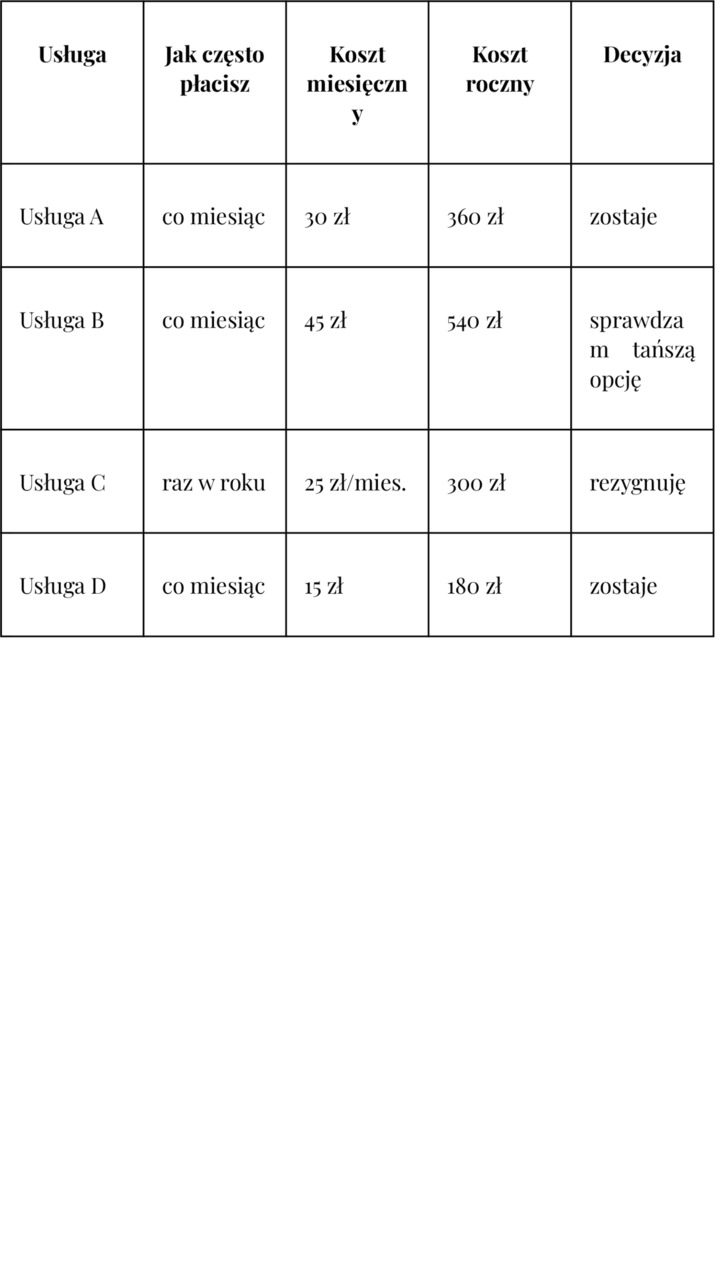
Tabela jest ważniejsza niż sama lista nazw. Ma pokazać ci, ile pieniędzy związujesz z każdą usługą i jaka decyzja ma zostać podjęta.
Trzy decyzje: zostaje, rezygnuję, sprawdzam tańszą opcję
Każdej znalezionej płatności przypisz jedną z trzech decyzji: zostaje, rezygnuję albo sprawdzam tańszą opcję. Nie zostawiaj pustego pola „zastanowię się później”, bo właśnie w ten sposób wiele subskrypcji pozostaje aktywnych przez kolejne miesiące.
Zostaje oznacza, że świadomie chcesz nadal ponosić ten koszt. Nie musisz go dodatkowo uzasadniać. Jeżeli regularnie korzystasz z usługi i jej cena jest dla ciebie akceptowalna, pozostaw ją w systemie. Finansowy reset nie ma polegać na pozbawieniu cię wszystkich wygód.
Rezygnuję oznacza, że usługa nie jest ci potrzebna albo jej wartość jest zbyt mała w stosunku do kosztu. W takim przypadku nie odkładaj decyzji. Sprawdź warunki anulowania i wykonaj ją zgodnie z zasadami dostawcy. Jeżeli anulowanie nie powoduje natychmiastowego wyłączenia usługi, sprawdź datę zakończenia dostępu i upewnij się, że kolejna płatność nie zostanie pobrana.
Sprawdzam tańszą opcję oznacza, że usługa jest ci potrzebna, ale nie masz pewności, czy obecny wariant jest najlepszy dla twojego sposobu korzystania. Sprawdź niższy plan, inną częstotliwość rozliczenia, ofertę dla obecnych klientów albo alternatywną usługę. Dopiero po porównaniu podejmij decyzję.
Nie oszczędzaj tylko dla samego oszczędzania
Łatwo przesadzić z optymalizacją i zacząć usuwać wszystko, co nie jest absolutnie niezbędne. To nie jest celem. Jeżeli dzięki konkretnej usłudze oszczędzasz czas, możesz pracować, rozwijać swoje zainteresowania albo po prostu korzystać z czegoś, co jest dla ciebie ważne, koszt może być uzasadniony.
Dobra decyzja finansowa nie zawsze oznacza najtańszą dostępną opcję. Czasami warto zapłacić więcej, jeśli droższa usługa rzeczywiście daje ci większą wartość. Problemem nie jest wysoka cena sama w sobie. Problemem jest płacenie za coś, czego nie wykorzystujesz, albo płacenie za więcej, niż faktycznie potrzebujesz.
Dlatego przy każdej pozycji zadaj sobie pytanie: gdybym dzisiaj nie miał tej usługi, czy zdecydowałbym się zapłacić za nią ponownie? Jeżeli odpowiedź brzmi „tak”, zostaw ją. Jeżeli brzmi „nie”, sprawdź, dlaczego nadal za nią płacisz. Jeżeli odpowiedź brzmi „tak, ale nie w tej cenie”, poszukaj tańszego wariantu.
Nie pomijaj kosztów, które wydają się zbyt małe
Jednym z błędów podczas takiej analizy jest ignorowanie opłat tylko dlatego, że wynoszą kilka złotych. Jeżeli masz miesięczną opłatę 5 zł, nie oznacza to, że musisz natychmiast z niej rezygnować. Warto jednak wiedzieć, za co ją płacisz. Pięć złotych miesięcznie to 60 zł rocznie. Dziesięć takich opłat oznacza już 600 zł.
Małe kwoty są istotne przede wszystkim wtedy, gdy jest ich dużo. Nie musisz poświęcać pół dnia na znalezienie sposobu na zaoszczędzenie 3 zł. Jeżeli jednak podczas jednej analizy znajdujesz kilkanaście podobnych kosztów, warto potraktować je jako jeden problem systemowy.
Zobacz, ile możesz ograniczyć bez zmiany stylu życia
Najciekawszy efekt dzisiejszego zadania pojawia się wtedy, gdy zsumujesz wyłącznie koszty oznaczone jako „rezygnuję” oraz potencjalne oszczędności wynikające ze zmiany na tańsze warianty. To jest kwota, którą możesz potencjalnie odzyskać bez zmiany podstawowych przyzwyczajeń.
Jeżeli zrezygnujesz z nieużywanej aplikacji za 25 zł, członkostwa za 40 zł i jednej usługi za 30 zł, odzyskujesz 95 zł miesięcznie. To 1140 zł w skali roku. Nie musiałeś przy tym przestać chodzić do restauracji, kupować ubrań, podróżować czy ograniczać podstawowych wydatków. Po prostu przestajesz płacić za usługi, których nie potrzebujesz.
Jeżeli dodatkowo znajdziesz tańszy wariant jednej z potrzebnych usług i obniżysz jej koszt o 20 zł miesięcznie, potencjalna oszczędność wzrasta do 115 zł miesięcznie, czyli 1380 zł rocznie. Właśnie dlatego subskrypcje są dobrym miejscem do rozpoczęcia porządkowania wydatków. Możesz uzyskać efekt bez konieczności ciągłego pilnowania każdej pojedynczej złotówki.
Zadanie na dziś
Znajdź wszystkie cykliczne płatności, które obciążają twoje pieniądze. Sprawdź historię rachunków i kart, aktywne subskrypcje w aplikacjach i sklepach z aplikacjami, pocztę elektroniczną, abonamenty, członkostwa, płatne wersje usług oraz opłaty bankowe. Nie ograniczaj się do płatności miesięcznych. Uwzględnij również koszty kwartalne, półroczne i roczne, przeliczając je na średni koszt miesięczny.
Następnie wpisz każdą znalezioną pozycję do tabeli i przypisz jej jedną decyzję: zostaje, rezygnuję albo sprawdzam tańszą opcję. Przy każdej pozycji zapisz również koszt miesięczny i roczny. Jeżeli nie wiesz, czy dana usługa jest rzeczywiście potrzebna, sprawdź historię jej wykorzystania albo odpowiedz sobie na pytanie, czy kupiłbyś ją ponownie, gdybyś dzisiaj nie miał aktywnego abonamentu.
Na końcu zsumuj wszystkie pozycje oznaczone jako „rezygnuję” oraz potencjalne oszczędności przy zmianie na tańsze warianty. Nie traktuj tej kwoty jeszcze jako pieniędzy, które na pewno zaoszczędzisz. To dopiero potencjał, który będziesz mógł wykorzystać po wykonaniu konkretnych zmian.
Rezultat: lista kosztów, które możesz ograniczyć bez zmiany podstawowego stylu życia
Po wykonaniu dzisiejszego zadania powinieneś mieć kompletną listę regularnych płatności oraz jasność, które z nich są rzeczywiście potrzebne. Wiesz, ile kosztują cię subskrypcje i abonamenty miesięcznie, ile kosztują w skali roku i które z nich możesz anulować albo zastąpić tańszym wariantem.
To ważne, ponieważ nie każda oszczędność wymaga rezygnacji z czegoś, co lubisz. Czasami największym problemem nie jest poziom twoich codziennych wydatków, lecz to, że przez lata dokładane były kolejne automatyczne płatności. Każda z nich miała swoje uzasadnienie w momencie zakupu, ale nie każda musi być uzasadniona dzisiaj.
Dzisiejszy cel został więc osiągnięty wtedy, gdy potrafisz wskazać konkretne kwoty, które możesz ograniczyć bez naruszania podstawowego sposobu życia. Nie chodzi o to, żeby od jutra nie korzystać z żadnej płatnej usługi. Chodzi o odzyskanie kontroli nad decyzjami, które kiedyś podjąłeś, a które dziś wykonują się za ciebie automatycznie.
Jutro pójdziemy krok dalej. Skoro wiesz już, ile kosztują cię podstawowe potrzeby, gdzie pojawiają się drobne przecieki i jakie cykliczne opłaty możesz ograniczyć, trzeba będzie policzyć coś jeszcze ważniejszego: ile naprawdę kosztuje cię twoje życie w skali całego roku. Dopiero wtedy miesięczny budżet zacznie odpowiadać rzeczywistości, a nie tylko wydatkom, które pojawiają się na koncie każdego miesiąca.
Dzień 5. Policz prawdziwy koszt swojego życia
Możesz dokładnie wiedzieć, ile wydajesz każdego miesiąca, a mimo to nie wiedzieć, ile naprawdę kosztuje cię życie. To pozornie niewielka różnica, ale ma ogromne znaczenie dla budżetu. Jeżeli co miesiąc z konta schodzi 5000 zł, łatwo uznać, że twoje życie kosztuje 5000 zł miesięcznie. Problem w tym, że nie wszystkie wydatki pojawiają się co miesiąc. Ubezpieczenie możesz zapłacić raz w roku, przegląd samochodu kilka razy w roku, ubrania sezonowe kupujesz w określonych okresach, prezenty pojawiają się przy konkretnych okazjach, a większy remont czy wymiana sprzętu może nastąpić dopiero po kilku latach. Te wydatki nie znikają tylko dlatego, że w pozostałych miesiącach ich nie ma.
Dlatego dzisiaj wprowadzasz jedno z najważniejszych rozróżnień w całym finansowym resecie: „ile wydaję?” nie oznacza tego samego co „ile kosztuje mnie życie?” Pierwsze pytanie dotyczy przepływu pieniędzy w określonym okresie. Drugie pokazuje rzeczywisty koszt utrzymania twojego obecnego sposobu życia, uwzględniający również wydatki, które pojawiają się rzadziej. Dopiero ta druga liczba daje ci podstawę do stworzenia realistycznego budżetu.
Miesiąc może kłamać
Wyobraź sobie, że przez większość miesięcy wydajesz około 5000 zł. Wszystko się zgadza: mieszkanie, rachunki, jedzenie, transport, telefon, zakupy i pozostałe koszty mieszczą się w tej kwocie. W styczniu płacisz jednak 1200 zł za ubezpieczenie, w marcu 600 zł za serwis samochodu, w czerwcu 800 zł za ubrania i rzeczy sezonowe, we wrześniu 1000 zł za kolejne opłaty, a w grudniu dochodzą prezenty i inne wydatki związane ze świętami.
Jeżeli każdego miesiąca patrzysz wyłącznie na bieżące transakcje, w części roku będziesz uważać, że twoje koszty wynoszą około 5000 zł, a w kilku konkretnych miesiącach nagle pojawi się potrzeba wydania dodatkowych kilku tysięcy. Możesz wtedy odnieść wrażenie, że wydarzyło się coś wyjątkowego albo że „ten miesiąc był drogi”. W rzeczywistości te wydatki były częścią twojego życia od początku. Po prostu nie występowały równomiernie.
To właśnie dlatego nie powinieneś budować obrazu swoich finansów wyłącznie na podstawie jednego miesiąca. Miesiąc jest wygodną jednostką do zarządzania budżetem, ale nie zawsze jest dobrą jednostką do mierzenia rzeczywistego kosztu życia.
Wydatki miesięczne
Pierwszą kategorię stanowią koszty, które pojawiają się regularnie co miesiąc. To przede wszystkim mieszkanie, rachunki, telefon, internet, raty, część kosztów transportu, zakupy spożywcze i inne wydatki, które rzeczywiście ponosisz na bieżąco. W poprzednich dniach już je analizowałeś, więc dzisiaj nie musisz zaczynać od zera.
Ważne jest jednak, żeby nie mieszać wydatków miesięcznych z całkowitym kosztem życia. Jeżeli twoje regularne koszty wynoszą 5000 zł, jest to dopiero punkt wyjścia. Do tej kwoty trzeba dołożyć odpowiednią część wydatków, które nie pojawiają się co miesiąc.
Możesz potraktować tę kwotę jako bieżący miesięczny koszt życia, ale nie jako ostateczną odpowiedź na pytanie, ile pieniędzy potrzebujesz. Ta różnica będzie szczególnie ważna później, kiedy będziesz ustalać wysokość oszczędności, poduszkę bezpieczeństwa oraz kwoty potrzebne na większe wydatki.
Wydatki kwartalne
Niektóre koszty pojawiają się kilka razy w roku. Może to być określona opłata, serwis, zakup środków potrzebnych do wykonywania pracy, utrzymanie samochodu albo inne zobowiązanie, które rozliczasz co kilka miesięcy.
Jeżeli na taki wydatek przeznaczasz 600 zł raz na kwartał, nie powinieneś traktować go jako kosztu 600 zł w jednym konkretnym miesiącu i zera w pozostałych. Dla potrzeb budżetu jego średni koszt wynosi 200 zł miesięcznie. W ciągu roku wydasz bowiem 2400 zł, niezależnie od tego, że pieniądze opuszczą konto tylko cztery razy.
Ta zasada jest bardzo prosta: jeżeli wydatek pojawia się cztery razy w roku, sumujesz wszystkie cztery płatności i dzielisz wynik przez 12 miesięcy. Dzięki temu otrzymujesz kwotę, którą powinieneś uwzględnić w miesięcznym koszcie życia.
Wydatki roczne
Jeszcze łatwiej przeoczyć wydatki, które pojawiają się tylko raz w roku. Ubezpieczenie samochodu, ubezpieczenie mieszkania, opłata za określoną usługę, roczne członkostwo, podatek, przegląd, większy zakup czy inne zobowiązanie może pojawiać się na koncie tylko raz na dwanaście miesięcy.
Jeżeli ubezpieczenie kosztuje cię 1200 zł rocznie, jego rzeczywisty koszt dla twojego budżetu wynosi 100 zł miesięcznie. Nie oznacza to oczywiście, że firma ubezpieczeniowa będzie pobierała od ciebie 100 zł co miesiąc. Chodzi o to, żebyś w swoim systemie finansowym traktował ten wydatek tak, jakby jego koszt był rozłożony w czasie.
To samo możesz zrobić ze wszystkimi większymi opłatami. Jeżeli w ciągu roku masz pięć różnych wydatków po 600 zł, razem kosztują cię 3000 zł. Średnio daje to 250 zł miesięcznie. Jeżeli tej kwoty nie uwzględnisz w swoim budżecie, będziesz przez cały rok uważać, że potrzebujesz 250 zł mniej, niż faktycznie potrzebujesz.
Wydatki sezonowe
Niektóre koszty nie mają konkretnej daty, ale pojawiają się w określonych porach roku. Mogą to być ubrania zimowe, odzież sportowa, wakacje, wyjazdy, opał, przygotowanie samochodu do sezonu, sprzęt związany z hobby, szkolne wydatki, prezenty czy inne zakupy zależne od pory roku.
Nie oznacza to, że każdy sezonowy wydatek musi być traktowany jako stała miesięczna opłata. Chodzi o coś innego: musisz wiedzieć, że występuje i ile średnio kosztuje cię w skali roku.
Załóżmy, że w ciągu roku wydajesz 2400 zł na różnego rodzaju zakupy sezonowe. Możesz oczywiście zapłacić całość w kilku konkretnych miesiącach, ale z punktu widzenia planowania finansowego koszt wynosi średnio 200 zł miesięcznie. Jeżeli odkładasz tę kwotę wcześniej, nadejście sezonu nie powoduje nagłego uszczuplenia konta.
To właśnie jest różnica między wydatkiem a kosztem. Wydatek jest momentem, w którym pieniądze faktycznie opuszczają konto. Koszt pokazuje, ile dana rzecz obciąża twoje finanse w przeliczeniu na dłuższy okres.
Koszty, o których przypominasz sobie dopiero przy płatności
Jedną z najgorszych kategorii dla budżetu są wydatki, które doskonale znasz, ale mimo to za każdym razem zachowują się tak, jakby pojawiały się niespodziewanie. Wiesz, że samochód trzeba ubezpieczyć. Wiesz, że co jakiś czas trzeba wykonać serwis. Wiesz, że w grudniu pojawią się prezenty. Wiesz, że pewne rachunki są płacone raz lub kilka razy w roku. Mimo to, gdy nadchodzi termin płatności, możesz mieć wrażenie, że właśnie wydarzył się nieprzewidziany wydatek.
To nie jest wydatek nieprzewidziany. Jest nieregularny.
Ta różnica ma ogromne znaczenie. Nieprzewidziane zdarzenie to na przykład awaria, nagła konieczność naprawy albo inny koszt, którego rzeczywiście nie mogłeś rozsądnie zaplanować. Natomiast ubezpieczenie, coroczna opłata czy przewidywany serwis samochodu są kosztami znanymi z wyprzedzeniem. Jeżeli co roku musisz za coś zapłacić, powinno znaleźć się w twoim systemie finansowym.
Dlatego nie używaj określenia „nieprzewidziany” tylko dlatego, że nie występuje co miesiąc. Jeżeli wiesz, że dany koszt pojawi się w ciągu roku, możesz go zaplanować.
A co z prawdziwie nieprzewidzianymi wydatkami?
Tutaj potrzebujesz osobnego podejścia. Nie da się przewidzieć dokładnej daty awarii samochodu, uszkodzenia sprzętu, nagłego zakupu koniecznego urządzenia czy innych zdarzeń, które mogą wygenerować koszt. Nie oznacza to jednak, że powinieneś całkowicie pomijać je w planowaniu.
Nie możesz wpisać do budżetu konkretnej kwoty na nieznaną awarię, ponieważ nie wiesz, czy i kiedy się wydarzy. Możesz natomiast zbudować rezerwę na nieprzewidziane wydatki. Jej zadaniem nie jest przewidzenie konkretnego zdarzenia, ale sprawienie, że jego pojawienie się nie rozwali całego miesięcznego budżetu.
To rozróżnienie będzie szczególnie ważne w kolejnych dniach książki. Dzisiaj nie próbujesz zgadywać, ile dokładnie wydasz na awarie czy inne zdarzenia losowe. Najpierw policz wszystkie koszty, które da się przewidzieć. Dopiero później zajmiemy się pieniędzmi przeznaczonymi na bezpieczeństwo.
Wydatki, które pojawiają się raz na kilka lat
Tutaj sprawa robi się nieco bardziej skomplikowana. Niektóre rzeczy nie są kupowane co roku, ale wiadomo, że wcześniej czy później trzeba będzie je wymienić. Telefon, komputer, sprzęt AGD, opony, większe elementy samochodu, wyposażenie mieszkania czy inne droższe przedmioty mają określoną żywotność.
Nie musisz zamieniać każdego takiego zakupu w miesięczną pozycję budżetu. Warto jednak zastanowić się, czy jest to wydatek, który rzeczywiście będzie musiał pojawić się w przyszłości i czy jego skala jest na tyle duża, że warto się do niego przygotować.
Jeżeli wiesz, że komputer kosztujący 6000 zł prawdopodobnie będzie wymagał wymiany za trzy lata, możesz potraktować ten wydatek jako cel długoterminowy i odkładać około 167 zł miesięcznie. Nie oznacza to, że komputer „kosztuje” cię dokładnie 167 zł miesięcznie. Jest to miesięczna kwota potrzebna do przygotowania się na przyszły zakup.
W praktyce warto więc rozdzielić dwie rzeczy: średni koszt obecnego życia oraz miesięczne odkładanie na przyszłe większe wydatki. Obie wartości są potrzebne do dobrego planowania, ale nie powinny być ze sobą mylone.
Stwórz roczną mapę wydatków
Najprostszy sposób na znalezienie wszystkich nieregularnych kosztów to spojrzenie na cały rok. Weź kalendarz albo arkusz i przejdź miesiąc po miesiącu. Zastanów się, jakie płatności pojawiają się w każdym okresie.
Styczeń może oznaczać ubezpieczenie. Wiosna może przynieść wydatki związane z samochodem. Lato może oznaczać wakacje. Jesień może wiązać się z przygotowaniem mieszkania lub samochodu do sezonu. Grudzień może oznaczać prezenty. Do tego dochodzą wydatki kwartalne, półroczne oraz te, które występują tylko raz na jakiś czas.
Możesz wykorzystać prostą tabelę:
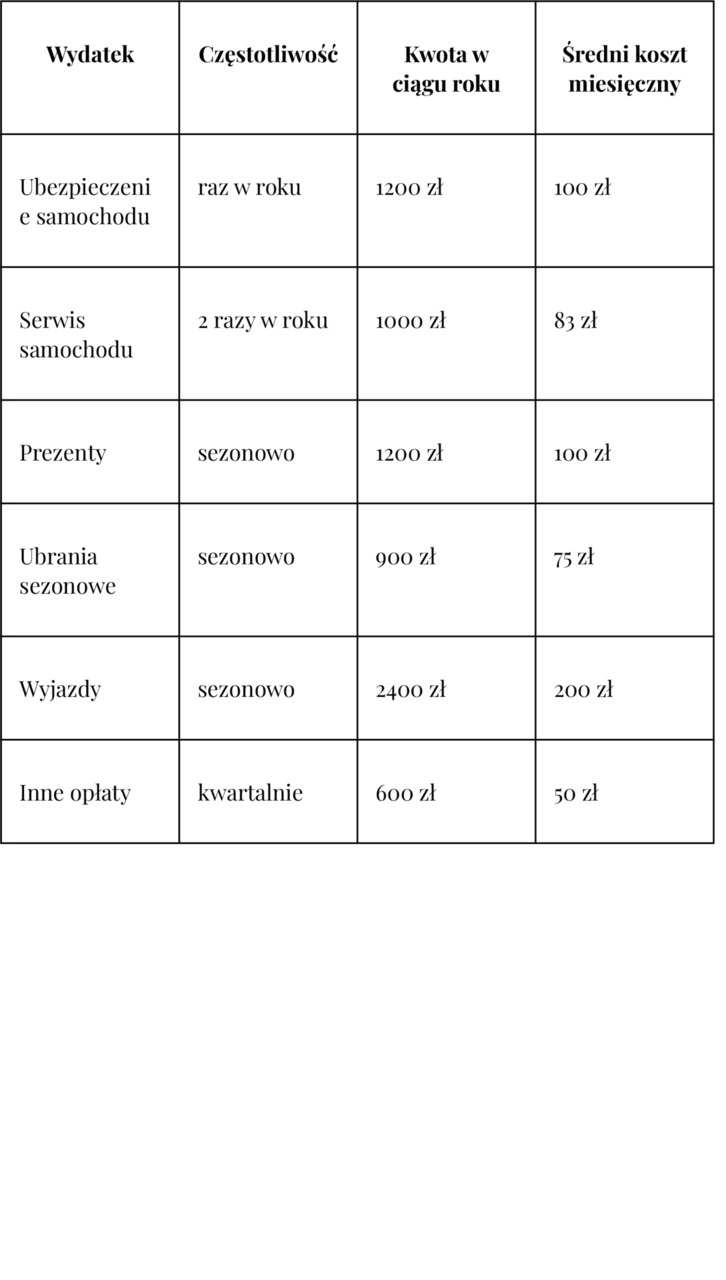
Nie traktuj tych kwot jako wzorcowych. Twoim zadaniem jest wpisanie rzeczywistych wydatków. Jeżeli nie znasz dokładnej wartości, sprawdź historię rachunku z poprzednich miesięcy lub poprzedniego roku. Szacowanie jest lepsze niż pominięcie kosztu, ale im bardziej opierasz się na rzeczywistych danych, tym dokładniejszy będzie twój system.
Zsumuj wszystko
Kiedy masz już listę, zsumuj miesięczne koszty regularne oraz miesięczne odpowiedniki wydatków nieregularnych. Załóżmy, że twoje zwykłe wydatki miesięczne wynoszą 5000 zł. Po przeliczeniu kosztów kwartalnych, rocznych i sezonowych okazuje się, że średnio przypada na nie dodatkowe 1000 zł miesięcznie.
W takiej sytuacji twoje życie nie kosztuje cię średnio 5000 zł miesięcznie. Rzeczywisty koszt wynosi około 6000 zł miesięcznie, nawet jeżeli przez większość miesięcy z konta wypływa tylko 5000 zł. Pozostałe 1000 zł reprezentuje wydatki, które pojawią się w innych momentach roku.
To jedna z najważniejszych liczb, jakie powinieneś poznać podczas finansowego resetu. Dzięki niej możesz przestać traktować drogie miesiące jako przypadkowe katastrofy finansowe. Wiesz, że określona część twoich pieniędzy musi być przeznaczona na wydatki, które jeszcze nie nastąpiły.
Nie zawyżaj kosztu życia przez jednorazowe zakupy
Jednocześnie uważaj na drugą skrajność. Jeżeli w analizowanym roku kupiłeś telewizor za 5000 zł, nie oznacza to automatycznie, że twój miesięczny koszt życia powinien zostać zwiększony o 417 zł. Byłby to sensowny sposób planowania tylko wtedy, gdy zakup jest częścią przewidywalnego cyklu wydatków, który chcesz w przyszłości powtarzać.
Dlatego przy każdym dużym wydatku zadaj sobie pytanie: czy to był element mojego normalnego sposobu życia, który prawdopodobnie powtórzy się w przyszłości, czy jednorazowe zdarzenie?
Jeżeli co kilka lat wymieniasz komputer, samochód, telefon czy sprzęt domowy, możesz przygotować osobny fundusz na ten cel. Jeżeli jednak jednorazowo kupiłeś coś, czego nie planujesz ponownie kupować, nie powinieneś automatycznie uznawać tego za stały koszt życia.
Celem nie jest uzyskanie matematycznie idealnej liczby. Chodzi o stworzenie realistycznego obrazu finansów, który będzie przydatny do podejmowania decyzji.
Prawdziwy koszt życia a styl życia
Warto również odróżnić podstawowy koszt życia od pełnego kosztu obecnego stylu życia. To nie zawsze jest ta sama kwota.
Podstawowy koszt życia obejmuje to, czego potrzebujesz do normalnego funkcjonowania: mieszkanie, podstawowe rachunki, żywność, transport, niezbędne ubezpieczenia, podstawowe zobowiązania i inne konieczne koszty. Pełny koszt obecnego stylu życia może być znacznie większy, ponieważ obejmuje również restauracje, podróże, rozrywkę, hobby, zakupy, dodatkowe usługi i inne rzeczy, które świadomie wybierasz.
Nie ma sensu na siłę usuwać tych drugich z rachunku. Jeżeli chcesz wiedzieć, ile pieniędzy potrzebujesz, żeby utrzymać obecny sposób życia, musisz je uwzględnić. Jednocześnie dobrze jest wiedzieć, ile kosztuje samo funkcjonowanie bez dodatkowych przyjemności i wyborów.
Dlatego warto mieć dwie liczby: minimum potrzebne do funkcjonowania oraz rzeczywisty koszt obecnego stylu życia. Pierwsza będzie później przydatna między innymi przy budowaniu poduszki bezpieczeństwa. Druga pokaże ci, ile pieniędzy potrzebujesz, żeby utrzymać obecny poziom wydatków.
Przeliczanie wydatków nieregularnych
Do przeliczenia większości kosztów wystarczy prosta zasada:
roczna suma wydatku ÷ 12 = średni miesięczny koszt
Jeżeli coś kosztuje cię 1200 zł rocznie, przypisz do tego 100 zł miesięcznie. Jeżeli kosztuje 2400 zł rocznie, przypisz 200 zł miesięcznie. Jeżeli w ciągu roku kilka różnych wydatków kosztuje cię łącznie 6000 zł, ich średni miesięczny koszt wynosi 500 zł.
W przypadku wydatków pojawiających się co kwartał możesz najpierw pomnożyć koszt pojedynczej płatności przez liczbę płatności w roku, a następnie podzielić wynik przez 12. Przy dwóch płatnościach rocznie robisz dokładnie to samo. Dzięki temu wszystkie wydatki sprowadzasz do jednej wspólnej jednostki: miesiąca.
Nie musisz natomiast dzielić przez 12 wydatków, które są całkowicie losowe i których nie jesteś w stanie przewidzieć. Takie sytuacje powinny być obsługiwane przez rezerwę finansową, a nie przez sztuczne zwiększanie miesięcznego kosztu życia.
Co zrobić z tą wiedzą?
Sama liczba nie ma jeszcze zmienić twojego życia. Ma zmienić sposób, w jaki patrzysz na swoje pieniądze. Jeżeli do tej pory uważałeś, że potrzebujesz 5000 zł miesięcznie, a po dokładnej analizie wychodzi 5800 zł, nie oznacza to, że nagle stałeś się „droższy w utrzymaniu”. Po prostu wcześniej nie uwzględniałeś wszystkich kosztów.
To ważna różnica. Jeżeli nie znasz prawdziwego kosztu swojego życia, możesz przeceniać swoje możliwości finansowe. Możesz uznać, że masz 2000 zł wolnych pieniędzy, podczas gdy część tej kwoty będzie potrzebna za kilka miesięcy na ubezpieczenie, serwis, wakacje czy inne przewidywalne wydatki.
Od dzisiaj powinieneś więc patrzeć na swoje pieniądze w dwóch wymiarach. Pierwszy to co wypływa z konta teraz. Drugi to jakie koszty czekają na ciebie w przyszłości. Dopiero połączenie obu perspektyw daje rzeczywisty obraz sytuacji.
Zadanie na dziś
Weź wszystkie wydatki, które nie pojawiają się co miesiąc, ale które możesz przewidzieć. Uwzględnij koszty kwartalne, półroczne, roczne i sezonowe. Sprawdź poprzednie miesiące oraz poprzedni rok, żeby nie opierać się wyłącznie na pamięci. Jeżeli dany wydatek występuje regularnie, zapisz jego rzeczywistą wartość. Jeżeli jego wysokość się zmienia, wykorzystaj rozsądną średnią z kilku okresów.
Następnie zsumuj wszystkie takie wydatki w skali roku i podziel przez 12. Otrzymasz miesięczny odpowiednik kosztów nieregularnych. Dodaj go do miesięcznych wydatków, które policzyłeś wcześniej. W ten sposób otrzymasz rzeczywisty średni miesięczny koszt swojego obecnego życia.
Przykładowo, jeżeli regularne wydatki wynoszą 5000 zł miesięcznie, a wszystkie przewidywalne wydatki nieregularne kosztują cię 12 000 zł rocznie, ich średni koszt wynosi 1000 zł miesięcznie. Twój rzeczywisty średni koszt życia to więc 6000 zł miesięcznie.
Na koniec zapisz osobno minimum potrzebne do podstawowego funkcjonowania oraz pełny koszt obecnego stylu życia. Nie muszą to być idealnie precyzyjne liczby. Mają być na tyle realistyczne, żebyś mógł na ich podstawie planować kolejne miesiące.
Rezultat: poznajesz rzeczywisty miesięczny koszt życia
Po wykonaniu dzisiejszego zadania przestajesz patrzeć na swój budżet wyłącznie przez pryzmat tego, co wydarzyło się w ostatnich 30 dniach. Wiesz już, że miesięczny koszt życia nie składa się wyłącznie z rachunków, które pojawiają się co miesiąc. Do rzeczywistego kosztu trzeba doliczyć również część wydatków kwartalnych, rocznych i sezonowych oraz odpowiednio zaplanować większe koszty, które pojawią się w przyszłości.
To pozwala uniknąć jednego z najczęstszych błędów w zarządzaniu pieniędzmi: uznawania pieniędzy, które chwilowo leżą na koncie, za pieniądze całkowicie wolne. Jeżeli wiesz, że za sześć miesięcy musisz zapłacić 1200 zł za ubezpieczenie, te 1200 zł już dziś ma swoje przeznaczenie, nawet jeśli formalnie nadal znajduje się na twoim rachunku.
Masz teraz znacznie pełniejszy obraz swoich finansów. Wiesz, ile pieniędzy naprawdę masz, znasz podstawowe miesięczne koszty, widzisz finansowe przecieki, znasz swoje cykliczne opłaty i potrafisz uwzględnić koszty, które nie pojawiają się co miesiąc. Kolejny krok będzie dotyczył bezpieczeństwa. Skoro znasz już prawdziwy koszt swojego życia, możesz zacząć odpowiadać na pytanie, które będzie miało znaczenie przy budowaniu finansowej poduszki: ile pieniędzy potrzebujesz, żeby czuć się bezpiecznie, gdy coś pójdzie niezgodnie z planem?
Dzień 6. Ustal swoją kwotę bezpieczeństwa
Do tej pory uporządkowałeś kilka podstawowych elementów swojej sytuacji finansowej. Wiesz, ile pieniędzy faktycznie masz, policzyłeś miesięczne koszty, przeanalizowałeś drobne wydatki i cykliczne opłaty, a także uwzględniłeś koszty, które pojawiają się tylko kilka razy w roku. Teraz możesz zrobić kolejny krok: ustalić, jaka część twoich pieniędzy powinna przestać być traktowana jako pieniądze do wydania. To ważne, ponieważ posiadanie określonego salda na koncie nie oznacza jeszcze, że cała ta kwota jest dostępna.
Możesz mieć 10 000 zł na rachunku i jednocześnie nie mieć 10 000 zł do swobodnego wydania. Część pieniędzy może być potrzebna na rachunki, część na przewidywalne wydatki, a część powinna pozostać nietknięta jako zabezpieczenie na sytuacje, których nie da się dokładnie zaplanować. Dzisiaj zajmiesz się właśnie tą ostatnią kategorią. Ustalisz własną kwotę bezpieczeństwa, czyli granicę, poniżej której nie chcesz schodzić bez naprawdę ważnego powodu.
Kwota bezpieczeństwa nie jest zwykłym saldem na koncie
Saldo rachunku pokazuje, ile pieniędzy znajduje się na koncie w danym momencie. Nie mówi natomiast, ile z tej kwoty możesz bezpiecznie wydać. Jeżeli na rachunku masz 8000 zł, a za kilka dni musisz zapłacić 2000 zł za mieszkanie i 1000 zł za inne zobowiązania, faktycznie nie dysponujesz 8000 zł wolnych środków.
Podobnie wygląda sytuacja z oszczędnościami. Jeżeli masz 15 000 zł na koncie oszczędnościowym, nie oznacza to automatycznie, że masz 15 000 zł przeznaczonych na dowolny cel. Być może 5000 zł odkładasz na konkretny wydatek, 7000 zł stanowi rezerwę bezpieczeństwa, a tylko pozostałe 3000 zł jest rzeczywiście wolne.
Dlatego warto rozdzielić trzy pojęcia: pieniądze do bieżącego wykorzystania, pieniądze przeznaczone na konkretne cele oraz pieniądze bezpieczeństwa. Wszystkie są twoje, ale pełnią różne funkcje. Jeżeli wrzucisz je do jednego worka i będziesz patrzył wyłącznie na całkowite saldo, łatwo uznasz za dostępne środki, które w rzeczywistości mają już inne zadanie.
Czym różni się rezerwa od pieniędzy na bieżące wydatki?
Pieniądze bieżące służą do normalnego funkcjonowania. Płacisz z nich za mieszkanie, jedzenie, transport, rachunki, zakupy i inne wydatki przewidziane w twoim planie. Ich zadaniem jest zostać wydane zgodnie z budżetem.
Rezerwa bezpieczeństwa działa odwrotnie. Jej podstawowym zadaniem jest nie zostać wydana. Trzymasz ją właśnie na sytuację, w której zwykły miesięczny budżet przestaje wystarczać. Może chodzić o utratę dochodu, nagłą naprawę samochodu, awarię sprzętu potrzebnego do pracy, pilny wydatek związany z mieszkaniem albo inne zdarzenie, którego nie byłeś w stanie wcześniej dokładnie zaplanować.
To rozróżnienie jest niezwykle ważne, ponieważ pieniądze na przewidywane wydatki nie powinny być traktowane jako rezerwa awaryjna. Jeżeli za trzy miesiące masz zapłacić 1500 zł za ubezpieczenie, ta kwota powinna być przygotowana na ubezpieczenie. Jeżeli wykorzystasz ją na naprawę samochodu, problem z ubezpieczeniem nadal pozostanie. Rezerwa bezpieczeństwa ma chronić cię właśnie przed takimi sytuacjami.
Kwota bezpieczeństwa to nie to samo co fundusz awaryjny
Warto również rozdzielić dwie rzeczy, które często są ze sobą mieszane: minimalną kwotę bezpieczeństwa oraz pełną poduszkę finansową.
Kwota bezpieczeństwa, którą ustalasz dzisiaj, jest przede wszystkim granicą. Mówi ci: „poniżej tej kwoty nie chcę schodzić, chyba że sytuacja naprawdę tego wymaga”. Nie musi być od razu dużą sumą. Ma być pierwszym konkretnym poziomem, który pozwala ci przestać traktować wszystkie pieniądze na koncie jako dostępne do wydania.
Pełna poduszka finansowa jest szerszym zabezpieczeniem i może obejmować środki pozwalające utrzymać się przez określony czas bez normalnych dochodów. Jej wysokość będziesz mógł sensownie określić dopiero wtedy, gdy znasz swój rzeczywisty koszt życia. Na tym etapie nie musisz więc wymuszać na sobie konkretnej liczby typu trzy, sześć czy dwanaście miesięcy wydatków. Najpierw ustal własną dolną granicę bezpieczeństwa.
Ile pieniędzy powinno pozostać nietknięte?
Nie istnieje jedna uniwersalna kwota, która będzie odpowiednia dla każdego. 5000 zł może być dla jednej osoby bardzo ważną rezerwą, a dla innej kwotą niewystarczającą nawet na pokrycie najbliższych zobowiązań. Dlatego nie zaczynaj od pytania „ile powinienem mieć według jakiejś zasady?”. Zacznij od własnej sytuacji.
Najprostszy sposób to spojrzeć na swój miesięczny koszt podstawowego funkcjonowania. Jeżeli po analizie z poprzednich dni ustaliłeś, że minimalnie potrzebujesz 4000 zł miesięcznie, możesz potraktować tę kwotę jako jeden z punktów odniesienia. Kwota bezpieczeństwa powinna dawać ci możliwość przetrwania sytuacji awaryjnej bez konieczności natychmiastowego zadłużania się lub naruszania pieniędzy przeznaczonych na inne cele.
Nie oznacza to jednak, że kwota bezpieczeństwa musi być dokładnie równa miesięcznym kosztom życia. Może być niższa na początkowym etapie budowania oszczędności, jeżeli obecnie nie masz żadnej rezerwy. Może też być wyższa, jeżeli twoja sytuacja finansowa wymaga większego zapasu.
Najważniejsze jest to, żeby ustalona kwota była konkretna i rzeczywiście obowiązywała. „Chcę mieć jakieś oszczędności” nie tworzy żadnej granicy. „Nie chcę schodzić poniżej 5000 zł rezerwy” jest już zasadą, którą możesz stosować.
Dlaczego jedna osoba potrzebuje większego zapasu niż inna?
Dwie osoby mogą zarabiać dokładnie tyle samo, a mimo to potrzebować zupełnie różnych poziomów bezpieczeństwa. Dochód jest tylko jednym z elementów sytuacji finansowej. Równie ważne są koszty życia, stabilność dochodów, zobowiązania, liczba osób utrzymywanych z tego dochodu, stan majątku, dostęp do innych środków oraz przewidywalność wydatków.
Jeżeli twoje podstawowe koszty są niskie i masz bardzo stabilne źródło dochodu, możesz potrzebować mniejszego zapasu niż osoba, której dochód jest nieregularny i która co miesiąc musi pokrywać wysokie koszty. Jeżeli pracujesz na etacie i twoje wynagrodzenie jest przewidywalne, sytuacja może wyglądać inaczej niż wtedy, gdy większość dochodów pochodzi z działalności, zleceń albo prowizji.
Znaczenie mają również zobowiązania. Osoba bez kredytów, rat i wysokich stałych kosztów ma większą możliwość ograniczenia wydatków w trudnym okresie. Ktoś, kto musi co miesiąc zapłacić wysoką ratę, czynsz, leasing czy inne zobowiązania, potrzebuje większego zapasu, ponieważ ma mniej możliwości szybkiego obniżenia swoich kosztów.
Istotne jest również to, czy masz osoby, za które odpowiadasz finansowo. Budżet jednej osoby może być znacznie bardziej elastyczny niż budżet gospodarstwa domowego, w którym trzeba zapewnić pieniądze na potrzeby kilku osób. Nie chodzi więc o znalezienie jednej „właściwej” kwoty, lecz o ustalenie jej na podstawie własnego ryzyka.
Stabilność dochodu ma znaczenie
Wyobraź sobie dwie osoby, które wydają po 5000 zł miesięcznie. Pierwsza otrzymuje stałe wynagrodzenie z pracy, a jej dochód jest przewidywalny. Druga pracuje projektowo i może w jednym miesiącu zarobić 9000 zł, a w kolejnym 3000 zł. Ich koszt życia jest taki sam, ale ryzyko związane z utratą płynności jest inne.
W drugim przypadku większa rezerwa może być szczególnie istotna, ponieważ problemem nie musi być całkowity brak dochodu. Wystarczy słabszy okres, opóźnienie płatności od klienta albo kilka gorszych miesięcy. Im mniej przewidywalne są wpływy, tym większe znaczenie ma zapas pieniędzy pozwalający przetrwać okres niższych dochodów.
Nie oznacza to jednak, że stabilny dochód eliminuje potrzebę rezerwy. Każde źródło dochodu może kiedyś się zmienić. Chodzi tylko o to, żeby poziom zabezpieczenia odpowiadał rzeczywistemu ryzyku twojej sytuacji, a nie uniwersalnej liczbie oderwanej od rzeczywistości.
Stałe koszty ograniczają twoją elastyczność
Przy ustalaniu kwoty bezpieczeństwa zwróć uwagę na to, jak dużą część twojego budżetu stanowią wydatki, których nie możesz szybko zmniejszyć. Czynsz, rata kredytu, leasing, alimenty, ubezpieczenia czy inne zobowiązania mogą być trudne do ograniczenia nawet wtedy, gdy twoje dochody spadną.
Jeżeli większość twoich wydatków jest elastyczna, w razie problemów możesz szybko ograniczyć restauracje, podróże, zakupy, rozrywkę czy inne dodatkowe koszty. Jeżeli natomiast większość budżetu pochłaniają zobowiązania stałe, masz mniej możliwości manewru. W takim przypadku większa rezerwa może dać ci więcej czasu na znalezienie rozwiązania.
Dlatego nie wystarczy znać jedną liczbę opisującą miesięczny koszt życia. Warto również wiedzieć, jaka część tej kwoty jest absolutnie niezbędna, a jaką możesz ograniczyć w ciągu kilku dni, jeśli sytuacja tego wymaga.
Określ swoje minimum bezpieczeństwa
Teraz możesz przejść do konkretnego obliczenia. Weź kwotę podstawowego miesięcznego kosztu życia, którą ustaliłeś wcześniej. Następnie odpowiedz sobie na pytanie: ile pieniędzy muszę mieć dostępnych, żeby nagłe zdarzenie nie zmusiło mnie do zadłużenia albo przerwania podstawowych zobowiązań?
Nie szukaj od razu idealnej odpowiedzi. Ustal pierwszą rozsądną granicę. Jeżeli obecnie masz bardzo małe oszczędności, może być to kwota, którą jesteś w stanie realnie zgromadzić w najbliższym czasie. Jeżeli masz już większy kapitał, możesz ustalić wyższą granicę.
Możesz przyjąć prosty sposób:
kwota bezpieczeństwa = minimalne miesięczne koszty życia × liczba miesięcy zabezpieczenia
To tylko narzędzie, a nie obowiązkowa reguła. Jeżeli twoje minimum wynosi 4000 zł, a chcesz mieć zabezpieczenie odpowiadające dwóm miesiącom podstawowych wydatków, otrzymujesz 8000 zł. Jeżeli uznasz, że na początek wystarczy ci jeden miesiąc, będzie to 4000 zł. Później możesz tę granicę zwiększać.
Ważne, żeby nie mylić tego obliczenia z pełną rekomendacją wielkości poduszki finansowej. Dzisiaj ustalasz pierwszą granicę bezpieczeństwa, a nie ostateczny cel oszczędności na całe życie.
Co powinno być poza tą kwotą?
Jeżeli ustalisz, że twoja kwota bezpieczeństwa wynosi 8000 zł, nie oznacza to, że na koncie musi znajdować się dokładnie 8000 zł i ani złotówka więcej. Chodzi o ustalenie dolnej granicy.
Jeżeli masz 12 000 zł i 8000 zł traktujesz jako rezerwę bezpieczeństwa, pozostałe 4000 zł może być przeznaczone na bieżące wydatki lub konkretne cele, zależnie od twojej sytuacji. Jeżeli saldo spadnie do 8000 zł, powinieneś wiedzieć, że dalsze swobodne wydawanie pieniędzy oznacza naruszanie rezerwy.
Jeszcze lepiej, jeżeli rezerwa bezpieczeństwa znajduje się na osobnym rachunku lub przynajmniej jest wyraźnie oddzielona w twoim systemie finansowym. Nie chodzi o to, że osobne konto magicznie zwiększa ilość pieniędzy. Chodzi o ograniczenie sytuacji, w której patrzysz na jedno saldo i uznajesz całą kwotę za dostępną.
Kwota bezpieczeństwa nie służy do finansowania zachcianek
Granica bezpieczeństwa będzie działała tylko wtedy, gdy określisz, w jakich sytuacjach wolno ją naruszyć. Jeżeli będziesz korzystać z niej przy każdym większym zakupie, przestanie pełnić swoją funkcję.
Rezerwa może być potrzebna w sytuacji, której nie mogłeś rozsądnie zaplanować i która ma realne znaczenie dla twojego funkcjonowania. Awaria samochodu, który jest niezbędny do pracy, pilna naprawa mieszkania, nagła utrata dochodu czy inny poważny wydatek mogą być powodami do wykorzystania części rezerwy.
Natomiast wyprzedaż, wakacje, nowy telefon, spontaniczny zakup czy prezent, na który wcześniej nie odłożyłeś pieniędzy, nie powinny automatycznie być finansowane z kwoty bezpieczeństwa. Jeżeli wiesz, że określony wydatek prawdopodobnie się pojawi, powinieneś przygotować na niego osobne środki.
To właśnie dlatego w poprzednim dniu rozdzielaliśmy wydatki przewidywalne od rzeczywiście nieprzewidzianych. Jeżeli wszystko wrzucisz do kategorii „awaria”, rezerwa szybko przestanie być rezerwą.
Nie traktuj kredytu jako kwoty bezpieczeństwa
Limit na karcie kredytowej, debet czy możliwość zaciągnięcia pożyczki nie są odpowiednikiem oszczędności. Dają ci dostęp do dodatkowego finansowania, ale nie zwiększają twojego majątku. W sytuacji awaryjnej mogą pomóc przetrwać problem z płynnością, ale jednocześnie tworzą zobowiązanie, które trzeba później spłacić.
Twoja kwota bezpieczeństwa powinna więc opierać się przede wszystkim na środkach, które rzeczywiście posiadasz i do których masz dostęp bez konieczności zaciągania nowego długu. To ważne szczególnie dlatego, że jednym z celów budowania rezerwy jest właśnie ograniczenie sytuacji, w której nieprzewidziany wydatek zmusza cię do korzystania z kredytu.
Kwota bezpieczeństwa może się zmieniać
Nie traktuj dzisiejszej liczby jako decyzji na zawsze. Twoja sytuacja finansowa będzie się zmieniać. Możesz zmienić pracę, zwiększyć lub zmniejszyć koszty życia, spłacić kredyt, rozpocząć działalność, założyć rodzinę, kupić samochód albo znaleźć dodatkowe źródło dochodu.
Każda z tych zmian może wpływać na poziom ryzyka. Jeżeli twoje koszty życia wzrosną z 4000 zł do 6000 zł miesięcznie, stara kwota bezpieczeństwa może przestać wystarczać. Jeżeli natomiast spłacisz duże zobowiązanie i obniżysz miesięczne koszty, możesz ponownie przeliczyć potrzebny zapas.
Dlatego warto raz na jakiś czas wrócić do tej liczby. Nie musisz robić tego co tydzień. Wystarczy przy większych zmianach w sytuacji finansowej albo podczas okresowego przeglądu budżetu.
Nie czekaj z ustaleniem granicy do momentu, kiedy będziesz mieć dużo oszczędności
Możesz pomyśleć: „Nie mam jeszcze 10 000 zł oszczędności, więc ustalanie kwoty bezpieczeństwa nie ma sensu”. Jest dokładnie odwrotnie. Granica jest potrzebna właśnie wtedy, gdy dopiero budujesz rezerwę.
Jeżeli ustalisz, że twoim pierwszym celem jest 5000 zł, możesz traktować tę kwotę jako konkretny poziom bezpieczeństwa. Każde dodatkowe 500 zł, które odkładasz, przybliża cię do granicy. Gdy ją osiągniesz, nie musisz przestawać oszczędzać. Możesz przeznaczać kolejne pieniądze na większą poduszkę, inne cele albo inwestowanie, ale nie będziesz już traktować podstawowej rezerwy jako części środków do wydania.
To zmienia sposób myślenia o oszczędzaniu. Nie odkładasz „ileś pieniędzy na koncie”. Budujesz konkretną warstwę zabezpieczenia, która ma określone zadanie.
Zapisz swoją granicę
Dzisiaj nie potrzebujesz skomplikowanego arkusza. Wystarczy, że zapiszesz trzy liczby: minimalny miesięczny koszt życia, wybraną liczbę miesięcy zabezpieczenia oraz wynikającą z tego kwotę bezpieczeństwa.
Przykładowo:
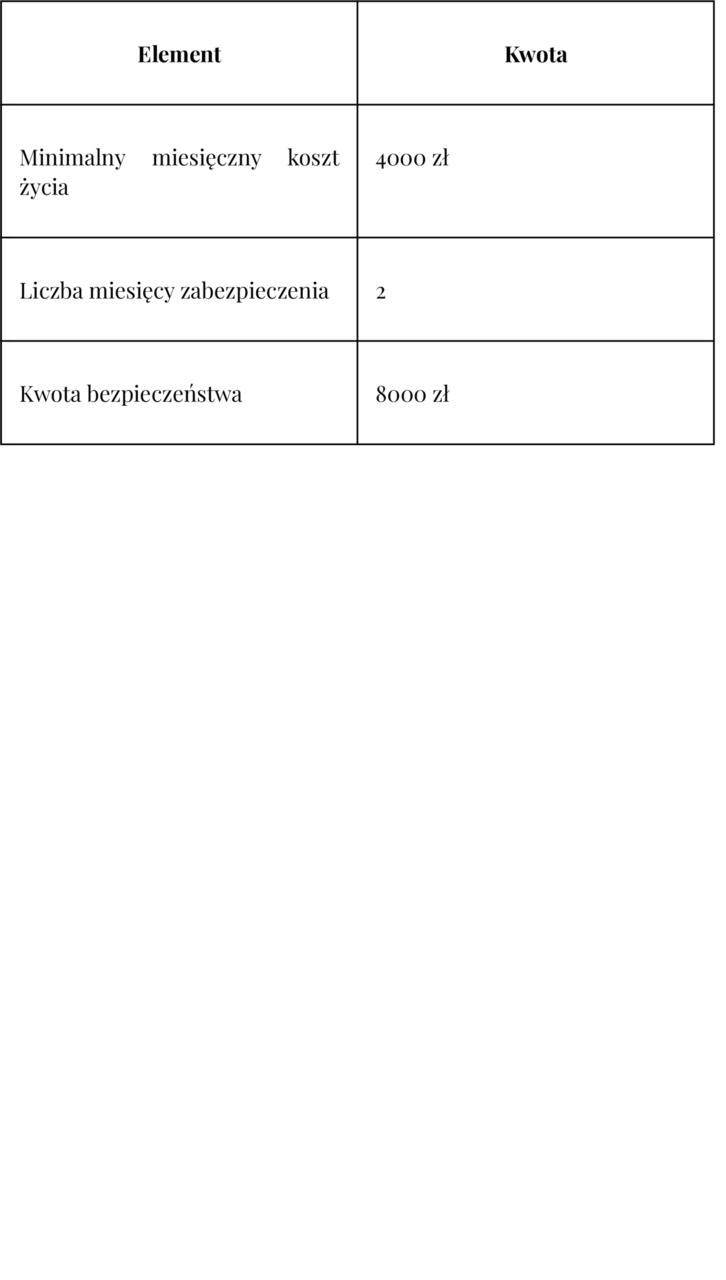
Jeżeli twoja sytuacja wymaga innego poziomu, wybierz inną liczbę. Najważniejsze jest to, żebyś potrafił wyjaśnić, skąd się wzięła. Jeżeli wpisujesz 15 000 zł tylko dlatego, że „brzmi bezpiecznie”, nie masz jeszcze konkretnej zasady. Jeżeli natomiast wiesz, że podstawowe koszty wynoszą 5000 zł, dochody są nieregularne, a część zobowiązań trudno szybko ograniczyć, wyższa rezerwa ma już konkretne uzasadnienie.
Zadanie na dziś
Weź swój minimalny miesięczny koszt życia, który policzyłeś w poprzednich dniach. Nie używaj do tego pełnych wydatków na rozrywkę, zachcianki czy inne koszty, z których w razie problemów możesz zrezygnować. Interesuje cię kwota potrzebna do podstawowego funkcjonowania.
Następnie oceń swoją sytuację: stabilność dochodów, wysokość stałych zobowiązań, możliwość szybkiego ograniczenia wydatków oraz to, czy masz inne źródła środków. Na tej podstawie wybierz liczbę miesięcy, które chcesz zabezpieczyć na obecnym etapie. Pomnóż minimalny miesięczny koszt życia przez tę liczbę i zapisz wynik jako swoją kwotę bezpieczeństwa.
Na końcu sprawdź, ile masz obecnie środków, które rzeczywiście możesz przeznaczyć na tę rezerwę. Jeżeli masz mniej niż ustalona kwota, nie traktuj tego jako porażki. Oznacza to po prostu, że znasz teraz konkretny cel, do którego będziesz mógł dojść w kolejnych etapach.
Rezultat: masz pierwszą konkretną granicę finansową
Po wykonaniu dzisiejszego zadania powinieneś znać konkretną kwotę, której nie chcesz traktować jako pieniędzy do swobodnego wydania. To ważniejsza zmiana, niż może się wydawać. Do tej pory mogłeś patrzeć na saldo konta jako na jedną liczbę. Teraz zaczynasz dzielić swoje pieniądze według ich funkcji.
Wiesz już, ile kosztuje cię podstawowe życie, ile kosztuje cię pełny obecny styl życia i jaka kwota powinna pozostać nietknięta jako pierwsza warstwa zabezpieczenia. Jeżeli masz więcej pieniędzy, możesz świadomie zdecydować, co zrobić z nadwyżką. Jeżeli masz mniej, wiesz, do jakiego poziomu chcesz dojść.
Ta granica będzie też potrzebna w kolejnych etapach finansowego resetu. Bez niej trudno zdecydować, ile możesz bezpiecznie wydawać, ile powinieneś odkładać i kiedy dodatkowy zakup zaczyna naruszać twoje bezpieczeństwo. Od tej pory saldo konta nie powinno być już jedyną informacją, na którą patrzysz. Równie ważne będzie to, ile z tego salda naprawdę wolno ci wydać.
Jutro wykorzystasz tę wiedzę do stworzenia pierwszego miesięcznego budżetu. Nie będzie on polegał na zgadywaniu, ile chciałbyś wydawać. Będzie oparty na liczbach, które zebrałeś przez pierwsze dni resetu: rzeczywistym koszcie życia, finansowych przeciekach, cyklicznych opłatach oraz ustalonej granicy bezpieczeństwa.
Dzień 7. Zbuduj pierwszy budżet
Do tej pory nie próbowałeś jeszcze wszystkiego optymalizować. Najpierw sprawdziłeś, ile pieniędzy naprawdę masz, policzyłeś podstawowy miesięczny koszt życia, przeanalizowałeś historię transakcji, znalazłeś subskrypcje i inne automatyczne opłaty, przeliczyłeś wydatki nieregularne na miesięczne kwoty i ustaliłeś swoją pierwszą kwotę bezpieczeństwa. Teraz z tych informacji trzeba zbudować coś, czym będziesz mógł posługiwać się przez cały kolejny miesiąc. Tym czymś jest budżet.
Budżet nie powinien być tabelą stworzoną po to, żeby dobrze wyglądała na papierze. Jego zadaniem jest odpowiedzieć na bardzo konkretne pytanie: ile możesz wydać w najbliższym miesiącu, żeby opłacić wszystkie swoje zobowiązania, odłożyć zaplanowaną kwotę i jednocześnie nie naruszyć pieniędzy przeznaczonych na bezpieczeństwo? Jeżeli po stworzeniu budżetu nadal musisz zgadywać, czy stać cię na wydatek, budżet nie spełnia swojej funkcji.
Nie potrzebujesz przy tym kopiować popularnych proporcji typu 50/30/20. Taki schemat może być punktem odniesienia, ale nie jest prawem finansowym. Twoje koszty mieszkaniowe, dochody, miejsce zamieszkania, sposób pracy, zobowiązania, liczba osób w gospodarstwie domowym i nieregularne wydatki mogą wyglądać zupełnie inaczej niż u osoby, dla której powstała dana reguła. Jeżeli mieszkanie pochłania 35 procent dochodu, a transport kolejne 15 procent, nie sprawisz, że budżet stanie się lepszy tylko dlatego, że wpiszesz sobie na papierze 50 procent na potrzeby. Twój budżet ma wynikać z twoich liczb, a nie odwrotnie.
Budżet zaczyna się od dochodów
Pierwszą pozycją budżetu są dochody, ale tutaj również warto zachować ostrożność. Nie chodzi o wpisanie największej kwoty, jaką udało ci się zarobić w ostatnim miesiącu, tylko o określenie kwoty, którą rzeczywiście możesz uznać za dostępną w najbliższym okresie.
Jeżeli otrzymujesz co miesiąc podobne wynagrodzenie, sprawa jest prosta. Do budżetu wpisujesz kwotę, która faktycznie wpływa na konto i którą możesz przeznaczyć na wydatki. Jeżeli jednak twoje dochody są zmienne, prowadzisz działalność, pracujesz na prowizji, otrzymujesz wynagrodzenie z kilku źródeł albo część pieniędzy wpływa nieregularnie, nie powinieneś budować miesięcznego planu na podstawie najlepszego miesiąca. Bezpieczniej jest przyjąć konserwatywną kwotę, którą rzeczywiście możesz uznać za prawdopodobną, a dodatkowe wpływy traktować jako nadwyżkę do późniejszego rozdysponowania.
To ważne, ponieważ zawyżony dochód potrafi stworzyć fikcyjną przestrzeń na wydatki. Jeżeli w budżecie założysz 10 000 zł, a rzeczywiście otrzymasz 8000 zł, problem pojawi się zanim jeszcze dokonasz pierwszego zakupu. Jeżeli natomiast zaplanujesz budżet na podstawie 8000 zł, a wpłynie 10 000 zł, dodatkowe 2000 zł możesz świadomie przeznaczyć na oszczędności, większy wydatek, spłatę zobowiązań albo inne cele. Nadwyżka powinna być decyzją, a nie przypadkowo wydanymi pieniędzmi.
Jeżeli masz kilka źródeł dochodu, wypisz je osobno. Nie dlatego, że musisz prowadzić skomplikowaną księgowość, ale dlatego, żeby wiedzieć, z czego właściwie składa się twoja miesięczna kwota. Możesz zastosować prostą tabelę:
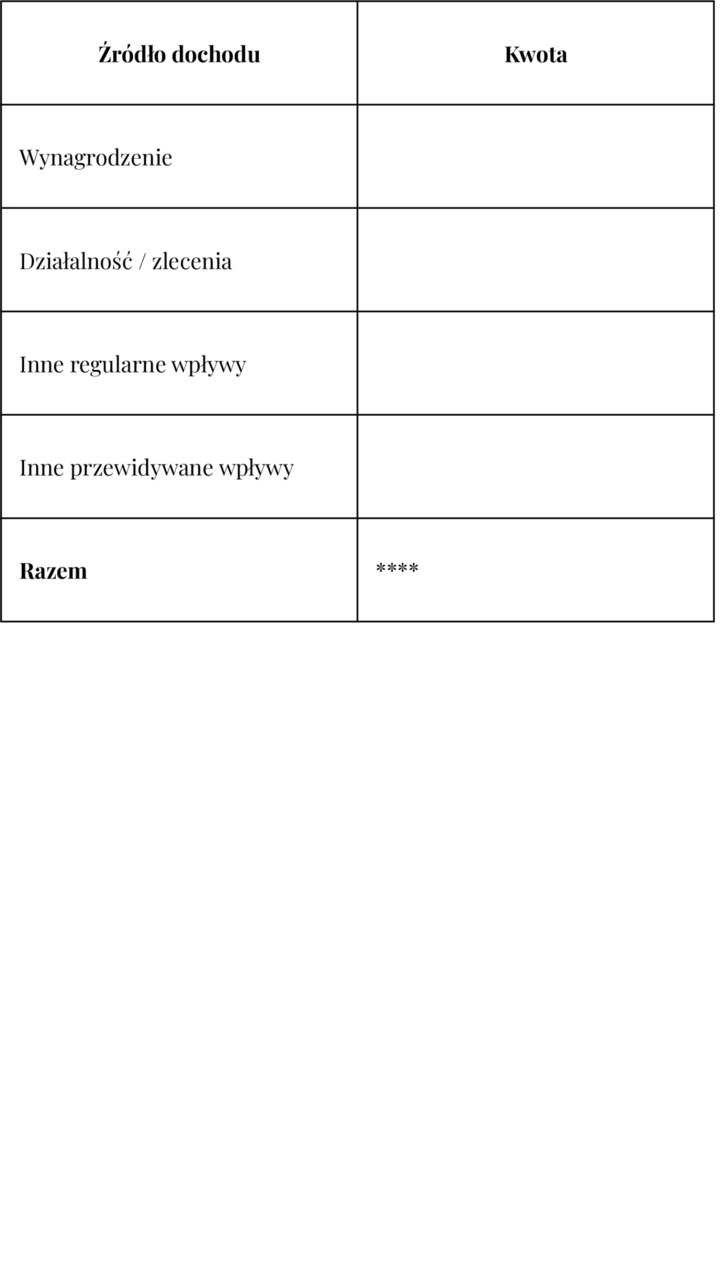
Jeżeli jakiś wpływ nie jest pewny, nie traktuj go jako podstawy budżetu tylko dlatego, że istnieje szansa, że się pojawi.
Następnie wpisz koszty stałe
Koszty stałe to wydatki, które musisz ponieść albo które regularnie ponosisz i których wysokość jest stosunkowo łatwa do przewidzenia. Należą do nich przede wszystkim mieszkanie, rachunki, telefon, internet, raty, ubezpieczenia, regularne opłaty czy inne zobowiązania, które pojawiają się niezależnie od tego, czy w danym miesiącu masz ochotę je ponosić.
W poprzednich dniach policzyłeś już podstawowy koszt swojego życia. Teraz nie musisz robić tej analizy od początku. Przenieś do budżetu liczby, które ustaliłeś wcześniej. Dzięki temu nie tworzysz planu na podstawie intuicji, tylko wykorzystujesz dane, które już zebrałeś.
Warto jednak rozdzielić koszty stałe od wszystkich innych wydatków. Czynsz czy rata kredytu zachowują się inaczej niż zakupy spożywcze. Jeżeli wiesz, że każdego miesiąca musisz zapłacić 2500 zł za mieszkanie, ta kwota praktycznie od razu zajmuje swoje miejsce w budżecie. Nie musisz zastanawiać się, czy w tym miesiącu wydasz ją mniej lub więcej. Z kolei przy jedzeniu czy transporcie masz zazwyczaj większą możliwość wpływania na końcową kwotę.
Nie oznacza to jednak, że każdy koszt stały jest automatycznie rozsądny albo że należy go bez dyskusji utrzymywać. Właśnie dlatego wcześniej analizowałeś subskrypcje, opłaty i inne powtarzające się obciążenia. Teraz chodzi przede wszystkim o to, żeby wiedzieć, ile miejsca w twoim budżecie zajmują istniejące zobowiązania.
Możesz zebrać je w jednej tabeli:
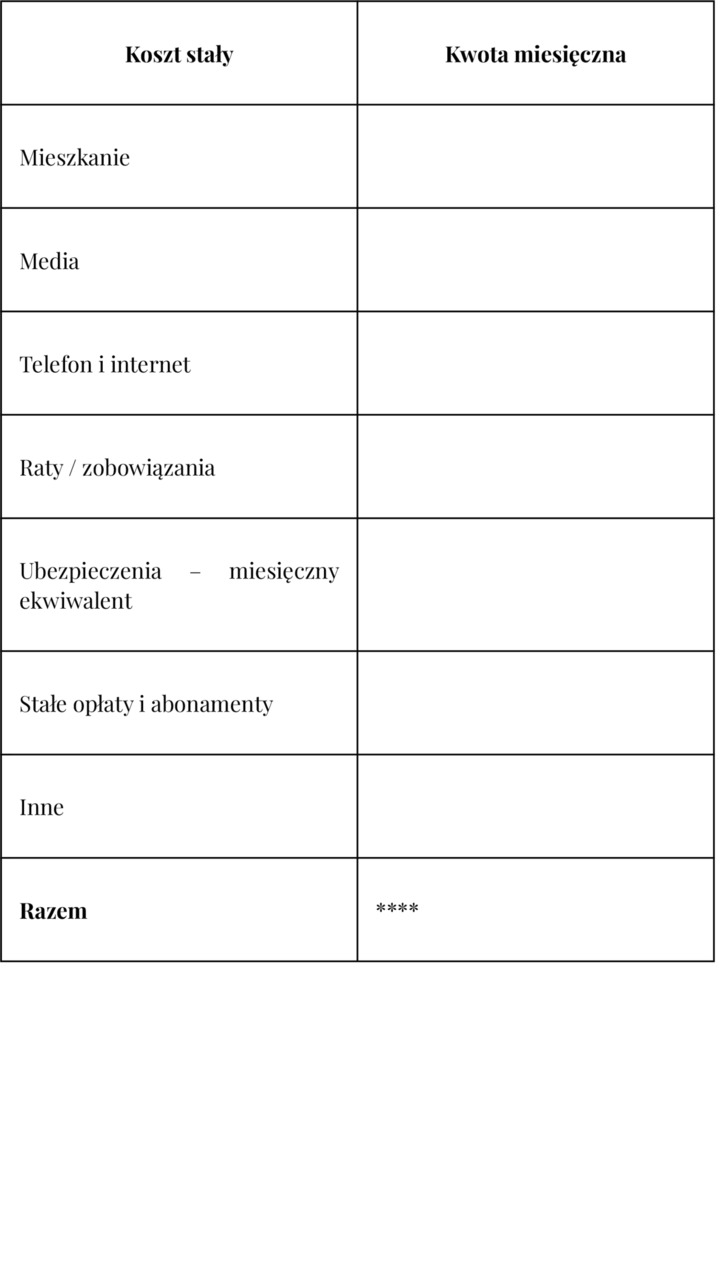
Jeżeli jakaś opłata występuje raz w roku, ale wcześniej przeliczyłeś ją na miesięczny ekwiwalent, właśnie tutaj albo w osobnej kategorii wydatków nieregularnych możesz uwzględnić odpowiednią kwotę. Najważniejsze jest, żeby nie policzyć jej dwa razy.
Koszty zmienne muszą dostać swoje miejsce
Po kosztach stałych przychodzi czas na wydatki, których wysokość zmienia się z miesiąca na miesiąc. To między innymi żywność, paliwo, komunikacja, restauracje, dostawy jedzenia, środki higieniczne, drobne zakupy, rozrywka czy inne wydatki zależne od tego, jak wygląda konkretny miesiąc.
To właśnie w tej kategorii wiele budżetów przestaje działać. Ktoś wpisuje 1000 zł na jedzenie, 300 zł na transport i 300 zł na rozrywkę, ponieważ takie liczby wydają się rozsądne. Problem polega na tym, że mogą nie mieć żadnego związku z rzeczywistymi wydatkami tej osoby.
Ty masz już przewagę: analizowałeś swoje transakcje. Wiesz więc mniej więcej, ile wydajesz na poszczególne kategorie, zamiast wymyślać liczby od zera. Jeżeli w ostatnich miesiącach na zakupy spożywcze wydawałeś średnio 1200 zł, wpisanie 600 zł tylko dlatego, że chciałbyś tyle wydawać, nie jest jeszcze budżetem. Jest życzeniem.
Oczywiście budżet może zakładać zmianę. Jeżeli po analizie zauważyłeś, że wydajesz zbyt dużo na dostawy jedzenia i chcesz tę kwotę ograniczyć, możesz wpisać nowy limit. Ważne jednak, żeby był on realistyczny. Różnica między obecnymi wydatkami a planem powinna wynikać z konkretnej decyzji, a nie z założenia, że od jutra wszystko będzie idealne.
Dobrze jest również pamiętać, że limit wydatków nie jest tym samym co cel wydatkowy. Jeżeli przeznaczysz na jedzenie 1200 zł, nie oznacza to, że musisz wydać dokładnie 1200 zł. Oznacza to, że ta kategoria ma określoną granicę, której nie chcesz przekraczać bez świadomej decyzji.
Przydatna może być taka tabela:
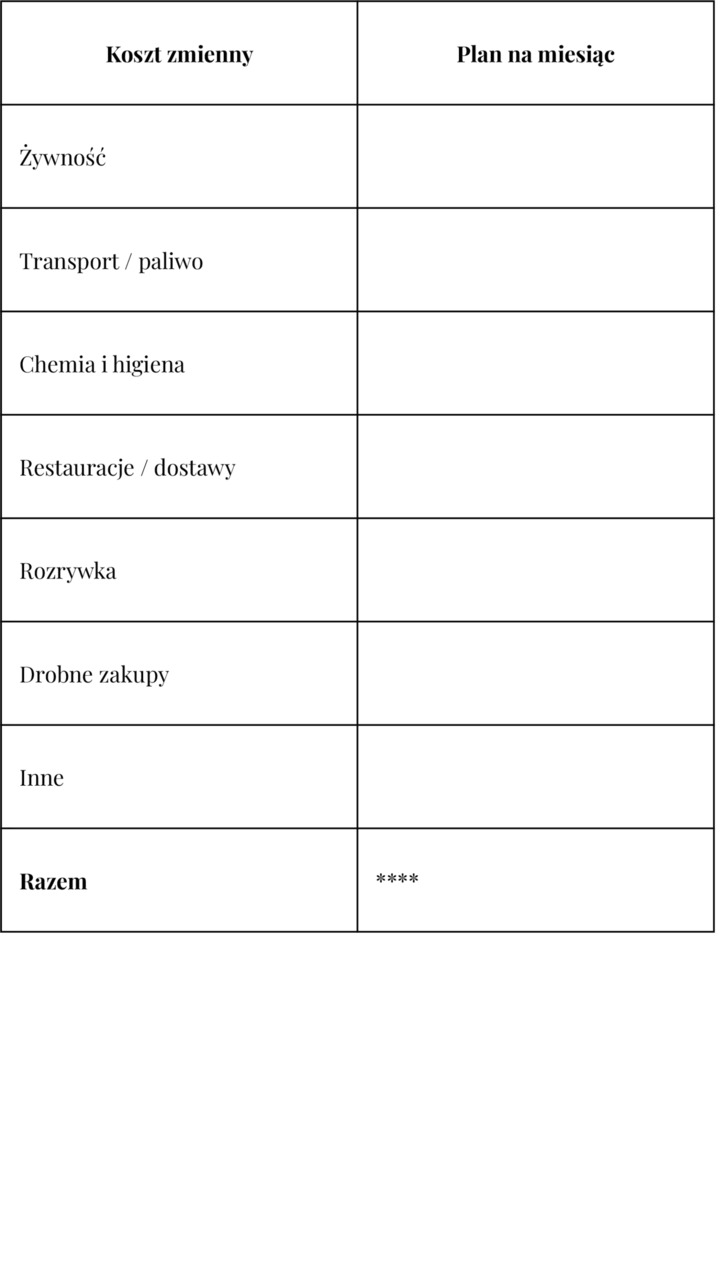
Nie próbuj jednak tworzyć kilkudziesięciu kategorii. Jeżeli budżet będzie wymagał codziennego przenoszenia każdej złotówki pomiędzy piętnastoma kategoriami, istnieje duża szansa, że szybko przestaniesz go używać. Kategoria ma być na tyle szczegółowa, żeby pomagała ci podejmować decyzje, ale na tyle szeroka, żeby system był wygodny.
Nie zapomnij o wydatkach nieregularnych
To jeden z najważniejszych elementów całego budżetu, ponieważ właśnie tutaj często powstaje złudzenie, że ktoś ma więcej pieniędzy, niż rzeczywiście ma.
Załóżmy, że po opłaceniu wszystkich regularnych rachunków zostaje ci co miesiąc 2000 zł. Możesz pomyśleć, że właśnie tyle masz do dyspozycji. Jeżeli jednak za trzy miesiące musisz zapłacić 1200 zł za ubezpieczenie, za cztery miesiące 800 zł za przegląd samochodu, a pod koniec roku czeka cię kolejny większy wydatek, te 2000 zł nie jest w całości wolne.
Właśnie dlatego w Dniu 5 przeliczyłeś przewidywalne wydatki nieregularne na miesięczne kwoty. Teraz trzeba wykorzystać ten wynik. Jeżeli w ciągu roku przewidywalne, nieregularne wydatki wynoszą 3600 zł, ich miesięczny ekwiwalent to 300 zł. Oznacza to, że każdego miesiąca powinieneś uwzględniać w swoim systemie te 300 zł, nawet jeśli w konkretnym miesiącu nie wykonasz żadnego przelewu ani nie zapłacisz żadnej faktury z tej kategorii.
Możesz potraktować tę kwotę jako pieniądze odkładane na przyszłe wydatki. Nie są jeszcze twoim „wolnym budżetem”, ale nie są też typowym kosztem bieżącego miesiąca. Mają konkretne przeznaczenie.
Przykładowo:
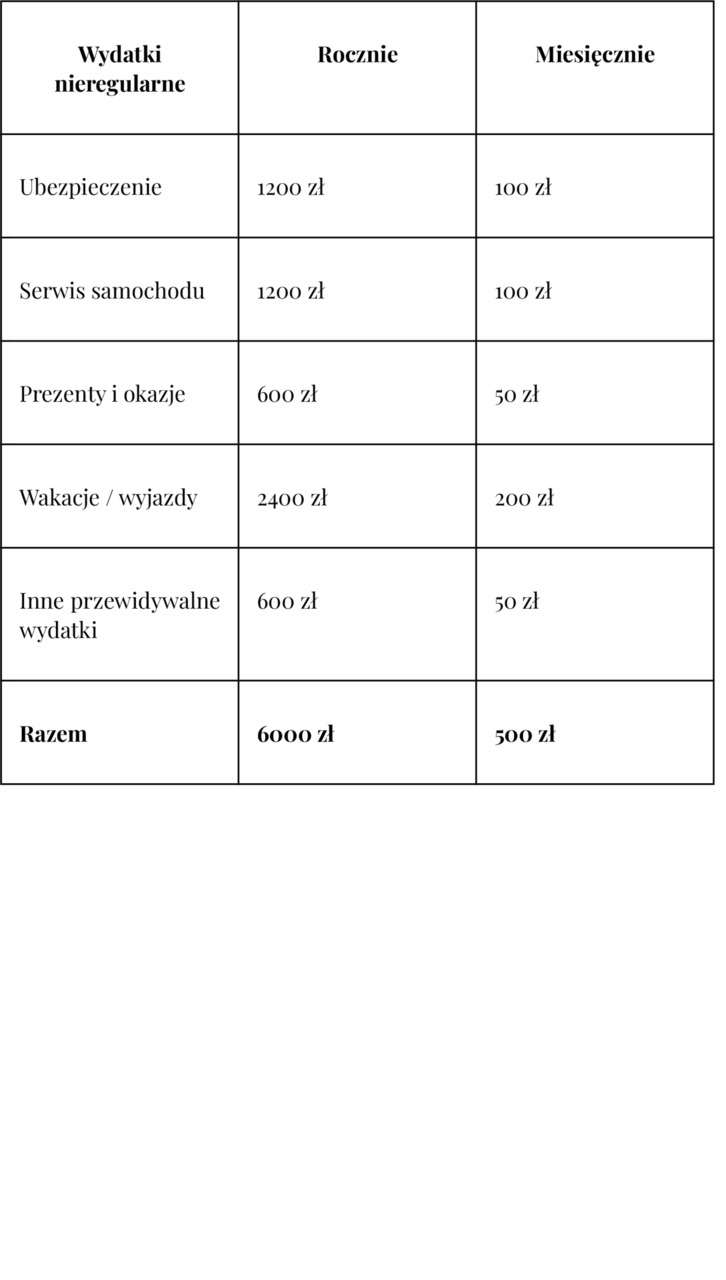
Dzięki temu miesiąc, w którym przychodzi rachunek za 1200 zł, nie wygląda jak finansowa katastrofa. Pieniądze na ten cel były uwzględniane wcześniej.
To bardzo ważna różnica: nie każdy wydatek, który nie pojawia się co miesiąc, jest niespodziewany. Jeżeli wiesz, że coś wydarzy się raz, dwa albo cztery razy w roku, możesz się na to przygotować. Prawdziwe nagłe wydatki są osobną kwestią i właśnie między innymi na nie służy kwota bezpieczeństwa.
Teraz zaplanuj oszczędności
Oszczędności nie powinny być tym, co przypadkiem zostanie na koncie pod koniec miesiąca. Jeżeli potraktujesz je jako resztę, bardzo łatwo będzie przeznaczyć całą dostępną kwotę na bieżące wydatki. Dlatego w pierwszym budżecie warto nadać oszczędzaniu osobne miejsce.
Nie oznacza to jednak, że musisz przyjąć konkretny procent dochodu. Nie ma potrzeby wpisywać automatycznie 20 procent tylko dlatego, że popularny model budżetowy tak zakłada. Jeżeli obecnie możesz odkładać 5 procent dochodu, to właśnie ta kwota może być początkiem. Jeżeli po analizie okaże się, że możesz odkładać 15 procent, wpisz 15 procent. Jeżeli przez kilka miesięcy twoja sytuacja jest wyjątkowo dobra i możesz odkładać więcej, możesz zwiększyć kwotę.
W tym miejscu warto również rozdzielić różne rodzaje odkładanych pieniędzy. Fundusz bezpieczeństwa, pieniądze na przewidywalne wydatki i oszczędności na konkretny cel nie są tym samym. Wszystkie zwiększają twoje zasoby, ale pełnią różne funkcje.
Jeżeli odkładasz 500 zł na ubezpieczenie, nie powinieneś myśleć o tych 500 zł jako o pieniądzach dostępnych na spontaniczny zakup. Jeżeli odkładasz 500 zł na fundusz bezpieczeństwa, również nie powinieneś traktować tej kwoty jako zwykłej nadwyżki. Budżet powinien jasno pokazywać, jakie zadanie ma każda część pieniędzy.
Możesz więc zapisać:
Jeżeli na początku nie jesteś w stanie odkładać dużej kwoty, nie ukrywaj tego w budżecie. Wpisz rzeczywistą kwotę. Ten system ma pokazać ci prawdę o twojej sytuacji, a nie stworzyć ładny dokument.
Dopiero teraz ustal pieniądze na swobodne wydawanie
To kwota, której często najbardziej brakuje w budżetach. Ludzie próbują kontrolować każdą złotówkę, ale nie zostawiają sobie żadnej przestrzeni na normalne życie. W efekcie budżet jest bardzo restrykcyjny przez kilkanaście dni, a później zostaje porzucony.
Pieniądze na swobodne wydawanie mają inne zadanie. To kwota, którą możesz wydać bez konieczności zastanawiania się za każdym razem, czy właśnie niszczysz cały plan finansowy. Jeżeli wszystkie obowiązkowe koszty są zabezpieczone, zaplanowane wydatki nieregularne mają pokrycie, odkładasz ustaloną kwotę i nie naruszasz pieniędzy bezpieczeństwa, pozostała część może być przeznaczona na zwykłe życie.
Możesz kupić kawę, wyjść do restauracji, kupić książkę, pojechać gdzieś w weekend albo wydać pieniądze na coś, czego po prostu chcesz. Nie każda złotówka musi być zoptymalizowana. Celem budżetu nie jest odebranie ci możliwości wydawania pieniędzy, tylko sprawienie, żebyś wiedział, ile możesz wydać bez ryzyka, że za tydzień zabraknie ci pieniędzy na ważniejsze rzeczy.
Ta kwota powinna być jednak wynikiem obliczenia, a nie założeniem z góry.
Twój pierwszy budżet można sprowadzić do jednego równania
Na tym etapie możesz zebrać wszystkie wcześniejsze ustalenia w jeden prosty model:
Dochody — koszty stałe — koszty zmienne — wydatki nieregularne — zaplanowane oszczędności = pieniądze na swobodne wydawanie.
To nie musi oznaczać, że wszystkie koszty zmienne zostaną co do złotówki wykorzystane. Chodzi o ustalenie limitów, w których chcesz się zmieścić.
Przykładowo, jeżeli w danym miesiącu masz 7000 zł dochodu, 2800 zł kosztów stałych, 1500 zł zaplanowanych kosztów zmiennych, 500 zł odkładanych na przyszłe wydatki nieregularne i 700 zł przeznaczonych na oszczędności, zostaje:
7000 — 2800 — 1500 — 500 — 700 = 1500 zł.
Te 1500 zł może być twoją przestrzenią na swobodne wydawanie. Jeżeli w trakcie miesiąca wydasz tylko 1100 zł, pozostałe 400 zł nie musi automatycznie zniknąć. Możesz na koniec miesiąca zdecydować, czy zwiększasz oszczędności, zostawiasz pieniądze jako dodatkowy bufor, czy przeznaczasz je na konkretny cel.
Jeżeli natomiast równanie daje wynik ujemny, budżet właśnie spełnił swoje zadanie. Pokazał problem, zanim pojawił się na koncie.
Załóżmy, że zarabiasz 6000 zł, ale wszystkie zaplanowane koszty, wydatki i oszczędności wynoszą 6500 zł. Nie oznacza to, że powinieneś wpisać 500 zł mniej na jedzenie albo założyć, że w tym miesiącu nic nie kupisz. Trzeba znaleźć konkretną przyczynę różnicy. Być może masz zbyt wysokie koszty stałe, zbyt ambitny plan oszczędnościowy, za dużo wydatków zmiennych albo zbyt duże obciążenie przewidywanymi wydatkami. Budżet pozwala zobaczyć, gdzie znajduje się problem.
Nie buduj budżetu na zasadzie „zostanie mi, to odłożę”
Popularny sposób zarządzania pieniędzmi wygląda tak: najpierw opłacasz rachunki, potem robisz zakupy, kupujesz rzeczy, korzystasz z rozrywki, płacisz za wyjazdy i inne wydatki, a pod koniec miesiąca sprawdzasz, co zostało. Jeżeli zostało 300 zł, możesz je odłożyć. Jeżeli zostało 20 zł, odkładasz 20 zł. Jeżeli nie zostało nic, nie odkładasz nic.
Problem polega na tym, że w takim systemie wszystkie bieżące wydatki konkurują z oszczędzaniem, a oszczędności przegrywają z wydatkami, które pojawiają się wcześniej. Nie dlatego, że pojedyncze zakupy są ogromne, ale dlatego, że nie określiłeś wcześniej granicy.
Budżet odwraca tę kolejność. Najpierw decydujesz, jakie pieniądze muszą zostać zabezpieczone i jakie wydatki są nieuniknione. Następnie określasz limity na bieżące życie. Dopiero z pozostałej kwoty ustalasz swobodną przestrzeń wydatkową.
Nie chodzi o to, żeby przelewać wszystkie pieniądze na różne konta natychmiast po otrzymaniu wypłaty. Chodzi o świadome przypisanie każdej części dochodu do określonej funkcji.
Budżet nie powinien być zbyt szczegółowy
Łatwo przesadzić z kontrolą. Możesz stworzyć osobne kategorie na pieczywo, warzywa, mięso, chemię, kawę, restauracje, kino, ubrania, transport, parking, aplikacje i kilkadziesiąt innych rzeczy. Taki system może wyglądać imponująco, ale jeżeli wymaga codziennego analizowania każdej transakcji, prawdopodobnie będzie trudny do utrzymania.
Na początek wystarczy kilka dużych kategorii. Powinieneś wiedzieć, ile pieniędzy przeznaczasz na mieszkanie, podstawowe rachunki, żywność, transport, zobowiązania, wydatki nieregularne, oszczędności i swobodne wydawanie. Jeżeli jakaś kategoria jest szczególnie problematyczna, możesz ją później rozbić na mniejsze części.
Dobra zasada jest prosta: dodaj szczegółowość tylko tam, gdzie pomaga ci podjąć decyzję. Jeżeli wiedza o tym, że w miesiącu wydałeś 180 zł na restauracje i 120 zł na dostawy, skłania cię do zmiany zachowania, rozdzielenie tych kategorii ma sens. Jeżeli natomiast rozpisanie ich osobno niczego nie zmienia, jedna kategoria „jedzenie poza domem” może być wystarczająca.
Co zrobić, gdy rzeczywistość nie pasuje do budżetu?
Pierwszy budżet prawdopodobnie nie będzie idealny. To normalne, ponieważ jego zadaniem nie jest przewidzenie każdego wydatku co do złotówki. Ma dać ci punkt odniesienia.
Jeżeli zaplanowałeś 1000 zł na żywność, a po dwóch tygodniach wydałeś 700 zł, nie oznacza to automatycznie, że budżet jest zły. Jeżeli natomiast regularnie przekraczasz limit, trzeba sprawdzić, dlaczego. Być może początkowa kwota była zbyt niska. Być może nie uwzględniłeś jakiegoś rodzaju zakupów. A może rzeczywiście istnieje kategoria, którą możesz ograniczyć.
To samo dotyczy wydatków nieregularnych. Jeżeli po kilku miesiącach okaże się, że na samochód wydajesz średnio więcej, niż zakładałeś, zaktualizuj miesięczny ekwiwalent. Budżet nie jest dokumentem, którego nie wolno zmieniać. Jest narzędziem opartym na danych, a dane z czasem się poprawiają.
Właśnie dlatego pierwszy miesiąc warto potraktować jako miesiąc testowy. Nie chodzi o to, żeby za wszelką cenę zmieścić się w każdej rubryce. Chodzi o obserwowanie, czy zaplanowane kwoty odpowiadają rzeczywistości.
Budżet powinien uwzględniać twoją kwotę bezpieczeństwa
Pamiętasz kwotę bezpieczeństwa ustaloną wczoraj? Dzisiaj trzeba ją włączyć do sposobu podejmowania decyzji.
Jeżeli masz na koncie 12 000 zł, a ustaliłeś, że 8000 zł powinno pozostać nietykalne, nie oznacza to, że możesz swobodnie wydać całe 4000 zł. Musisz jeszcze uwzględnić pieniądze przeznaczone na konkretne zobowiązania i przyszłe wydatki.
Możesz więc mieć jednocześnie trzy różne liczby: saldo konta, pieniądze przeznaczone na konkretne cele oraz rzeczywiście dostępne pieniądze na swobodne wydawanie. Te wartości mogą być od siebie bardzo różne.
To jedna z najważniejszych rzeczy, które powinien ci pokazać cały pierwszy tydzień resetu. Nie pytasz już wyłącznie: „Ile mam na koncie?”. Pytasz: „Ile z tych pieniędzy jest naprawdę moje do swobodnego wykorzystania po uwzględnieniu wszystkich zobowiązań i ustalonych granic?”.
Twój pierwszy budżet na najbliższy miesiąc
Teraz przejdź do praktycznego zadania. Nie analizuj kolejnych miesięcy i nie próbuj stworzyć całorocznego planu. Zbuduj budżet tylko na najbliższy miesiąc, korzystając z danych, które zebrałeś w poprzednich dniach.
Zacznij od przewidywanych dochodów. Następnie wpisz koszty stałe. Potem dodaj realistyczne limity kosztów zmiennych. Uwzględnij miesięczne kwoty przeznaczone na wydatki nieregularne. Wpisz planowaną kwotę oszczędności. Na końcu policz, ile pozostaje na swobodne wydawanie.
Możesz użyć takiego arkusza:
Kup książkę, aby przeczytać do końca.