
Bezpłatny fragment - Cichy Schron Finansowy
Przewodnik dla introwertyków: jak zarabiać w internecie legalnie, w ciszy i na własnych zasadach.
Cichy schron finansowy
Przewodnik po bezpiecznym generowaniu przychodów online z perspektywy analitycznej.
Wstęp: kilka uczciwych słów
O tej książce
Ta publikacja powstała dla osób, które czują zmęczenie hałasem, biurowym chaosem i presją ciągłego networkingu, a szukają spokojnych, uporządkowanych i dyskretnych sposobów na dodatkowe źródło dochodu. Zebrano w niej ścieżki, które da się opisać przejrzyście, z uwzględnieniem ram prawnych i podatkowych, i które nie wymagają agresywnego marketingu osobistego. To mapa ścieżek i narzędzi, nie gwarancja wyniku. W kolejnych rozdziałach zaznaczamy, co jest faktem, a co szacunkiem.
Jak czytać ten przewodnik
Cała treść opiera się na trzech zasadach:
Prezentujemy modele, nie obietnice. Opisujemy mechanizmy rynkowe i konfigurację narzędzi. Nie obiecujemy żadnych stawek ani przychodów. Wyniki zależą od Twojego zaangażowania, umiejętności i potrzeb rynku.
Przykłady są ilustracyjne. Bohaterowie kolejnych modułów są fikcyjni. Ich kalkulacje pokazują strukturę wycen i podział kosztów, a nie realne wyniki finansowe prawdziwych osób.
To nie jest porada prawna ani podatkowa. Treść ma charakter edukacyjny. Przepisy w Polsce często się zmieniają. Kwoty i limity podajemy według stanu na październik 2026 r. i tam, gdzie znamy zapowiedzianą zmianę na 2027 r., zaznaczamy to wprost. Kluczowe wartości sprawdź przed działaniem w oficjalnych źródłach, takich jak Biznes.gov.pl, a w razie wątpliwości zapytaj doradcy podatkowego lub prawnika.
💡 BOX: Garażowy początek Amazona
Amazon nie zaczynał w szklanym biurowcu. W 1994 roku Jeff Bezos zostawił pracę na Wall Street i przeprowadził się do Bellevue w stanie Waszyngton. W wynajętym domu z garażem, razem z żoną MacKenzie, budował internetową księgarnię. Pierwsze zamówienia pakowano na betonowej podłodze, na kolanach. Sam Bezos opowiadał, że gdy narzekał na obolałe kolana i mówił o ochraniaczach, współpracownik zauważył, że wystarczą stoły. Wkrótce firma przeniosła się do większego lokalu w Seattle.
Uczciwa uwaga: Bezos miał jednak wspólniczkę, a na start zbierał zewnętrzny kapitał. Ta historia pokazuje, że duże projekty mogą zaczynać się skromnie, ale nie jest dowodem, że u Ciebie pójdzie podobnie.
Moduł 1: Legalność i spokój (Zarządzanie ryzykiem)
Spokojne i jawne zarabianie w sieci wymaga porządku w dokumentach. Dla niezależnego wykonawcy komfort psychiczny zaczyna się od pewności, że działa zgodnie z prawem. W tym module poznasz dwa legalne rozwiązania, które pozwalają zarabiać bez natychmiastowej rejestracji działalności gospodarczej, oraz ich ograniczenia.
1.1 Dwie drogi rozliczeń
„Zarabianie bez firmy” nie oznacza jednego mechanizmu. Polskie prawo oferuje dwie niezależne ścieżki:
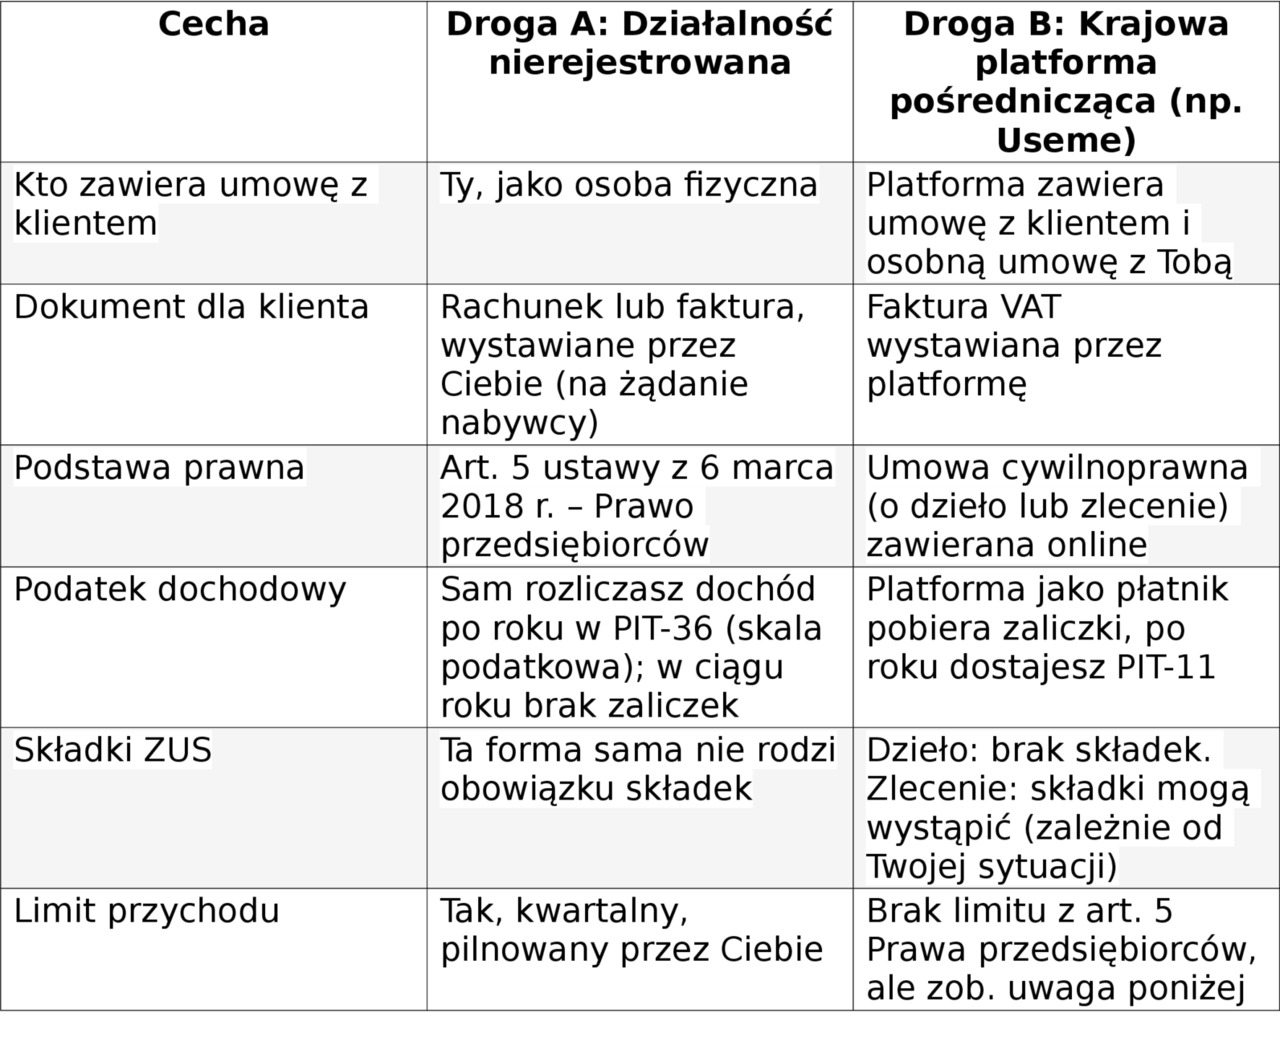
Uwaga o dywersyfikacji i ryzyku kwalifikacji. Żadna z dróg nie chroni Cię przed oceną urzędu. Jeśli Twoja aktywność jest zorganizowana, zarobkowa, wykonywana we własnym imieniu i w sposób ciągły, organy mogą uznać ją za działalność gospodarczą niezależnie od tego, jak ją rozliczasz. Dotyczy to także Drogi B: platforma upraszcza formalności, ale nie zmienia charakteru Twojej pracy. Im bardziej regularna i powtarzalna jest Twoja aktywność, tym uważniej sprawdzaj, czy nadal mieścisz się w tych ramach.
1.2 Droga A: Działalność nierejestrowana
To rozwiązanie pozwala testować pomysł i wystawiać dokumenty rozliczeniowe bez wpisu do CEIDG, pod warunkiem pilnowania limitu i warunków brzegowych.
Limit w 2026 roku: 225% minimalnego wynagrodzenia, czyli 10 813,50 zł kwartalnie (225% × 4806 zł).
Zmiana od 2027: limit rośnie do 11 137,50 zł (225% × 4950 zł), według informacji portali podatkowych z września 2026 r. Potwierdź kwotę na Biznes.gov.pl.
Przychód należny. Liczy się kwota, która stała się należna po wykonaniu usługi, nawet jeśli klient jeszcze nie zapłacił. Usługa wykonana we wrześniu i opłacona w październiku obciąża limit III kwartału. Zaliczka obciąża limit w momencie jej otrzymania. Planuj terminy realizacji tak, by rozkładały się równomiernie.
Warunki brzegowe: możesz korzystać z tej drogi, jeśli w ostatnich 60 miesiącach nie prowadziłeś działalności gospodarczej (zawieszenie liczy się jak brak działalności). Usługi nie mogą wymagać koncesji, zezwolenia ani wpisu do rejestru działalności regulowanej.
Skutki przekroczenia limitu: jeśli przychód należny w kwartale przekroczy limit nawet o złotówkę, od dnia przekroczenia Twoja aktywność jest działalnością gospodarczą. Wniosek o wpis do CEIDG musisz złożyć w ciągu 7 dni kalendarzowych od dnia przekroczenia.
Podatek dochodowy (PIT): w ciągu roku nie wpłacasz zaliczek. Po zakończeniu roku wykazujesz dochód w zeznaniu PIT-36 i opodatkowujesz go według skali podatkowej. Pamiętaj, że w PIT liczą się pieniądze faktycznie otrzymane i opłacone, udokumentowane koszty, a przy limicie kwartalnym przychód należny. To dwa różne sposoby liczenia.
VAT: najczęściej możesz korzystać ze zwolnienia podmiotowego (limit 240 000 zł od 1 stycznia 2026 r., art. 113 ust. 1 i 9 ustawy o VAT), ale zależy to od rodzaju i skali sprzedaży. Art. 113 ust. 13 zawiera wyłączenia. Jeśli świadczysz m.in. usługi doradcze, jubilerskie lub określone usługi prawnicze, tracisz prawo do zwolnienia i musisz zarejestrować się jako podatnik VAT od pierwszej sprzedaży. Wyłączenie zależy od rodzaju usługi, nie od statusu klienta.
Prosta ewidencja sprzedaży: prowadź tabelę z datą sprzedaży, kwotą i narastającą sumą przychodów od początku kwartału oraz przechowuj dokumenty kosztów. To Twój dowód, że mieścisz się w limicie. Aktualne wymogi sprawdź na Biznes.gov.pl.
Faktury dla firm a KSeF: do końca 2026 r. faktury dla firm można wystawiać poza KSeF, jeśli ich łączna wartość w miesiącu nie przekracza 10 000 zł brutto. To osobny limit, niezależny od kwartalnego. Zasady na 2027 r. sprawdź, zanim zaczniesz wystawiać dokumenty.
Sprzedaż konsumentom: ta publikacja skupia się na zleceniach dla firm. Jeśli sprzedajesz osobom prywatnym, sprawdź osobno obowiązki konsumenckie (reklamacje, odstąpienie od umowy) oraz kwestię kasy fiskalnej.
Status osoby bezrobotnej: jeśli jesteś zarejestrowany w urzędzie pracy, obowiązują Cię odrębne, ostrzejsze zasady dotyczące dodatkowych przychodów. Zanim zaczniesz zarabiać, skonsultuj się z urzędem, bo naruszenie zasad może skutkować utratą statusu i ubezpieczenia.
⚖️ Zasada ostrożności (kierunek B2B): praca dla firm upraszcza dokumentację i ogranicza ryzyka wynikające z przepisów konsumenckich. Nie zwalnia jednak z analizy VAT: wyłączenia ze zwolnienia zależą od rodzaju usługi, a nie od tego, kim jest klient.
1.3 Droga B: Krajowa platforma pośrednicząca
Jeśli zależy Ci na maksymalnym uproszczeniu formalności i nie chcesz sam wystawiać dokumentów ani pilnować limitu kwartalnego, możesz skorzystać z platformy takiej jak Useme.
Mechanizm trójstronny: wykonujesz zadanie i przekazujesz je do systemu. Platforma wystawia klientowi fakturę VAT, klient płaci platformie, a ta zawiera z Tobą umowę cywilnoprawną i wypłaca Ci wynagrodzenie na konto.
Umowa o dzieło, ZUS i prawa autorskie: umowa o dzieło nie rodzi obowiązku składek na ubezpieczenia społeczne. W modelu platformowym zgłoszenia umowy do ZUS dokonuje platforma jako zleceniodawca, nie Ty. Rodzaj umowy musi odpowiadać charakterowi pracy: dzieło to konkretny, policzalny rezultat (np. zestaw tekstów), a praca ciągła i powtarzalna to zlecenie, które może oznaczać składki i niższą kwotę netto.
50% kosztów uzyskania przychodu możesz zastosować tylko do utworów w rozumieniu prawa autorskiego, czyli efektu osobistej, twórczej pracy człowieka o indywidualnym charakterze. Suchy opis techniczny produktu może tego progu nie spełniać, a wtedy zastosowanie 50% KUP może zostać zakwestionowane.
Rola AI: treść w całości wygenerowana przez AI nie podlega ochronie prawnoautorskiej. AI może być asystentem, a efekt końcowy musi nosić wyraźne znamiona Twojej własnej pracy. Wątpliwości skonsultuj z prawnikiem.
Koszty obsługi: platforma pobiera prowizję. Jej wysokość i warunki zależą od regulaminu i aktualnej taryfy. W zamian zyskujesz automatyzację podatkową: platforma pobiera zaliczki i po roku wysyła jeden zbiorczy PIT-11.
Platformy zagraniczne: ten poradnik skupia się na rozwiązaniach krajowych. Portale zagraniczne zwykle działają według innych modeli rozliczeń i mogą nie odprowadzać zaliczek ani nie wystawiać PIT-11. Wtedy samodzielnie rozliczasz podatek dochodowy i sprawdzasz obowiązki w zakresie VAT.
1.4 Separacja finansowa
Niezależnie od wybranej ścieżki oddziel prywatne finanse od środków ze zleceń. Załóż osobne konto, na które wpływają płatności od klientów lub platform i z którego opłacasz narzędzia (w tym subskrypcje modeli językowych). To bardzo ułatwia ewidencję. Wiele banków pozwala założyć konto w pełni online, przez aplikację mobilną, Profil Zaufany lub weryfikację biometryczną.
1.5 Test: którą drogę rozliczeń wybrać?
Czy w ciągu ostatnich 60 miesięcy prowadziłeś zarejestrowaną jednoosobową działalność gospodarczą (JDG)?
TAK: Droga A jest dla Ciebie zamknięta. Twoim domyślnym wyborem jest Droga B.
NIE: przejdź dalej.
Czy planujesz usługi wyłączone ze zwolnienia z VAT (np. doradztwo biznesowe, marketingowe, prawne)?
TAK: na Drodze A czeka Cię rejestracja do VAT. Droga B zdejmuje to z Ciebie, bo fakturę VAT wystawia platforma.
Czy obawiasz się, że przychód należny może nieprzewidywalnie przekroczyć limit kwartalny (10 813,50 zł w 2026 r.)?
Czy chcesz, żeby podmiot zewnętrzny obliczał i odprowadzał zaliczki na podatek oraz wystawiał PIT-11?
Czy chcesz zrezygnować z samodzielnego wystawiania i archiwizowania dokumentów księgowych?
Interpretacja: jeśli na pytanie 1 lub 2 odpowiedziałeś TAK albo na co najmniej trzy z pytań 3–5, naturalnym wyborem jest Droga B. Jeśli na pytania 1 i 2 odpowiedziałeś NIE i wolisz uniknąć prowizji, możesz wybrać Drogę A, pamiętając o ewidencji i pilnowaniu limitu.
Moduł 2: Mapowanie cyfrowych ścieżek (przegląd rynku i symulacje)
Kup książkę, aby przeczytać do końca.